保育料(保育園料)は、世帯の「市町村民税所得割額」で決まります。
そのため、iDeCo・国民年金の追納・生命保険料控除などの所得控除で所得割額を下げると、合法的に節税しながら保育料の区分を下げられる可能性があります。
本記事では、会社員(サラリーマン)世帯向けに、保育料の決まり方・住民税決定通知書の見方・保育料を下げる具体的な方法とタイミングを、図解とシミュレーションで解説します。
この記事の結論
- 保育料は住民税のうち市町村(特別区)民税所得割額(税率6%換算)の世帯合算で決まる
- 所得割額は所得控除を増やすと下がり、保育料の階層区分が下がる可能性がある
- 会社員が使いやすい所得控除はiDeCo・国民年金の追納・生命保険料控除
- 対策のベストタイミングは入園する前の年(1〜12月)
- ふるさと納税・住宅ローン控除は保育料の計算に反映されない(税額控除のため)
- 3〜5歳は無償化済み。東京都は0〜2歳も第一子から無償化。第二子以降の軽減は自治体で大きく異なる
東京都にお住まいの方は保育料自体が無償のため、本記事の「保育料を下げる方法」は基本的に不要です(節税効果は得られます)。
保育料はいつから無料?対象年齢と東京都の第一子無償化
2019年10月から、3〜5歳クラスの保育料は全国で無償化されています※。一方、0〜2歳クラスは住民税非課税世帯を除き、原則として保育料がかかります。
※文部科学省|幼児教育の無償化に関する住民・事業者向け説明資料>説明資料1
また、東京都では2025年9月1日から、0〜2歳の第一子を含めて保育料の無償化が始まりました。

東京都|保育料等の無償化について
保育料の基準となる住民税の仕組み
会社員が収入に応じて納める税金には、次の2つがあります。
- 所得税:国に納める税金(国税)
- 住民税:都道府県・市区町村に納める税金(地方税)
参考:財務省|税の種類に関する資料
住民税の計算式
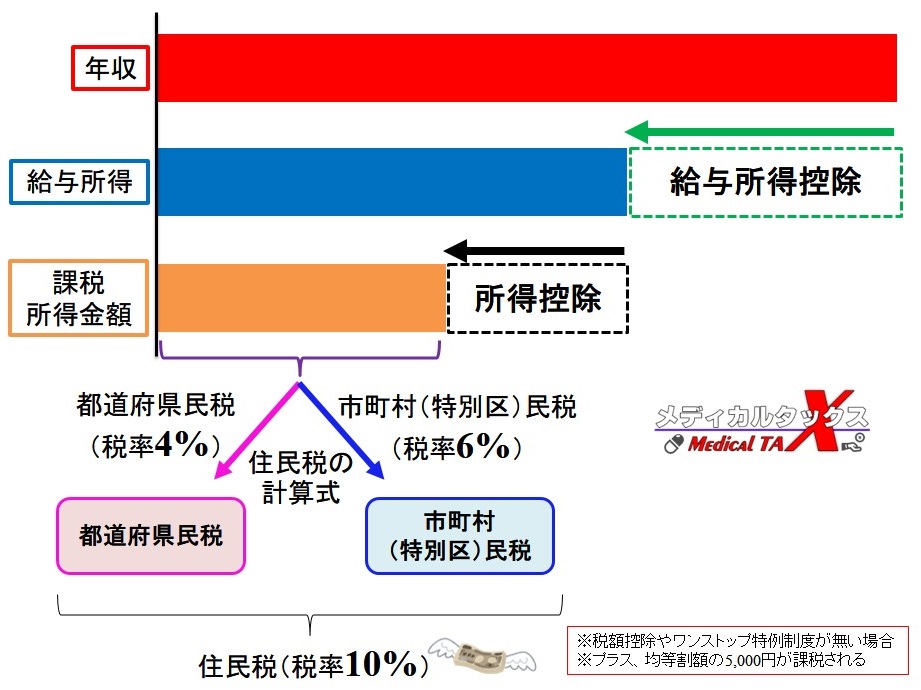
住民税(所得割)は、次の計算式で求めた課税所得金額に税率をかけて計算します。
- 「年収」-「給与所得控除」-「所得控除」=「課税所得金額」
「年収と給与所得の違い」「給与所得控除と所得控除の違い」があいまいな方は、先に以下の記事をご覧ください。
-
-
サラリーマンの節税の仕組みをFPが図解!所得控除と税額控除を使いこなそう
続きを見る
住民税の所得割の税率は一律10%で、内訳は次のとおりです。
- 道府県民税(都民税):4%
- 市町村民税(特別区民税):6%
このほか均等割(市町村民税3,000円+道府県民税1,000円)と森林環境税1,000円も課税されますが、保育料には関係しないため割愛します(※参考:練馬区のサイト)。
保育料の決まり方:市町村民税所得割額で階層区分が決まる
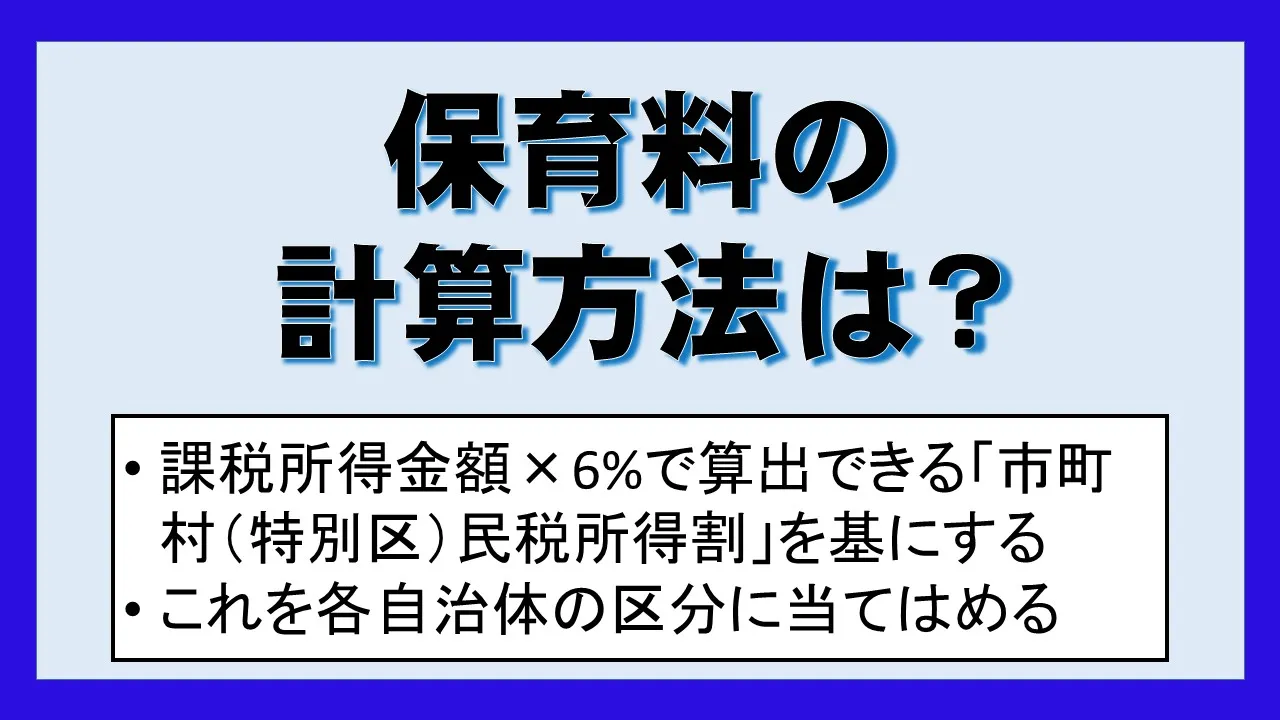
保育料の計算で重要なのは、住民税のうち税率6%の「市町村(特別区)民税所得割額」です。保育料は次の3ステップで決まります。
保育料が決まる3ステップ
- 住民税決定通知書で、父母それぞれの市町村民税所得割額を確認する
- 父母の所得割額を合算する(共働きの場合)
- お住まいの自治体の保育料表(階層区分表)に当てはめる
市町村なら「市町村民税所得割」、東京23区なら「特別区民税所得割」と呼びます。
STEP1:住民税決定通知書で所得割額を確認する
毎年6月頃に勤務先から配られる「住民税決定通知書」に、所得割額が記載されています。
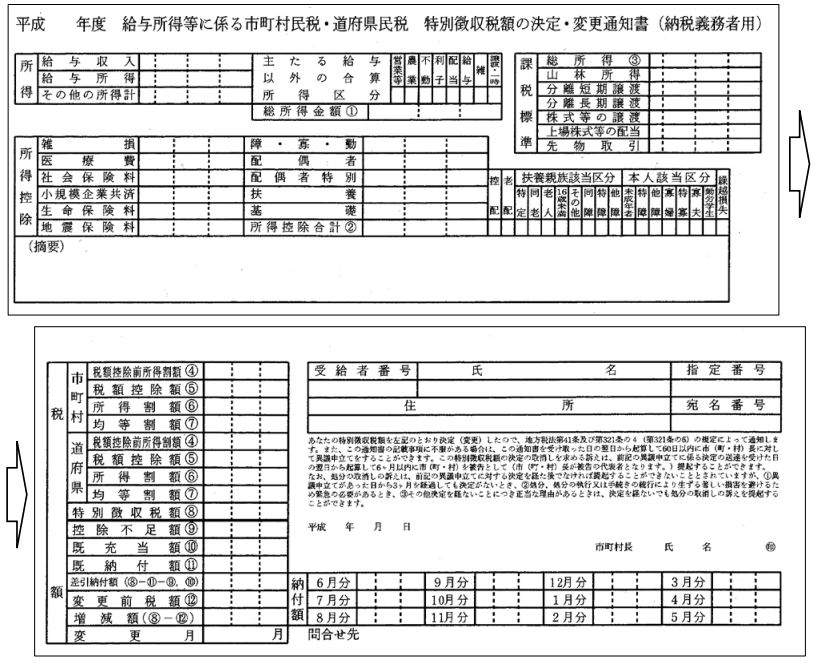
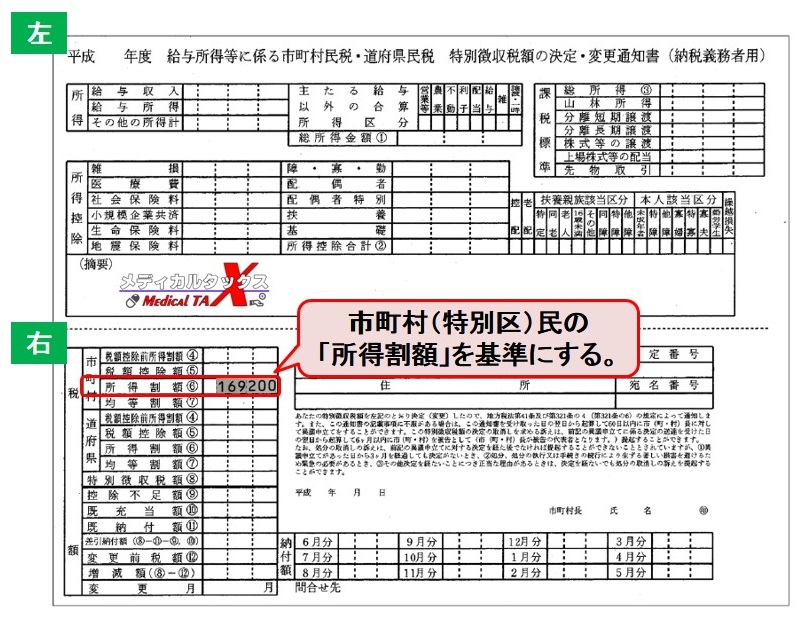
確認するのは、市町村(特別区)民税の欄にある「所得割額」です。
私のある年の例では、市町村民税の所得割額は「169,200円」でした(赤枠の箇所)。この金額を元に保育料が決まります。
保育料の計算に反映されない控除
保育料の算定では、次の税額控除は適用前の所得割額が使われます。そのため、通知書の金額と保育料算定上の金額が一致しないことがあります。
- 住宅ローン控除(住宅借入金等特別控除)
- 寄附金税額控除(ふるさと納税)
- 配当控除・外国税額控除など
STEP2:共働きの場合は夫婦の所得割額を合算する
共働き世帯は、父母の市町村民税所得割額を合算した金額で保育料が決まります。
- あなたの所得割額:16万円
- 配偶者の所得割額:10万円
- → 世帯合算26万円で保育料を算定
同居の祖父母などが「家計の主宰者」と判断される場合、その方の所得割額が算定に含まれることもあります。
STEP3:自治体の保育料表(階層区分)に当てはめる
合算した所得割額を、お住まいの自治体の保育料表に当てはめます。
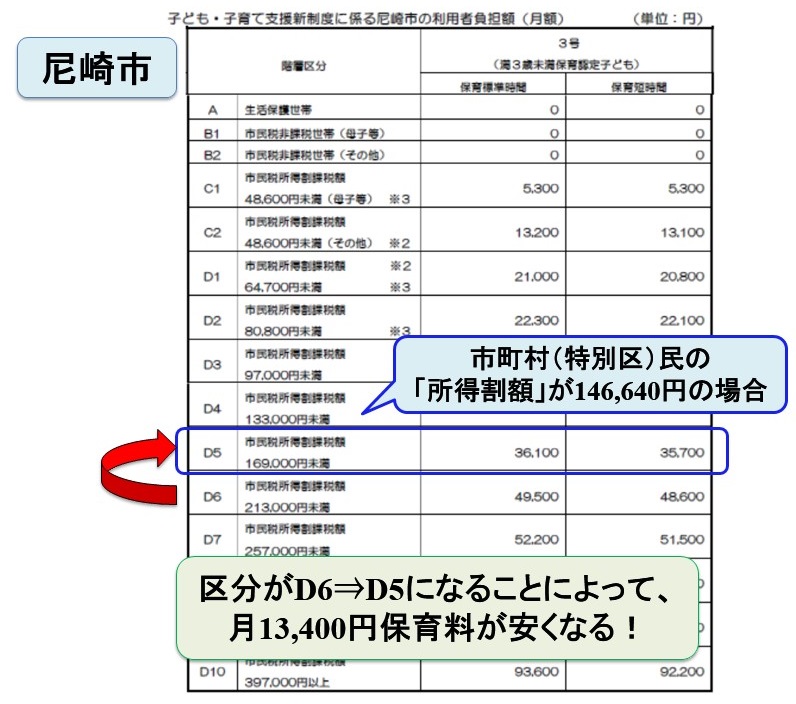
尼崎市の例(記事作成時点)では、所得割額169,200円は「D6」区分に該当し、3歳未満・標準時間の保育料は月49,500円でした。
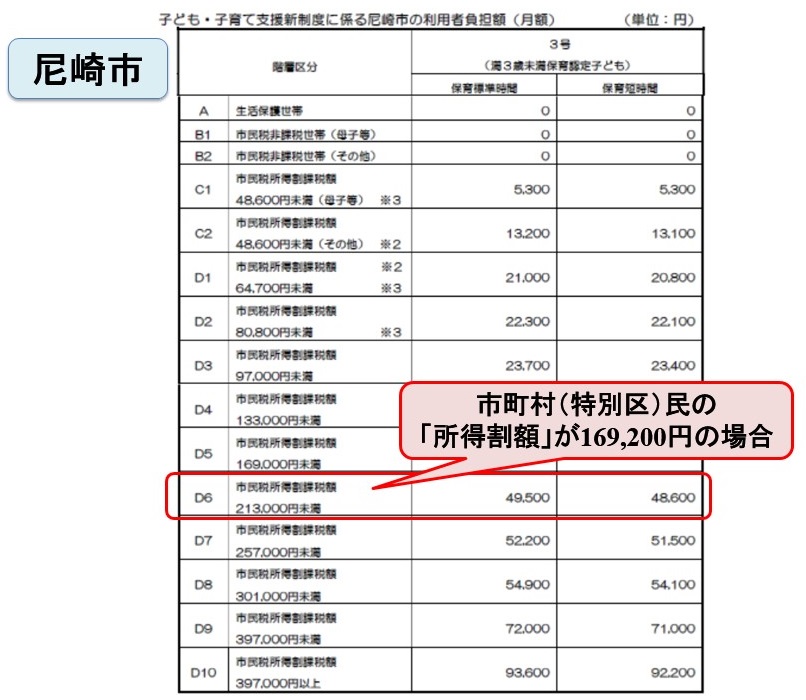
【出典】尼崎市|保育施設等の保育料(利用者負担額)について
区分の細かさや金額は自治体ごとに異なります。「○○市 保育料」で検索し、最新の保育料表を確認してください。
一般に、都市部は区分が細かく、地方は区分が少ない傾向があります。
【自治体の保育料ページの例】
政令指定都市は所得割額を「6/8」で計算し直す
政令指定都市(横浜市・大阪市・千葉市など)は、2018年度から市民税率が6%→8%、道府県民税率が4%→2%に変更されています(合計10%は同じ)。
ただし、保育料の算定は旧税率6%のまま行うため、通知書の所得割額に6/8を掛けた金額で区分を判定します。
H30年度から市民税率が6→8%に変わりましたが、保育料算定上は6%に計算し直します。
※出典:【千葉市HP】保育料について
Wikipedia:政令指定都市の一覧
保育料を安くする方法:所得控除で所得割額を下げる
保育料を下げるには、市町村民税所得割額を下げて区分を下げることが必要です。そのための手段が「所得控除」です。
所得控除が増えると課税所得金額が減り、所得割額も下がります。
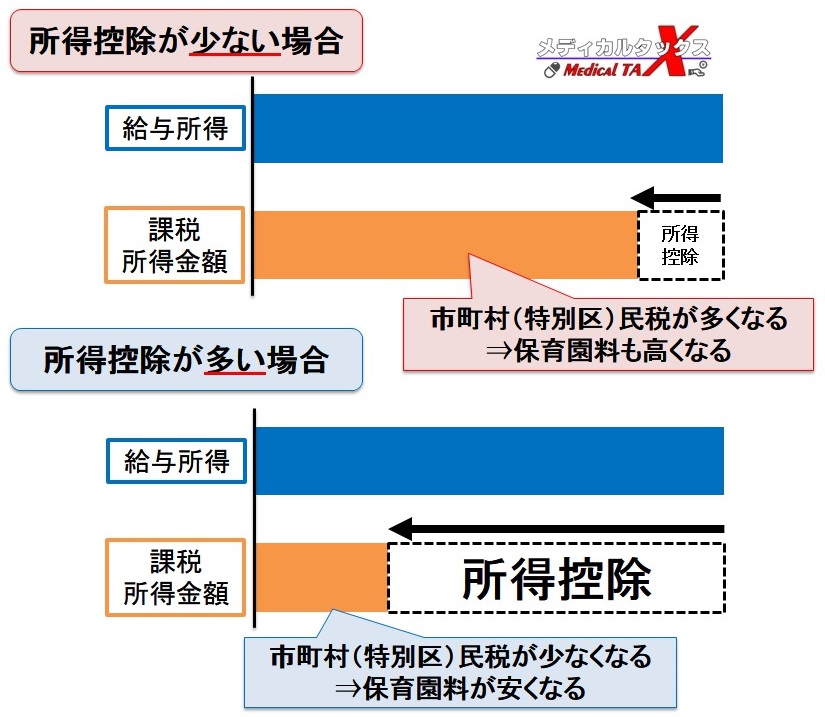
会社員が使いやすい主な所得控除は次の3つです。
| 方法 | 控除の種類 | 向いている人 |
| iDeCo | 小規模企業共済等掛金控除(全額) | 老後資金を積み立てたい人 |
| 国民年金の追納 | 社会保険料控除(全額) | 学生納付特例などで免除期間がある人 |
| 生命保険 | 生命保険料控除(上限あり) | 保障・貯蓄を兼ねたい人 |
-
-
所得控除と税額控除の一覧表|節税するならまずはコレから!
続きを見る
方法1:iDeCo(個人型確定拠出年金)
iDeCoの掛金は全額が所得控除になります。毎月1万円拠出すれば、年間12万円の所得控除です。
- 所得税(税率10%の場合):12,000円の節税
- 住民税(10%):12,000円の節税
- 保育料の基準となる市町村民税所得割(6%):7,200円減少
iDeCoは原則60歳まで引き出せません。掛金の上限は加入者区分により異なるため、最新の上限額をご確認ください。
-
-
【図解】iDeCoの節税効果やメリット・デメリットについて解説するで!
続きを見る
方法2:国民年金保険料の追納(ベストタイミングは入園前の年)
学生時代などに国民年金保険料の免除・納付猶予を受けていた場合、10年以内なら「追納」で後から納付できます。追納した保険料は全額が社会保険料控除の対象です。
日本年金機構|国民年金保険料の追納制度
追納できる期間と金額は「ねんきんネット」で確認できます。
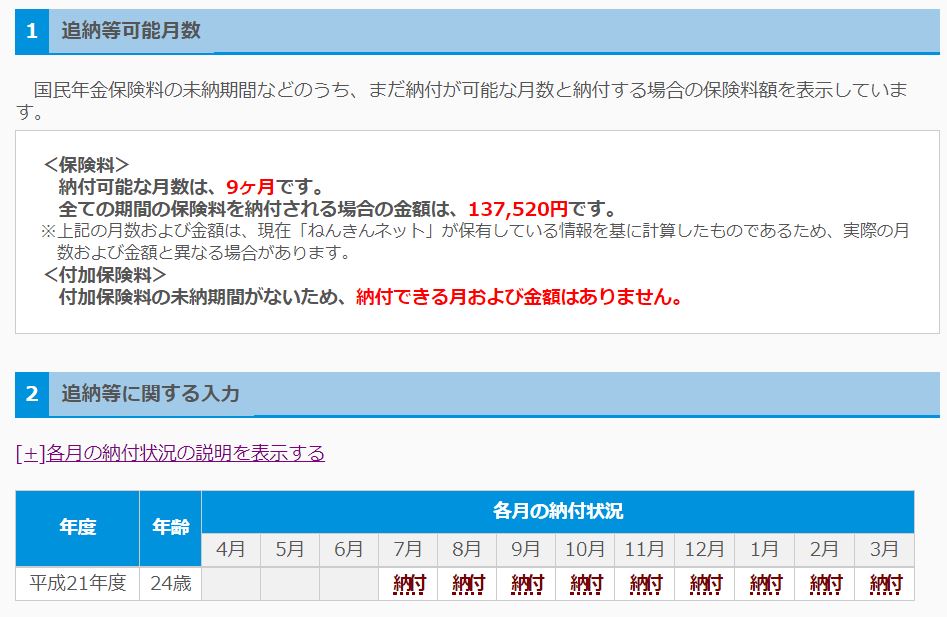
例えば約20万円(約1年分)を追納した場合の効果は次のとおりです。
- 所得税(税率10%の場合):20,000円の節税
- 住民税(10%):20,000円の節税
- 市町村民税所得割(6%):12,000円減少
免除を受けた年度の翌年度から3年度目以降に追納する場合は、当時の保険料に加算額が上乗せされます。
-
-
国民年金の追納による節税効果:社会保険料控除についてFPが解説!
続きを見る
保育料は「いつの所得」で決まる?
保育料は9月で切り替わり、4〜8月分は前々年、9月〜翌8月分は前年の所得で決まります。
2027年4月に入園する場合は次のとおりです。
| 保育料の対象月 | 基準となる所得の年 | 基準となる住民税 |
| 2027年4月〜8月分 | 2025年1月〜12月 | 2026年度住民税 |
| 2027年9月〜2028年8月分 | 2026年1月〜12月 | 2027年度住民税 |
| 2028年9月〜2029年8月分 | 2027年1月〜12月 | 2028年度住民税 |
入園直後(4〜8月)の保育料は過去の所得で決まっているため変えられません。
しかし、入園する前の年(上の例では2026年中)に所得控除を増やせば、9月以降の保育料を下げられる可能性があります。
方法3:生命保険料控除
生命保険料控除は「一般」「介護医療」「個人年金」の3種類があり、それぞれ上限があります(2012年以降の新契約の場合)。
- 所得税:各上限4万円(合計12万円)
- 住民税:各上限2.8万円(合計7万円)
令和8年分の所得税では、23歳未満の扶養親族がいる場合に一般生命保険料控除の上限を6万円に引き上げる特例があります。ただし、保育料の基準となる住民税の上限(2.8万円)は変わりません。
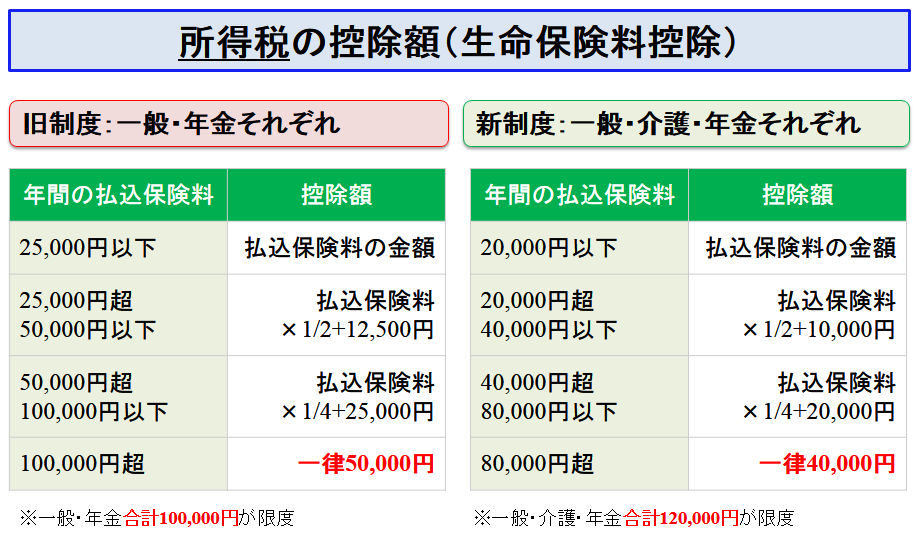
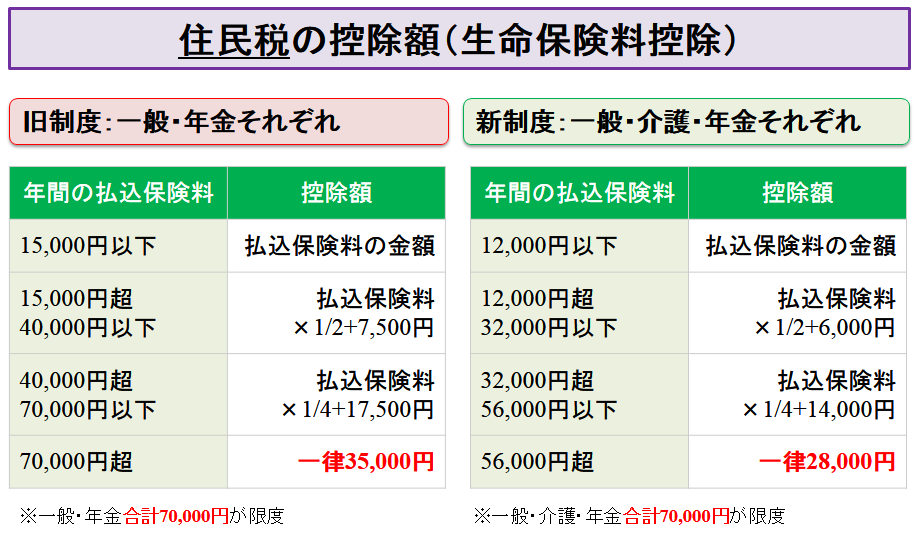
※出典:国税庁|No.1140 生命保険料控除
例として、低解約返戻金型終身保険に年8万円、個人年金保険に年12万円支払った場合の効果は次のとおりです。
- 所得控除:所得税8万円/住民税5.6万円
- 所得税(税率10%の場合):8,000円の節税
- 住民税:5,600円の節税
- 市町村民税所得割(6%):3,360円減少
-
-
生命保険料控除(一般・介護・個人年金)の節税効果はどんなもんや?
続きを見る
産休・育休の取得も保育料が下がりやすい
出産手当金・育児休業給付金は非課税です。
給与が減った年は課税所得も減るため、翌年度の所得割額が下がり、保育料が下がる可能性があります。
夫婦ともに育休を取得すると効果はより大きくなりますよ~!
-
-
育休と社会保険料免除の仕組みを図解:月末がお得なのは給与?賞与?
続きを見る
ふるさと納税・住宅ローン控除で保育料は安くならない
ふるさと納税は、所得税では「寄附金控除(所得控除)」ですが、住民税では「寄附金税額控除(税額控除)」として扱われます。
【参考】国税庁|No.1155 ふるさと納税(寄附金控除)/大田区|寄附金税額控除の概要と手続き
保育料は税額控除を適用する前の所得割額で決まるため、ふるさと納税や住宅ローン控除では保育料は下がりません。
ふるさと納税は「実質2,000円で返礼品がもらえる制度」と理解しておきましょう。
-
-
ふるさと納税の理念や概要について解説!薬剤師・看護師の節税・節約にぴったり!
続きを見る
保育料を下げるシミュレーション:月13,400円安くなった例
iDeCo・追納・生命保険の3つを組み合わせた場合の効果をまとめました(所得税率10%の場合)。
| 方法 | 所得控除額 | 所得税の節税額(年) | 住民税の節税額(年) | 市町村民税所得割の減少額 |
| iDeCo:12万円/年 | 12万円 | 12,000円 | 12,000円 | 7,200円 |
| 年金の追納:20万円/年 | 20万円 | 20,000円 | 20,000円 | 12,000円 |
| 終身保険8万円+個人年金保険12万円/年 | 所得税:8万円 住民税:5.6万円 |
8,000円 | 5,600円 | 3,360円 |
| 合計 | 所得税:40万円 住民税:37.6万円 |
40,000円 | 37,600円 | 22,560円 |
例えば、前述の私の市町村所得割額は「169,200円」でしたが、仮に上表の例と同じく所得割額が22,560円低くできたなら、実際の市町村所得割額は「146,640円」です。
尼崎市の例の場合、区分が「D6」→「D5」に下がり、保育料は月13,400円、年間160,800円安くなる計算です。
保育料が下がらない場合もある
保育料は「区分」で決まるため、所得割額が下がっても区分の境目をまたがなければ保育料は変わりません。区分の境目まであといくらかを、自治体の保育料表で確認してから対策するのがおすすめです。
共働きなら夫婦それぞれで所得控除を使う
所得控除は夫婦それぞれに適用できます。世帯合算の所得割額を下げるため、夫婦それぞれでiDeCoや生命保険料控除を活用すると効果的です。
第二子以降(多子世帯)の保育料は自治体によって異なる
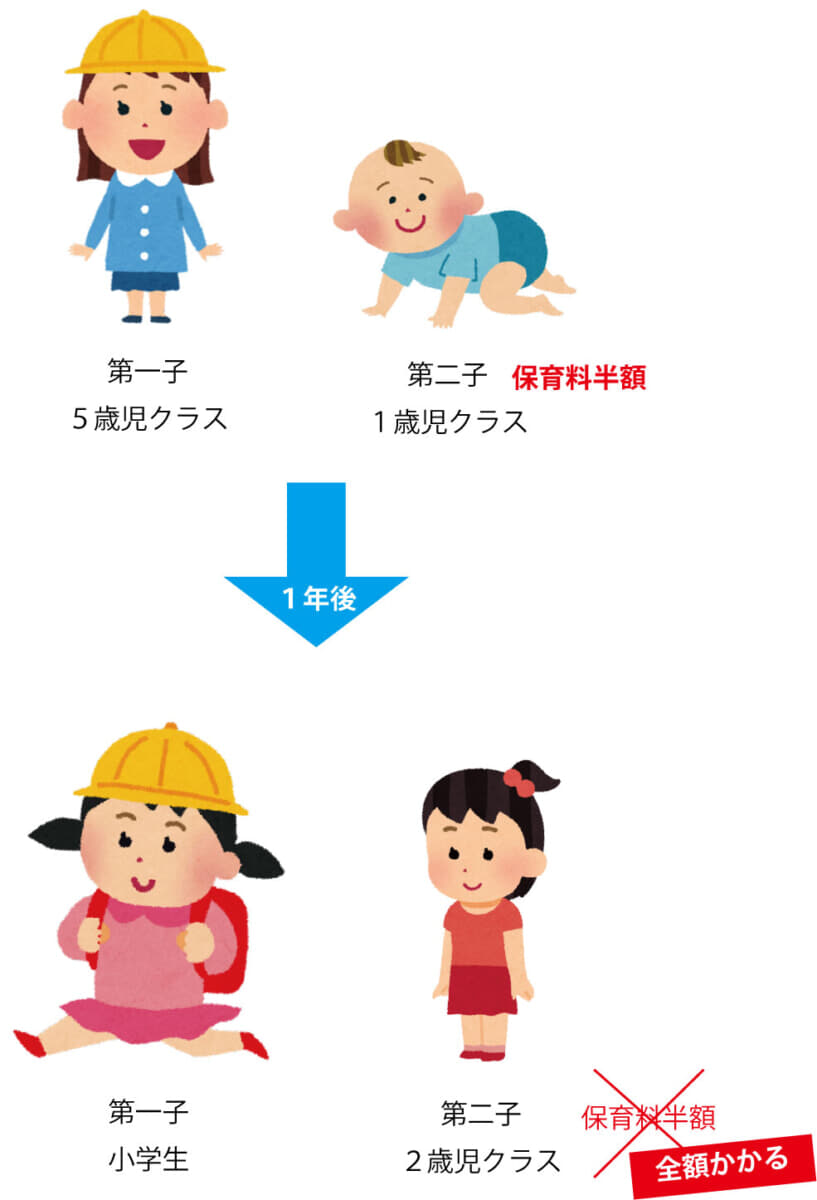
国の制度では、第一子が小学校入学前の場合、第二子の保育料は半額、第三子以降は無料です(保育園の場合、下図の2号・3号)。

注意点は、第一子が小学校に入学するとカウントから外れることです。きょうだいの年齢が離れていると、第二子が「第一子」扱いになり、保育料が全額かかります(年収約360万円未満相当の世帯は、小学生以上もカウントされます)。
引用|【第二子保育料問題】年の差4つ以上のきょうだいのいるご家族必見!
そのため、自治体によっては独自に多子世帯の負担軽減策を設けています。
| 自治体 | 第二子 | 第三子 | 第一子のカウント・所得制限※ |
| 全国共通 | 半額 | 無料 | 小1以上はカウントしない(所得制限あり) |
| 東京都 | 無料 | 無料 | 2025年9月から第一子も無料 |
| 札幌市 | 無料 | 無料 | 小1以上はカウントしない(所得制限あり) |
| 浦安市 | 半額 | 無料 | カウント制限なし(所得制限なし) |
| 尼崎市 | 半額 | 無料 | カウント制限なし(所得制限なし) |
| 明石市 | 無料 | 無料 | カウント制限なし(所得制限なし) |
※制度は改定されることがあります。最新情報は各自治体の公式サイトでご確認ください。
保育料に関するよくある質問(FAQ)
保育料に関するよくある質問をまとめました。ざっとご確認くださいませ~。
保育料は何で決まりますか?
A. 父母の市町村民税所得割額の合計と、子どもの年齢・保育時間(標準・短時間)で決まります。所得税や年収そのものでは決まりません。
保育料はいつ切り替わりますか?
A. 毎年9月に切り替わります。4〜8月分は前年度、9月〜翌3月分は当年度の住民税(前年1〜12月の所得)で決まります。
ふるさと納税で保育料は安くなりますか?
A. 安くなりません。住民税では税額控除扱いで、保育料は税額控除前の所得割額で算定されるためです。住宅ローン控除も同様です。
保育料を下げるのに効果的な方法は?
A. iDeCo・国民年金の追納・生命保険料控除など、所得控除を増やす方法が有効です。入園前の年に実施すると、9月以降の保育料に反映されます。
0〜2歳の保育料も無料になりますか?
A. 全国では住民税非課税世帯などに限られます。東京都は2025年9月から第一子を含む0〜2歳の保育料を無償化しています。
まとめ:保育料を安くするには所得控除がカギ
保育料を安くするポイント
- 保育料は父母の市町村民税所得割額(6%換算)の合計で決まる
- 所得割額は所得控除で下げられる
- 使いやすい所得控除はiDeCo・年金追納・生命保険料控除
- 対策は入園前の年の12月までに行う
- ふるさと納税・住宅ローン控除では保育料は下がらない
- 第二子以降の軽減は自治体ごとに大きく異なる
所得控除を活用して、節税・貯蓄・保育料の節約につなげてください。子どもに関する貯蓄なら、学資保険を検討するのもおすすめです。
-
-
学資保険で賢く節税と貯蓄!高校・大学で必要な学費は942万円
続きを見る
学資保険や節税できる保険に興味がある方は、無料でFPに相談できます。私も利用した「保険見直しラボ」は強引な勧誘がなく、初心者におすすめです。
-
-
保険見直しラボの口コミ・評判は?実体験に基づくメリット・デメリットを解説
WEBオンライン面談・相談も可能!
あわせて読みたい
★個人年金保険について解説!
-
-
個人年金保険で節税と貯蓄!薬剤師・看護師に最適な理由をFPが解説
続きを見る
★低解約返戻金型終身保険について解説!
-
-
低解約返戻金型終身保険で節税と貯蓄!薬剤師・看護師に最適な理由とは
続きを見る
★iDeCoの商品選びについて解説!
-
-
【iDeCo始め方】節税・貯蓄におすすめの金融機関と運用商品はコレや!
続きを見る
★児童手当について解説!
-
-
児童手当の所得制限が撤廃!第3子以降も増額:2024年10月以降
続きを見る
節税・保険に関して悩みがあれば無料でFPに相談!
貯蓄もできて節税もできる保険を調べたいけど・・・
なんとなく面倒。勧誘が嫌。あまり空いている時間が無い。
というあなたにぴったりな保険代理店があります!
【保険見直しラボ】という無料の訪問型保険相談サービスで、経験豊富なFPがあなたの自宅や指定場所にまで来てくれて個別相談ができます。(オンライン可)
保険と関係ないiDeCoやNISAや、相続対策のことも詳しいので、もし節税・投資や保険について色々勉強したいことがあれば何でも気軽に無料で相談可能ですよ。
保険見直しラボ【訪問型の保険代理店】
保険見直しラボの特徴!
- 訪問型保険代理店では日本トップクラス(全国70拠点以上)
- 保険商品の比較表が単純明快で分かりやすい
- WEBオンライン面談・相談も可能
- 利用者の満足度・おすすめしたい度が高い
- 強引な勧誘が全く無く、何度相談しても無料
-
-
保険見直しラボの口コミ・評判は?実体験に基づくメリット・デメリットを解説