キミは保険会社や保険の窓口に相談した時にこんなん言われたことないか?
保険屋の人
- 「今後物価は2%ずつ上昇していくので、貯金していてもインフレリスクがありますよ」
- 「インフレリスクの少ないドル建ての保険をおススメしますよ」
- 「貯金していてもインフレリスクで実際にはどんどん損していますよ」
ワイはこの記事の初版(2018年~2022年)で「インフレリスクはそこまで気にせんでええ」って書いとったんや。当時は物価上昇率が0~0.5%程度やったからな。
でもな、、、
2022年から4年連続で物価上昇率が2%超え
っていう、ワイの予想とは全然ちゃう時代になってもうた・・・。
初版で「毎年2%を超えるんやったらこの考えは破綻するで!そん時はまた考察するで!」って書いとったから、約束通り本気で考え直したで!
今回の記事は
- インフレリスクは本当に存在するのか?(→ 今はハッキリ「ある」)
- じゃあ保険やiDeCo、預金はどう考えればええんか?
を最新の物価データで考え直した内容をお届けするで!
キミも保険の窓口行ったら言われるかもしれんことやし、そのまま鵜呑みにするんじゃなくて、しっかり理解した上で保険やiDeCo、NISAを選んでもろたら嬉しいで~。
2026年10月 全面リライト
総務省の消費者物価指数(CPI)の最新データ(2025年平均・2025年度平均・2026年8月分)を反映し、「インフレリスクはほぼない」としていた初版の結論を見直しました。
そもそも「インフレ」とは?
インフレは正式には「インフレーション」って呼ばれるもんやな。
簡単に言えば、
- 物の値段(物価)が上昇する現象
と理解しておけば大丈夫や!
通常はな、経済が成長したり、景気が回復している場合、物価が上昇し、インフレ状態になるんやで。
そうなると物がぎょーさん売れて、企業が儲かるから会社員の給料も上がって銀行金利も上がる、と言われとるんや。
これを「良いインフレ」なんて呼んだりするで。サイクルはこんな感じや。
- 景気回復
- 物が売れる(物の需要が高まる)
- 企業の業績が回復して社員に還元される(給料が上がる)
- 物の需要が高まるから物価が上がるが、給料も上がっているため物が売れる
- お金の需要が増えるため銀行の金利も上がる
- ①に戻る
一方で、ここ数年の日本の物価上昇は
- 原材料・エネルギーの高騰(ウクライナ情勢など)
- 円安による輸入価格の上昇
- 食料品の値上がり(2025年はお米が前年比で約1.7倍!)
みたいな「コスト」が原因の値上げ(いわゆる悪いインフレ)が中心やったんや。
スーパー行くたびに「え、これこんな高かったっけ?」ってなるわ。
ただ、最近は賃上げも続いとって、日銀も金利を引き上げとる(2026年9月に政策金利1.25%程度)。銀行の普通預金金利もメガバンクで0.5%(2026年11月~)と、ゼロ金利時代とは様変わりしとるんや。
メガバンクの普通預金金利は、2023年頃は0.001%やった。
・・・でも物価が2%上がっとったら、0.5%の金利じゃ追いつかへんやんけ。
そうなんや。ここがまさに「インフレリスク」の話や。次の段落で説明していくで!
インフレリスクとは?
インフレリスクっちゅーのは、物価の上昇によって「お金の価値が落ちる」ことを言うんや。
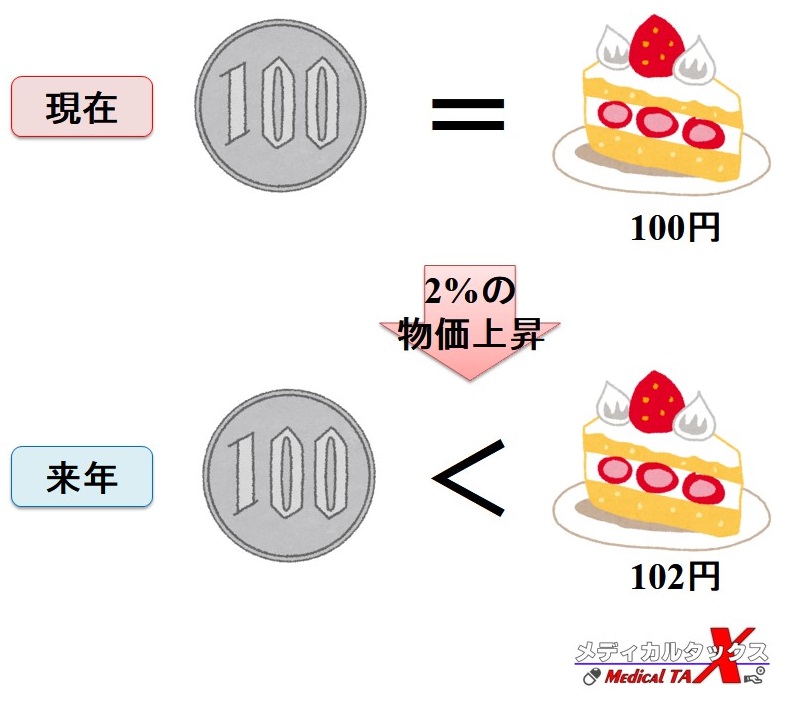
例えばな、毎年の物価上昇率を2%と仮定した場合、今年100円で買えたスイーツが、来年は102円(100円×1.02)に値上がりしてしまうねん。
そんだら、お金の価値は100円/102円≒0.98=98%と「お金の価値が2%落ちる」っていうんと同じ意味になるわけや。
この物価上昇率(2%)が毎年続くとした場合な、現在1個100円のスイーツは10年後に約122円(100×1.02の10乗)となってまうんや!!!
つまり、10年後のお金の価値は、現在の約82%(100円/122円≒0.819≒82%)となってまうっちゅーこっちゃ。
このお金の価値の下落を銀行預金に例えてみるで。
キミの銀行預金に100万円があるとするわな。
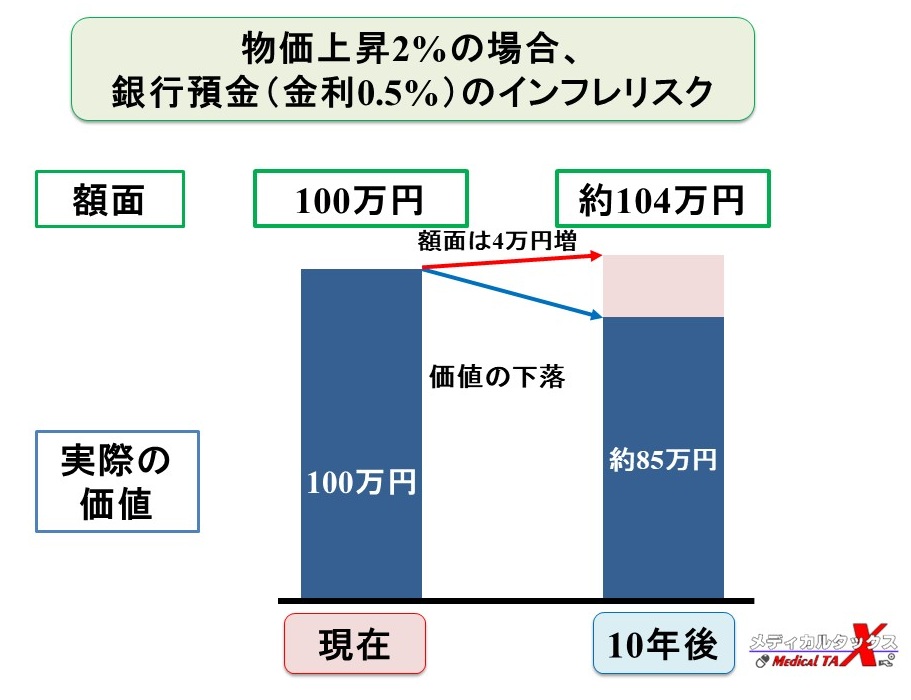
これを今後10年間預けっぱなしにした場合を、金利0.01%(ちょっと前のメガバンク)と金利0.5%(2026年11月~のメガバンク普通預金)で比べてみたで。(物価上昇率は毎年2%、利息は税引後で計算)
| 預金金利 | 10年後の額面 | 10年後の実質的な価値 (今のお金に換算) |
| 0.01% | 約100.1万円 | 約82万円 |
| 0.5%(税引後 約0.4%) | 約104万円 | 約85万円 |
このように、置いておくだけ(預金しておくだけ)でお金の価値が落ちることを
「インフレリスク」
って呼んでるんやな。
つまり、安心・安全の代名詞でもある銀行預金は全てインフレリスクに晒されてるんやで!!
預金金利から物価上昇率を引いたものを「実質金利」って呼ぶんやけど、
- 0.5%(預金金利)-2%(物価上昇率)=-1.5%
と、今は実質金利がマイナスの状態なんや。
逆に将来的にデフレ(物価下落)になった場合は、お金の価値は上がっていくから、置いておくだけで得するんやで。日本はバブル崩壊後の約30年間、まさにこの状態やった。
消費者物価指数(CPI)の推移:2022年から4年連続2%超え
ほな、実際の物価がどう動いてきたか、総務省の消費者物価指数(CPI)を見てみよか。
CPIには主に3種類あるで。
- 総合:全部の品目
- コアCPI:生鮮食品を除く総合(天候で値段がブレるものを除外)
- コアコアCPI:生鮮食品及びエネルギーを除く総合(電気・ガス・ガソリン代も除外)
| 年 | 総合 | コアCPI | コアコアCPI | 主な出来事 |
| 2014年 | 2.7% | 2.6% | 2.2% | 消費税増税(5%→8%) |
| 2015~2021年 | -0.5%~1.4%で推移 | デフレ気味の時代 | ||
| 2022年 | 2.5% | 2.3% | 1.1% | ウクライナ情勢・円安 |
| 2023年 | 3.2% | 3.1% | 4.0% | 食料品の値上げラッシュ |
| 2024年 | 2.7% | 2.5% | 2.4% | マイナス金利解除 |
| 2025年 | 3.2% | 3.1% | 3.0% | お米の価格高騰 |
| 2025年度 | 2.6% | 2.7% | 3.0% | (2025年4月~2026年3月) |
| 2026年8月 | 1.9% | 1.7% | 1.9% | 電気・ガス料金支援で一服 |
※年・年度は前年(度)比、2026年8月は前年同月比(2025年基準)。
【出典】総務省統計局|消費者物価指数 全国 2025年平均、2025年度平均、2026年8月分
初版で「2%を超えたのは消費税増税の時だけ」って書いとったのが嘘みたいや。
2026年8月は電気・ガス料金の支援などで2%を少し下回っとるけど、エネルギーを除いたコアコアCPIも1.9%と高めや。民間の経済研究所の中には、物価上昇率(コアコア)は2026年度末にかけて再び2%を超えるって予想するところもあるで。
ちなみに、日銀が目標としとるのは「消費者物価の前年比上昇率2%」や。
2040年問題とインフレ
初版では「2040年問題(人口減少・超高齢化)があるから、物価が上がり続ける可能性は極めて低い」と考えとったんや。
2040年頃には、以下が問題視されとる。
- 65歳以上の高齢者割合が35%を超える(約4000万人)
- 労働力の中核をなす15歳以上65歳未満(生産年齢人口)が大きく減る
- 生産年齢人口1.5人で1人の65歳以上を支える
- 超高齢化社会に伴う社会保障費の増大(医療費、介護等)
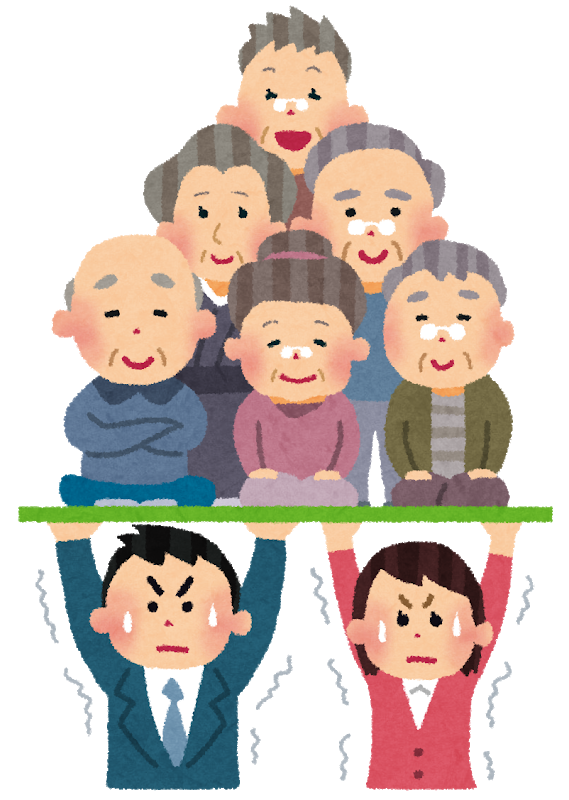
詳しい人口の今後の内訳等は内閣府資料「高齢社会白書」を確認してや。
確かに、人口が減って高齢者が節約志向になれば、物の需要が減って物価は上がりにくくなるって面はある。
でもな、逆に
- 働き手が足りへん(人手不足)→ 賃金が上がる → サービスの値段(外食、介護、物流など)が上がる
- 国内で作れへん物が増えて輸入に頼る → 円安になると値段が上がる
みたいに、人口減少が物価を押し上げる面もあることが、ここ数年でハッキリしてきたんや。
人口が減るからデフレになる!って単純な話でもないんやな。
正直、今後の物価がどうなるかはプロでも予想が分かれとる。
せやから、「インフレは起きない」と決めつけず、インフレが続いても困らない備えをしとくのが大事やと考えを改めたで。
インフレリスクと保険商品(例:学資保険)
学資保険の概要については以下の記事で詳しく解説してるよ。
-
-
学資保険で賢く節税と貯蓄!高校・大学で必要な学費は942万円
続きを見る
例として2018年8月にワイが保険の窓口に行って調べたとある実際の学資保険で考えてみよか。
設定は以下の通りやで。
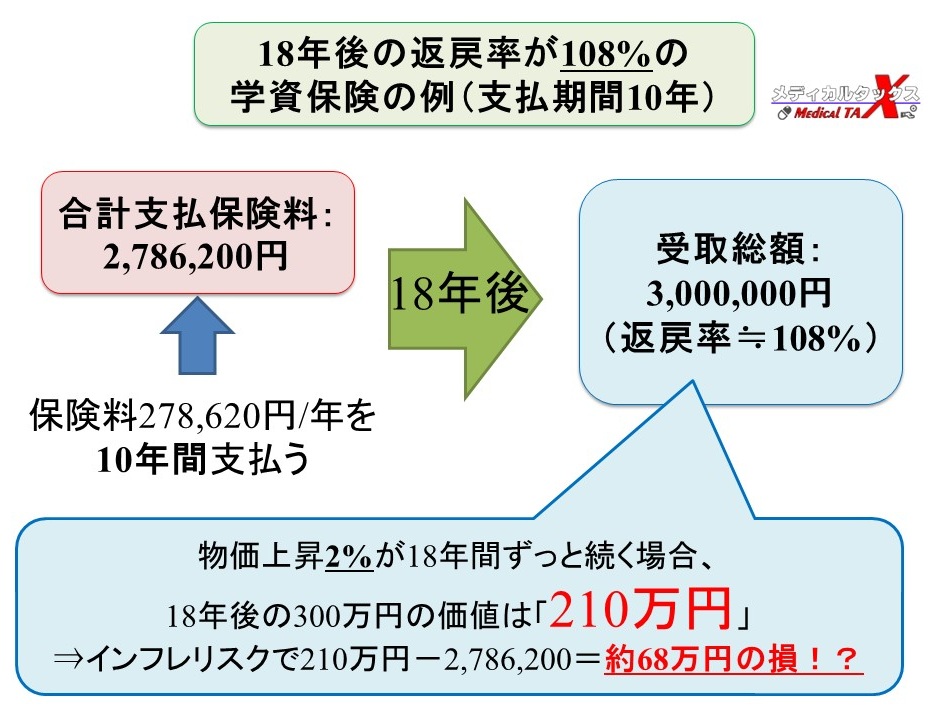
- 保険料の支払は年払い(278,620円/年)で支払期間は10年間
- 保険料は合計2,786,200円の支払
- 受取開始は18年後(子供が18歳時点)
- 受取総額は300万円(返戻率:300万円/278.6万≒108%)
支払額よりも受取額の方が多くなるから、額面だけ見ればお得やんな。
ほな、インフレリスクも加味したら18年後の300万円の価値はどうなっとるやろうか?物価上昇率ごとに計算してみたで。
| 物価上昇率 (18年間続く) |
18年後の300万円の価値 (今のお金に換算) |
支払総額278.6万円との差 |
| 0.5%(初版の想定) | 約274万円 | 約-4万円 |
| 2% | 約210万円 | 約-68万円 |
| 3% | 約176万円 | 約-102万円 |
※支払った保険料の価値の下落は考慮しない簡易計算(初版と同じ計算方法)。
もちろん、学資保険には「一般生命保険料控除」の節税効果もあるで。これの節税効果については以下の記事で解説してるわ。
-
-
生命保険料控除(一般・介護・個人年金)の節税効果はどんなもんや?
続きを見る
今回の例やと、年間の保険料支払額が8万円を超えとるから・・・
所得控除は「所得税で4万円」、「住民税で2.8万円」って計算やな!(23歳未満の扶養親族がいれば、令和8・9年分は所得税6万円)
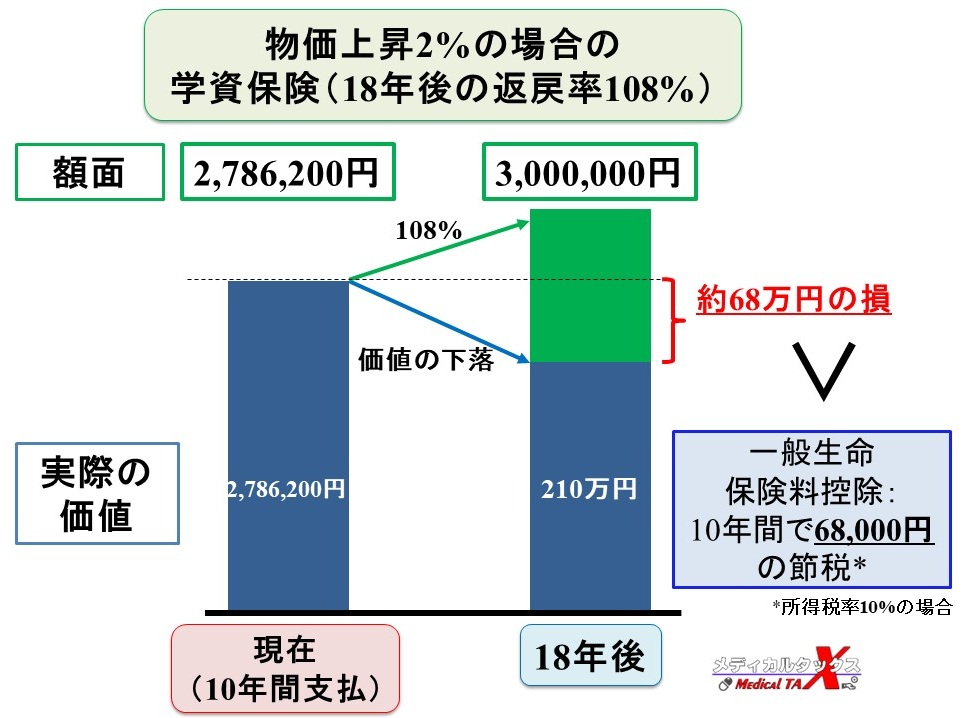
所得税率が10%の人の場合、年間の税金は所得税で4,000円、住民税で2,800円安くなるっちゅーわけや!(年間6,800円、10年で68,000円の節税)
初版では「0.5%のインフレで損した約4.6万円は、節税効果6.8万円で打ち消せる!」って書いとったんやけど・・・
- 物価上昇率2%なら約68万円の目減り vs 節税効果約6.8万円
で、節税効果だけではインフレリスクを打ち消せへんってのが正直な結論や。
インフレリスクとiDeCo(個人型確定拠出年金)
ほなもう一つ例として個人型確定拠出年金(iDeCo)を考えてみるで。
iDeCoってなんや?ってキミは以下の記事で概要やメリット・デメリットについては解説してるで是非見てみてや~。
-
-
【図解】iDeCoの節税効果やメリット・デメリットについて解説するで!
続きを見る
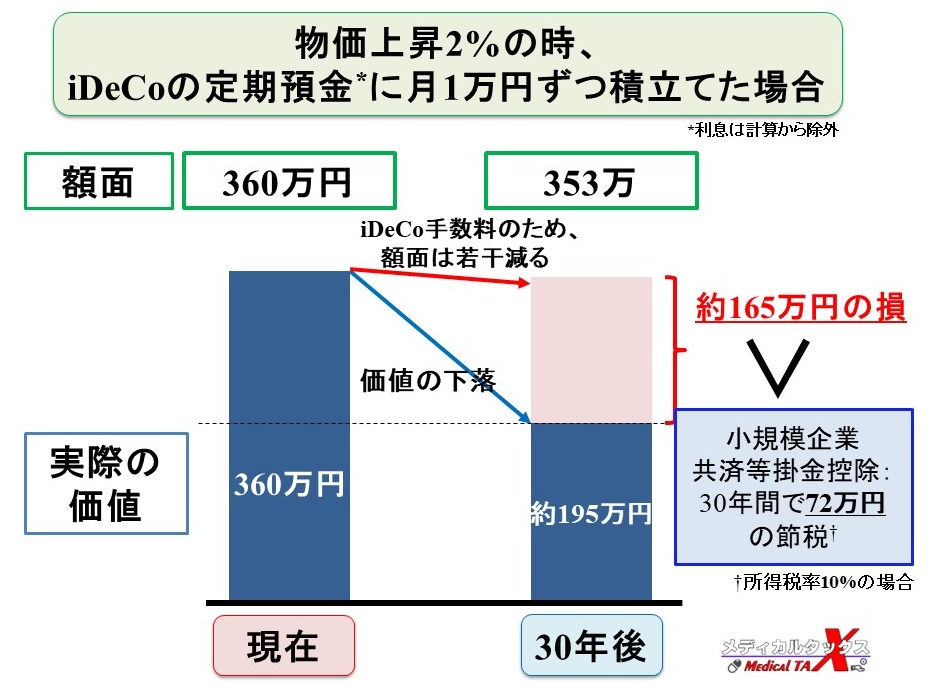
具体的にAさん(30歳)がiDeCoを元本確保型(定期預金)で利用したケースを考えてみよか。
概要は以下の通りや。
- 毎月の拠出額は1万円(12万円/年)で支払期間は30年(30年で360万円)
- iDeCoの手数料が開設時2,829円+年間2,232円(30年で約7万円の費用)
- 30年間で合計の預金金額は353万円(拠出360万円-費用7万円)となる
利息は計算から除外した簡易計算(初版と同じ計算方法)。
| 物価上昇率 (30年間続く) |
30年後の353万円の価値 (今のお金に換算) |
拠出額360万円との差 | 30年間の節税効果 (所得税率10%) |
| 0.5%(初版の想定) | 約304万円 | 約-56万円 | 72万円 |
| 2% | 約195万円 | 約-165万円 |
でもな、iDeCoの良いところは運用先を自分で選べるところや。
元本確保型(定期預金)で置いとくと物価に負けてしまうけど、投資信託(株式など)を選べば、物価上昇に合わせて企業の売上や株価が上がることが期待できるから、インフレに強いって言われとるんや。
もちろん投資信託には元本割れのリスクもあるけど、
- iDeCoの節税効果(拠出時の所得控除・運用益非課税)
- 投資信託によるインフレ対策
の両方を狙えるのは、iDeCoならではの強みやで。2027年1月からは会社員の上限も最大月6.2万円に拡大されるしな。
保険会社がインフレリスクを強調する理由
保険会社や保険の窓口では、よくインフレリスクを強調して「外貨建て(ドル建て)」の保険を勧めてきよるんや。
そう思うやろ?でもな、インフレリスクが「ある」ことと、「ドル建て保険が最適な対策」かどうかは別の話なんや。
ドル建て保険には次のような注意点があるで。
- 為替リスク:満期時や解約時に円高になっていれば、円での受取額が支払った保険料を下回る(元割れ)可能性がある
- 手数料:円とドルを両替する際の為替手数料や、運用にかかるコストがかかる
- 途中解約に弱い:早期に解約すると解約返戻金が大きく減ることが多い
そんな時代が来ないとは言い切れへんからな。
それに、同じ保険でも日本円建てよりドル建てで契約してもらった方が、保険会社や保険の窓口の手数料収入が多くなる傾向があるって言われとる。
インフレ対策が目的なら、
- NISAやiDeCoで投資信託(手数料が安く、運用益は非課税)
の方が、コストも安いし中身も分かりやすいとワイは考えとる。
-
-
外貨建て保険は危険?メリット・デメリットを理解して加入しよう
続きを見る
インフレ時代の資産の持ち方:分散がカギ
今は「インフレリスクはある」前提で考えたほうがええ時代や。
でもな、だからといって全部を投資に回すのも危ないで。大事なのは役割ごとに分けて持つことや。
| お金の役割 | 置き場所の例 | インフレへの強さ |
| 生活防衛資金 (生活費の数か月分) |
普通預金・定期預金 (金利の高い銀行を選ぶ) |
弱い(でも必要) |
| 使い道が決まっているお金 (教育費など) |
預金、円建ての学資保険・終身保険(節税目的) | 弱い~普通 |
| 老後資金など 10年以上使わないお金 |
NISA・iDeCoの投資信託 (全世界株式など) |
強い(値動きあり) |
| 万一の保障 | 掛け捨ての医療保険・定期保険、 (保障目的なら)ドル建て終身保険も選択肢 |
- |
円建ての保険は、インフレには弱いけど額面が保証される安心感と、生命保険料控除の節税効果があるから、「全部はダメ」ってわけやない。
節税枠を使う分だけ(例:一般生命保険料控除の上限に届く年8万円程度)に留めて、残りはNISAやiDeCoに回す、ってのがバランスええとワイは思うで。
-
-
外貨建て保険は危険?メリット・デメリットを理解して加入しよう
続きを見る
分散の大事さについてはNISAの記事で解説しとるから、暇やったら見てみてな。ワイもインフレ対策・貯蓄目的でガンガンNISAやっとるよ~。
-

-
NISAのつみたて投資枠・こどもNISAが資産形成に最適な理由
続きを見る
まとめ:インフレリスクに踊らされないために
インフレリスクの考察(2026年版)
- 物価上昇率は2022年から4年連続で2%超え。インフレリスクは「ある」前提で考える
- 預金金利は上がったが(メガバンク0.5%)、物価上昇には追いついていない(実質金利マイナス)
- 円建て保険や預金のiDeCoは、節税効果だけではインフレを打ち消せない
- インフレ対策は、手数料の安いNISA・iDeCoの投資信託が基本
- ドル建て保険は為替リスク・手数料を理解した上で、保障目的なら検討の余地あり
保険会社や保険の窓口ではよくインフレリスクという言葉で危機感が煽られとる。そして今は、そのインフレリスクが実際に起きとる時代や。
でも「だから高い手数料の商品を勧められるまま買う」のは違う、ってところは今も変わらへんで!
インフレには投資信託(NISA・iDeCo)で備えて、節税は生命保険料控除やiDeCoで取りつつ、すぐ使うお金は金利の高い預金に置いとく。こうやって分散しとけば、インフレになってもデフレになっても大ケガはせーへんはずや。
是非一度、保険会社や保険の窓口でどんな商品があるのか聞いてみるのもええと思う。その時は今回の記事を思い出して、インフレリスクを正しく理解した上で、キミに最適な商品選びの一助にしてもらえればワイは嬉しいで!!
あわせて読みたい
個人年金について詳しく解説!
-
-
個人年金保険で節税と貯蓄!薬剤師・看護師に最適な理由をFPが解説
続きを見る
低解約返戻金型終身保険について詳しく解説!
-
-
低解約返戻金型終身保険で節税と貯蓄!薬剤師・看護師に最適な理由とは
続きを見る
iDeCoの始め方について、金融機関・運用商品選びを解説してるで!
-
-
【iDeCo始め方】節税・貯蓄におすすめの金融機関と運用商品はコレや!
続きを見る
NISAについて概要を解説!
-
-
NISAのつみたて投資枠・こどもNISAが資産形成に最適な理由
続きを見る
節税・保険に関して悩みがあれば無料でFPに相談!
貯蓄もできて節税もできる保険を調べたいけど・・・
なんとなく面倒。勧誘が嫌。あまり空いている時間が無い。
というあなたにぴったりな保険代理店があります!
【保険見直しラボ】という無料の訪問型保険相談サービスで、経験豊富なFPがあなたの自宅や指定場所にまで来てくれて個別相談ができます。(オンライン可)
保険と関係ないiDeCoやNISAや、相続対策のことも詳しいので、もし節税・投資や保険について色々勉強したいことがあれば何でも気軽に無料で相談可能ですよ。
保険見直しラボ【訪問型の保険代理店】
保険見直しラボの特徴!
- 訪問型保険代理店では日本トップクラス(全国70拠点以上)
- 保険商品の比較表が単純明快で分かりやすい
- WEBオンライン面談・相談も可能
- 利用者の満足度・おすすめしたい度が高い
- 強引な勧誘が全く無く、何度相談しても無料
-
-
保険見直しラボの口コミ・評判は?実体験に基づくメリット・デメリットを解説