今回の記事では似ているようで違う「所得税」と「住民税」の違いについて解説していくでっ!
令和8年度税制改正に対応
令和8年度税制改正で、所得税の基礎控除は最大104万円まで引き上げられましたが、住民税の基礎控除は43万円のまま据え置かれました。所得税と住民税の差はこれまで以上に大きくなっています。
本記事は令和8年(2026年)の所得に対する所得税(令和8年分)と住民税(令和9年度分)に対応した内容です。
まずはこの記事で伝えたい結論の一覧表や。
| 所得税 | 住民税 | |
| 対象となる所得 | その年(1/1~12/31)の所得 | 前年(1/1~12/31)の所得 |
| 税金を納めるところ | 国(国税) | 自治体(地方税) |
| 課税方式と税率 | 超過累進課税(5%~45%) +復興特別所得税(所得税額の2.1%) |
所得割(一律10%)+ 均等割(4,000円)+森林環境税(1,000円) ※標準税率。自治体により上乗せあり |
| 納付方法 | 確定申告もしくは 源泉徴収(+年末調整) |
特別徴収(給与天引き)もしくは 普通徴収(6月、8月、10月、翌年1月の4回納付) |
| 所得控除額 | 雑損控除、医療費控除(セルフメディケーション税制含む)、社会保険料控除、小規模企業共済等掛金控除(iDeCo)の4項目は同一。 それ以外は異なる(記事内の一覧表参照) 特に基礎控除は所得税104万円、住民税43万円と大きく異なる |
|
二つの違いは色々あるからポイント絞って解説していくけど、雇われモンの節税に深く関係するのは「所得控除」の額や。
所得控除の種類によって所得税と住民税で節税効果が変わるから、その点だけ抑えて貰えればええよ。
所得税と住民税の概要と対象年度
キミらの年収・所得に応じて納めとる税金(所得課税って呼んどる)には大きく分けて
- 所得税:国に納める(→国税)
- 住民税:自治体(都道府県・市区町村)に納める(→地方税)
があって、言葉だけは聞いたことあると思う。
参考:財務省|税の種類に関する資料
簡単に言えば、税金の納める場所が違うってことや。なので税金の使われ方も異なるで。
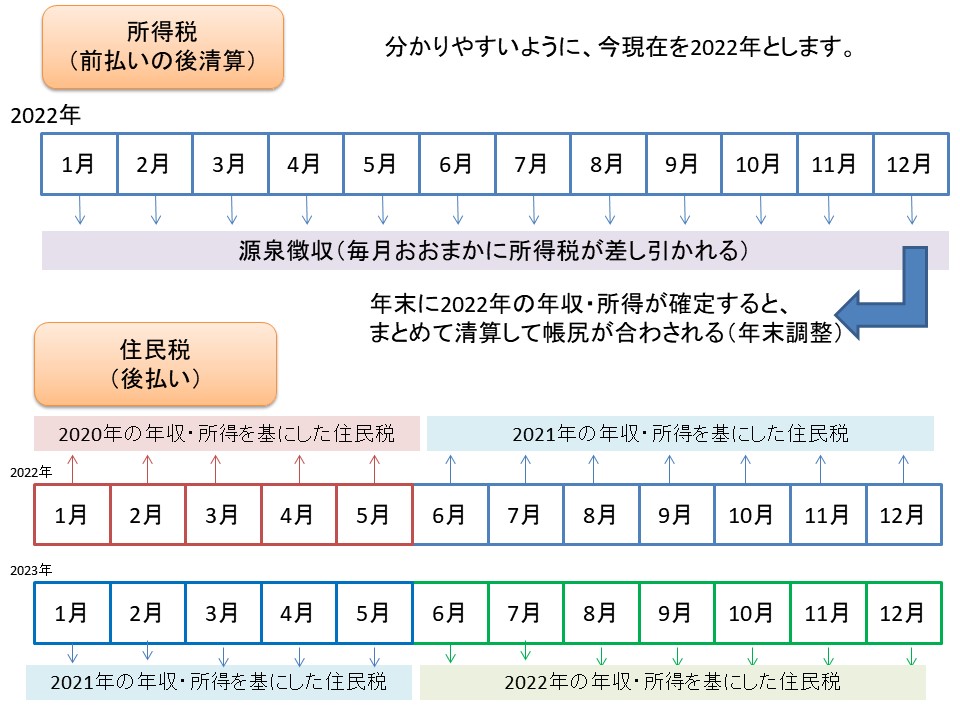
あとは税額算出の基となる所得の対象年が所得税と住民税で異なってるんや。
- 所得税:その年の年収(所得)
- 住民税:前年の年収(所得)
サラリーマンでもよく新入社員(1年目)は住民税が無いけど、2年目から住民税があるって話聞くよな。これは住民税が前年(新入社員なら前年は学生なので所得が無い)を対象としとるからやねんな。
2年目になると新入社員(1年目)の時の年収に応じて住民税が課税されるってことや。
イメージ図はこんな感じ。
所得税は「前払いの後清算(毎月前払いして、年末調整で帳尻合わせの清算)」で、住民税は「後払い(税額決定してから次の6月から毎月支払い)」ってイメージで覚えておけばええよ。
税額の算出方法(概要)
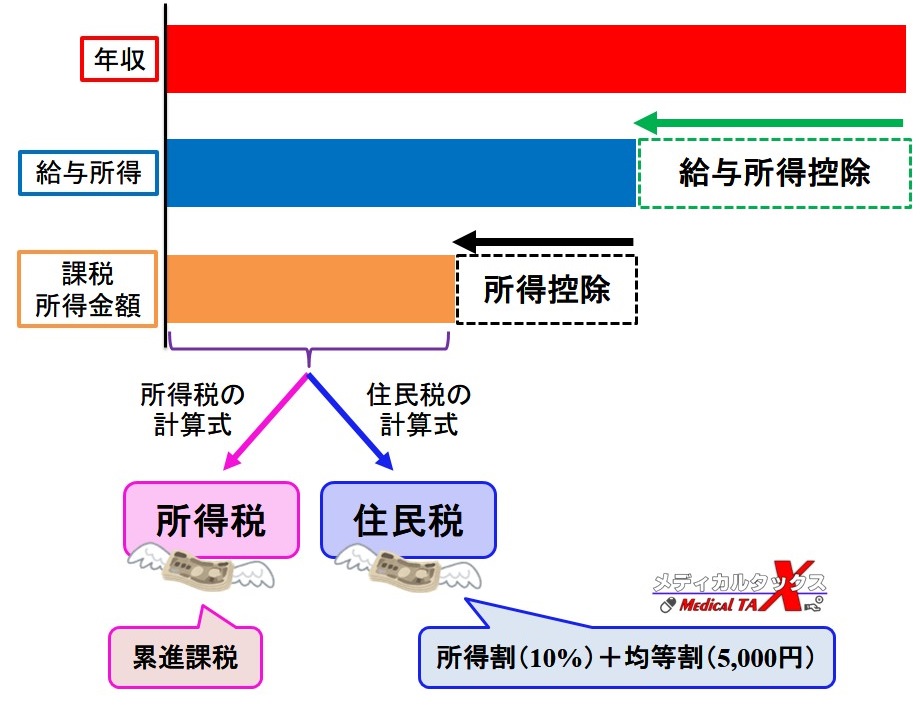
所得税と住民税の算出方法(概要)やけど、
- 「年収(給与収入)」-「給与所得控除」-「所得控除」=「課税所得金額」
って計算式で課税所得金額を算出して、それを元にして所得税と住民税を算出していくわけなんよ。
前述の通り、所得税はその年の年収、住民税は前年の年収が基準
給与所得控除については所得税も住民税も共通で、年収を基準にして以下の計算式で決まっとるんやで(令和8年の所得=所得税は令和8年分、住民税は令和9年度分)。
| 給与等の収入金額 (給与所得の源泉徴収票の支払金額) |
給与所得控除額 |
| 220万円以下 | 74万円 |
| 220万円超、360万円以下 | 収入金額×30%+8万円 |
| 360万円超、660万円以下 | 収入金額×20%+44万円 |
| 660万円超、850万円以下 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) |
※令和7年の所得(所得税:令和7年分、住民税:令和8年度分)は最低額65万円(190万円以下)。
※引用:【国税庁】No.1410 給与所得控除、横浜市|令和8年度税制改正(さらなる年収の壁への対応)の概要
以下の記事で詳しく解説してるから、興味があれば覗いてみてな!
-
-
サラリーマンの節税の仕組みをFPが図解!所得控除と税額控除を使いこなそう
続きを見る
所得控除については後述するけど、所得税と住民税で額が異なることもあるから要注意や。
課税方式・税率の違い
所得税は所得が多くなれば多くなるほど税額が高くなっていく「超過累進課税」って方式なんやけど、住民税は一律10%の「所得割」と一律定額の「均等割」の合算なんよ。
- 所得税:超過累進課税(5%~45%)+復興特別所得税(所得税額の2.1%)
- 住民税:所得割(一律10%)+均等割(4,000円)の合算
+森林環境税(国税1,000円、住民税と一緒に徴収)
住民税は所得や家族状況によって所得割・均等割が課税されない場合もあり(例:練馬区の非課税基準)
例えば、所得税の場合、課税所得金額を元にして、以下の計算式で所得税を決定していくんや。
「課税所得金額(A) × 税率(B) − 課税控除額(C) = 所得税額」
課税所得金額に応じた税率と課税控除額は下表の通り
| 課税所得金額(A) | 税率(B) | 課税控除額(C) |
| 195万円以下 | 5% | 0円 |
| 195万円超〜330万円以下 | 10% | 97,500円 |
| 330万円超〜695万円以下 | 20% | 427,500円 |
| 695万円超〜900万円以下 | 23% | 636,000円 |
| 900万円超〜1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超〜4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
※引用:【国税庁】No.2260 所得税の税率
一方、住民税の所得割は全員一律の10%やから、どんだけ課税所得金額が高くなっても税率は同じやで。均等割も全員一律定額なんよ。
所得割の10%なんやけど、細かく言うと、
- 都道府県民税(税率4%)
- 市町村(特別区)民税(税率6%)
の合計10%で成り立ってるんや。(政令指定都市は道府県民税2%+市民税8%で、合計10%は同じ)
均等割のほうは、
- 道府県民税(1,000円)
- 市町村民税(3,000円)
- +森林環境税(1,000円):2024年度から住民税と一緒に徴収される国税
の合計5,000円が標準や。
2023年度までは均等割に復興財源分1,000円が上乗せされていたが、それが終わって森林環境税に入れ替わったため、合計5,000円は変わっていない。また、横浜市(合計6,200円)のように、自治体独自の上乗せ(超過課税)がある地域もある。
※参考:総務省|個人住民税
所得割の内訳が関係してくるのは保育料の算出の時やから、普段は特に気にせんくても大丈夫かな。もし保育料が気になるんやったら以下の記事を確認してみてな~。
-
-
保育料を安くする方法|住民税の所得割額を下げる節税術(iDeCo・追納・生命保険)
続きを見る
所得控除額の違い
次は所得控除額の違いについて解説していくで。
下表が所得控除額に違いのある項目の一覧表や(令和8年の所得:所得税は令和8年分、住民税は令和9年度分)。リンク先には各項目について解説してるから興味があれば見てみてな。
| 所得控除の項目 | 所得税の 控除額 |
住民税の 控除額 |
||||||||
| 基礎控除 | 合計所得金額 | 489万円以下 | 104万円 | 43万円 | ||||||
| 489万円超 655万円以下 |
67万円 | |||||||||
| 655万円超 2,350万円以下 |
62万円 | |||||||||
| 2,350万円超 2,400万円以下 |
48万円 | |||||||||
| 2,400万円超 2,450万円以下 |
32万円 | 29万円 | ||||||||
| 2,450万円超 2,500万円以下 |
16万円 | 15万円 | ||||||||
| 2,500万円超 | 0円(なし) | 0円(なし) | ||||||||
| 生命保険料控除 | 種類ごとの適用限度額 | (新契約) 一般・年金・介護 |
4万円 (23歳未満の扶養親族がいる場合、一般は6万円※) |
2万8千円 | ||||||
| (旧契約) 一般・年金 |
5万円 | 3万5千円 | ||||||||
| 合計適用限度額 | 新契約 | 12万円 | 7万円 | |||||||
| 旧契約 | 10万円 | 7万円 | ||||||||
| 地震保険料控除限度額 | 地震と旧長期合計 | 5万円 | 2万5千円 | |||||||
| 旧長期のみ | 1万5千円 | 1万円 | ||||||||
| 障害者控除 | 一般 | 27万円 | 26万円 | |||||||
| 特別 | 40万円 | 30万円 | ||||||||
| 同居特別 | 75万円 | 53万円 | ||||||||
| 寡婦・勤労学生控除 | 27万円 | 26万円 | ||||||||
| ひとり親控除 | 35万円 (令和9年分から38万円) |
30万円 | ||||||||
| 配偶者特別控除限度額※ | 最大38万円 | 最大33万円 | ||||||||
| 配偶者控除限度額※ | 一般 | 最大38万円 | 最大33万円 | |||||||
| 老人(70歳以上) | 最大48万円 | 最大38万円 | ||||||||
| 扶養控除 | 一般扶養 | 38万円 | 33万円 | |||||||
| 特定扶養(19歳以上23歳未満) | 63万円 | 45万円 | ||||||||
| 老人扶養(70歳以上) | 一般 | 48万円 | 38万円 | |||||||
| 同居老親 | 58万円 | 45万円 | ||||||||
| 年少扶養(16歳未満)は控除額0円 | ||||||||||
| 特定親族特別控除 | 特定親族(19歳以上23歳未満)の合計所得金額 | 62万円超 85万円以下 |
63万円 | 45万円 | ||||||
| 85万円超 95万円以下 |
61万円・51万円 | |||||||||
| 95万円超 123万円以下 |
41万円~3万円 | 41万円~3万円 | ||||||||
※配偶者控除額および配偶者特別控除額は、納税義務者本人の合計所得金額と配偶者の合計所得金額に応じて決まる。
※生命保険料控除の23歳未満扶養親族の特例(一般生命保険料4万円→6万円)は所得税のみ・令和8年分と令和9年分の時限措置。合計の上限12万円は変わらない。
※扶養親族・同一生計配偶者の所得要件は、所得税・住民税とも合計所得金額62万円以下(給与収入のみなら136万円以下)。
※住民税の基礎控除43万円は、合計所得金額2,400万円以下の場合。
【参考・引用】大田区|所得控除について、国税庁|令和8年度税制改正による所得税の基礎控除の引上げ等について、総務省|個人住民税の基礎控除等について、葛飾区|住民税の特定親族特別控除
所得税は「178万円の壁」まで税金かからへんけど、住民税は年収110万円くらいからかかり始める(自治体による)のはこの差のせいやで。
-
-
『年収の壁』と基礎控除の関係性:住民税/所得税/社会保険の壁を理解せよ
続きを見る
所得税と住民税で所得控除額が同じのもあって、それはこの4項目。
寄付金控除(ふるさと納税等)はワンストップ特例等があってややこしいので割愛。給与所得控除の上乗せである特定支出控除も共通。
このように同じ所得控除の項目でも所得税と住民税では控除できる金額が異なってるから、各項目の節税効果を調べる上ではこの金額が大事になってくるんよ。
例えば、お子さんが大学生で「特定扶養(19歳以上23歳未満)」に該当する場合、所得控除は所得税で63万円、住民税で45万円や。
所得税率が10%(年収500万~600万円なら多くはこの税率)の人なら、所得税は年間6.3万円(63万円×10%)安くなるって計算や。一方、住民税は所得割が一律10%やから、年間4.5万円(45万円×10%)安くなるな。
住民税の調整控除
上記のように所得控除の額は所得税と住民税でかなり差のあるものもあります(例:特定扶養は18万円の差)。
この差による住民税の負担増を調整するため、人的控除(基礎控除、配偶者控除、扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除)については、住民税の所得割から「調整控除」が差し引かれます。
ただし、調整控除で使われる「人的控除額の差」は法律で定められた額(例:基礎控除は5万円)で計算されるため、令和8年度改正で広がった基礎控除の実際の差(最大61万円)がそのまま調整されるわけではありません。多くの場合、調整額は数千円程度のため、上記の節税額には反映させていません。
具体的な計算方法は自治体のHPに掲載されていますので、気になる方は是非、お住まいの自治体HPを確認してみてくださいね。
まとめ
今回紹介してきた以外にもまだ所得税と住民税には違いがあるんやけど、まずは対象年、課税方式と税率、所得控除額の違い、について抑えて貰えれば良いかな。
それぞれの違いについて表でまとめてみたでっ!(納付方法については記事では割愛)
| 所得税 | 住民税 | |
| 対象となる所得 | その年(1/1~12/31)の所得 | 前年(1/1~12/31)の所得 |
| 税金を納めるところ | 国(国税) | 自治体(地方税) |
| 課税方式と税率 | 超過累進課税(5%~45%) +復興特別所得税(所得税額の2.1%) |
所得割(一律10%)+ 均等割(4,000円)+森林環境税(1,000円) ※標準税率。自治体により上乗せあり |
| 納付方法 | 確定申告もしくは 源泉徴収(+年末調整) |
特別徴収(給与天引き)もしくは 普通徴収(6月、8月、10月、翌年1月の4回納付) |
| 所得控除額 | 雑損控除、医療費控除(セルフメディケーション税制含む)、社会保険料控除、小規模企業共済等掛金控除(iDeCo)の4項目は同一。 それ以外は異なる(記事内の一覧表参照) 特に基礎控除は所得税104万円、住民税43万円と大きく異なる |
|
所得税と住民税はよく聞く言葉やけど、なかなか体系立てて教わる機会がないし、雇われモンやと基本給与天引きやから気にすることが少ないと思う。
今見てくれてるキミのお役に少しでも立てれば嬉しく思うよ~。他にも節税のことが気になるようならもう少し見て行ってや!
あわせて読みたい
お先行って待っとるでーー⊂二二二( ^ω^)二⊃
節税・保険に関して悩みがあれば無料でFPに相談!
貯蓄もできて節税もできる保険を調べたいけど・・・
なんとなく面倒。勧誘が嫌。あまり空いている時間が無い。
というあなたにぴったりな保険代理店があります!
【保険見直しラボ】という無料の訪問型保険相談サービスで、経験豊富なFPがあなたの自宅や指定場所にまで来てくれて個別相談ができます。(オンライン可)
保険と関係ないiDeCoやNISAや、相続対策のことも詳しいので、もし節税・投資や保険について色々勉強したいことがあれば何でも気軽に無料で相談可能ですよ。
保険見直しラボ【訪問型の保険代理店】
保険見直しラボの特徴!
- 訪問型保険代理店では日本トップクラス(全国70拠点以上)
- 保険商品の比較表が単純明快で分かりやすい
- WEBオンライン面談・相談も可能
- 利用者の満足度・おすすめしたい度が高い
- 強引な勧誘が全く無く、何度相談しても無料
-
-
保険見直しラボの口コミ・評判は?実体験に基づくメリット・デメリットを解説