本記事では、所得控除のうち「基礎控除」について解説していきます。
本記事執筆時点の注意事項
令和8年度の税制改正によって、所得税の基礎控除と給与所得控除がさらに引き上げられました。本記事は令和8年度税制改正(令和8年分・令和9年分=2026年・2027年分の所得税)に対応した内容です。
改正は令和8年12月1日に施行され、会社員・パートの方は令和8年12月の年末調整で反映されます(11月までの毎月の源泉徴収は従来どおり)。
また、社会保険の「106万円の壁」は2026年10月1日に撤廃されました。
所得控除って何…?って方は以下の記事から読み進めていってみてください。税金の計算の流れをわかりやすく解説しています♪
-
-
サラリーマンの節税の仕組みをFPが図解!所得控除と税額控除を使いこなそう
続きを見る
また、本記事は基礎控除に付随する『年収の壁』についても理解を深めてもらえる内容としています。
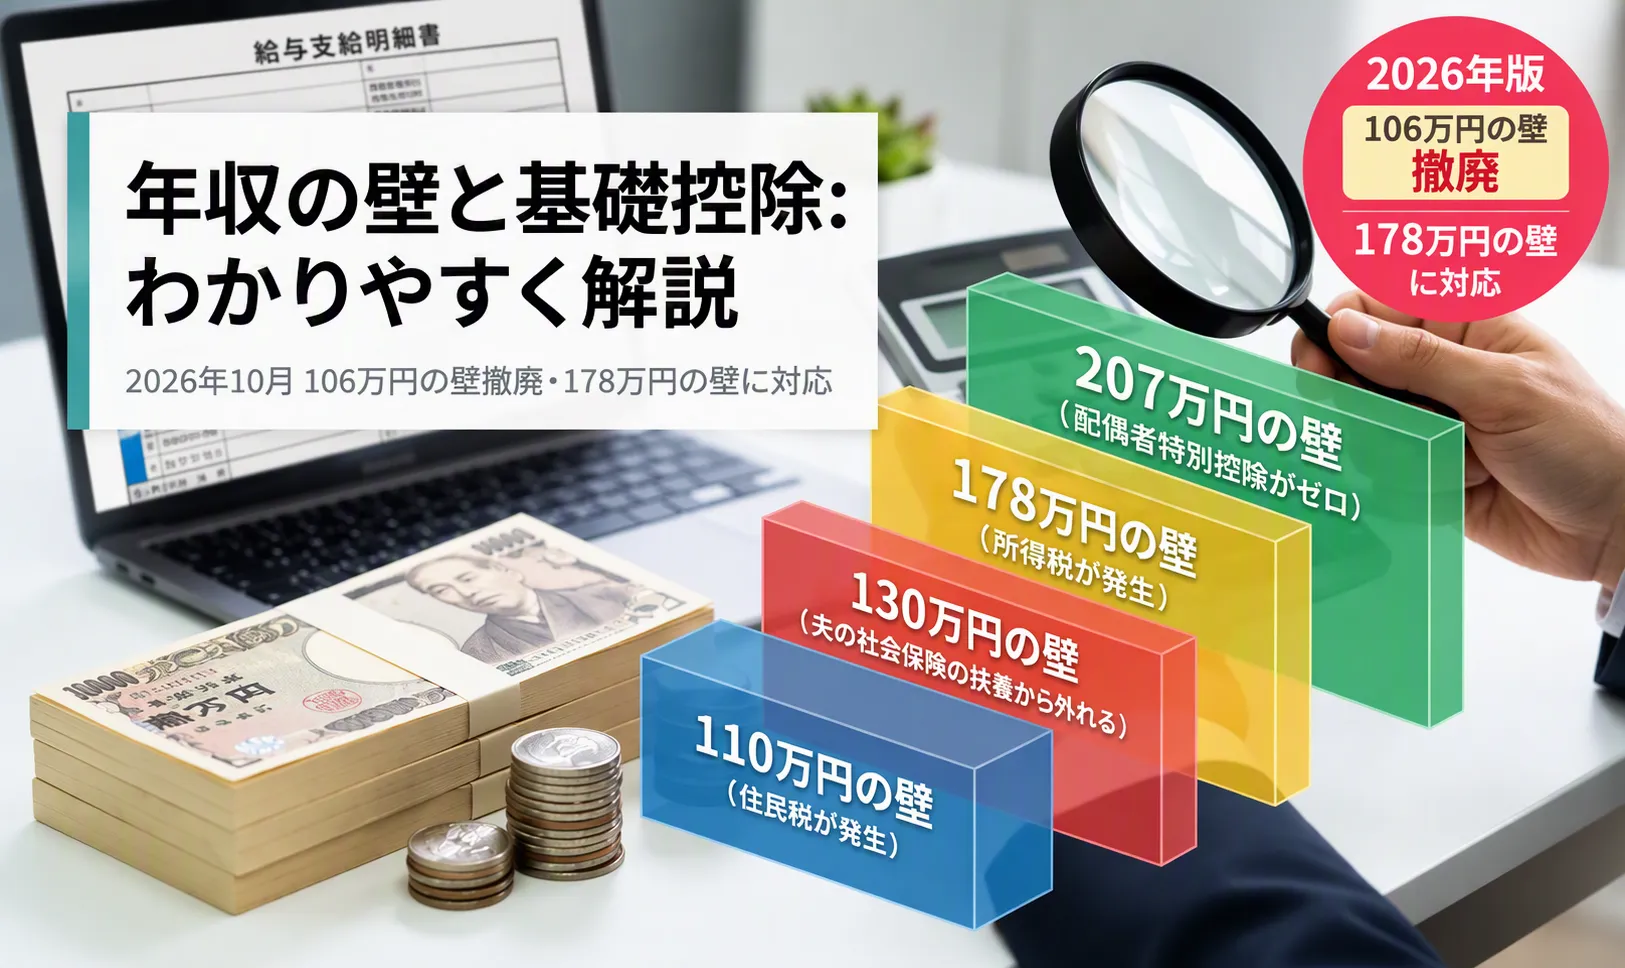
実は『年収の壁』と一言で言っても、主なものは
- 住民税における壁(約110万円)
- 所得税における壁(178万円)
- 社会保険料における壁(週20時間〈旧106万円〉と130万円)
- 配偶者側における壁(169万円と207万円)
の4種類があり、それぞれ金額も異なっています。
今回の記事は、「あなた(妻)がパート・アルバイト」、「夫がサラリーマンまたは公務員(年収300〜900万円)」の場合を想定しています。
妻と夫は逆でも成り立ちます。
税金(住民税と所得税)における壁
まずは、パートで働く妻側の住民税と所得税といった税金に関する壁を理解していきましょう。
110万円の壁:住民税発生
正しく理解するなら?
- 「合計所得金額が自治体の非課税基準額を超える場合」に住民税が発生する
まず第一の壁は年収110万円、住民税発生の壁です。正確には「合計所得金額」が関与してますので、これについて詳しく紹介しますね。
通常、正社員・パート・派遣の場合、収入は「給与」として支払われますが、一旦、「給与所得控除」と呼ばれる経費を差し引き、「給与所得」が算出されます。あなたの収入が給与のみの場合、「給与所得=合計所得金額」です。
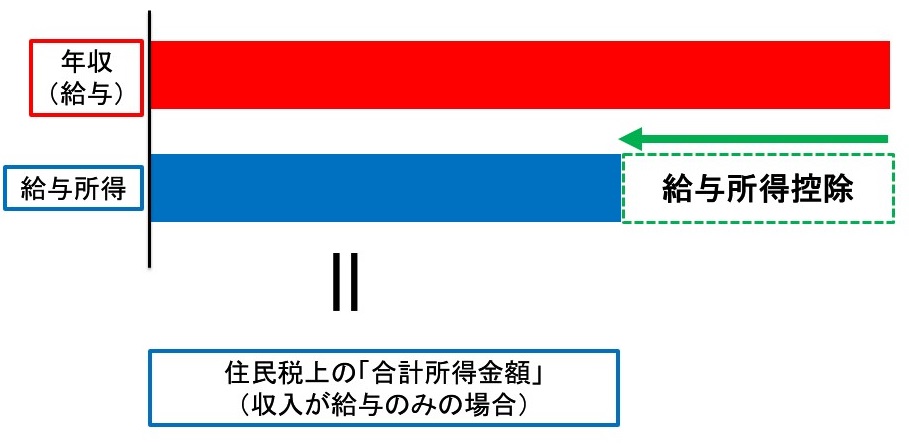
そして給与所得控除は「年収」を基準にして以下の計算式で決まっています(所得税・令和8年分および令和9年分)。
| 年収(給与等の収入金額) | 給与所得控除額 |
| 220万円以下 | 74万円(本則69万円+特例5万円) |
| 220万円超、360万円以下 | 収入金額×30%+8万円 |
| 360万円超、660万円以下 | 収入金額×20%+44万円 |
| 660万円超、850万円以下 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) |
※令和7年分は最低65万円(190万円以下)、令和10年分以後は最低69万円となります。
※引用:【国税庁】令和8年度税制改正による所得税の基礎控除の引上げ等について、No.1410 給与所得控除
一方、住民税(令和8年度分)は給与所得控除の最低保障額65万円で計算します。例えば、下表の左のような年収(給与のみ)の場合、合計所得金額は右の額になります。
| 年収 (給与のみの場合) |
- 給与所得控除 | = 合計所得金額 |
| 110万円 | 65万円 | 45万円 |
| 106.5万円 | 65万円 | 41.5万円 |
| 103万円 | 65万円 | 38万円 |
さて、このように算出した合計所得金額が各自治体の設定している非課税基準額を超えた場合、住民税が発生します。
非課税基準額は地域の級地区分(3区分)によって異なるのですが、通常、都市部にお住まいでしたら非課税基準額は45万円のため、給与年収110万円までなら住民税は発生しません。
| 級地区分 | 主な該当自治体など | 非課税基準額 |
| 1級地 | 東京23区、大阪市、横浜市など (例:練馬区) |
45万円 |
| 2級地 | 県庁所在地、中核市など (例:群馬県前橋市) |
41.5万円 |
| 3級地 | 町村部、小規模な市など (例:北海道北見市、三条市) |
38万円 |
※参考:Wikipedia:級地制度
これがまず1つ目の年収の壁、住民税に関係するものです。基本は年収110万円ですが、お住まいの自治体によって異なることも覚えておきましょう。
住民税に関する壁はココだけです。
基礎控除とは
基礎控除は、「生活維持のため最低限の収入には課税しない」といった観点から創設された所得控除の一種です。所得控除の中でも、ほぼすべての人に該当する控除枠ですね。
-
-
サラリーマンの節税の仕組みをFPが図解!所得控除と税額控除を使いこなそう
続きを見る
昔は全国民一律に同額の控除額(2019年末までは所得税で38万円、住民税で33万円)でしたが、2020年からは年収(合計所得金額)に応じた控除額に変更されました。
また、昨今の物価高に鑑みて、2025年(令和7年分)、2026年(令和8年分)と2年連続で基礎控除額が引き上げられています!
過去の基礎控除額は割愛しますが、2026年~2027年(令和8年分・令和9年分)の控除額は下表の通りです。収入が給与のみの場合、「合計所得金額=給与所得」となります。
| 合計所得金額 | 所得税の 基礎控除額 |
住民税の 基礎控除額 |
| 489万円以下 | 104万円 | 43万円 |
| 489万円超 655万円以下 | 67万円 | |
| 655万円超2,350万円以下 | 62万円 | |
| 2,350万円超2,400万円以下 | 48万円 | |
| 2,400万円超2,450万円以下 | 32万円 | 29万円 |
| 2,450万円超2,500万円以下 | 16万円 | 15万円 |
| 2,500万円超 | 0円(なし) | 0円(なし) |
※所得税の104万円・67万円は、本則62万円に令和8・9年分限りの加算(42万円・5万円)を上乗せした額です。
※令和10年分(2028年分)以後は加算が縮小され、低所得層の基礎控除は最大99万円となる予定です。
※引用:【国税庁】令和8年度税制改正による所得税の基礎控除の引上げ等について
所得税と住民税で控除の額が異なっていますが、ここではあまり気にしなくてOKです。
178万円の壁:所得税発生
正しく理解するなら?
- 「課税所得金額が1,000円以上の場合」に所得税が発生する
【出典】国税庁|No.2260 所得税の税率
過去は「年収103万円の壁」と言われていたラインが所得税発生の年収の壁で、令和7年分は160万円、令和8年分(2026年分)からは「178万円」です。
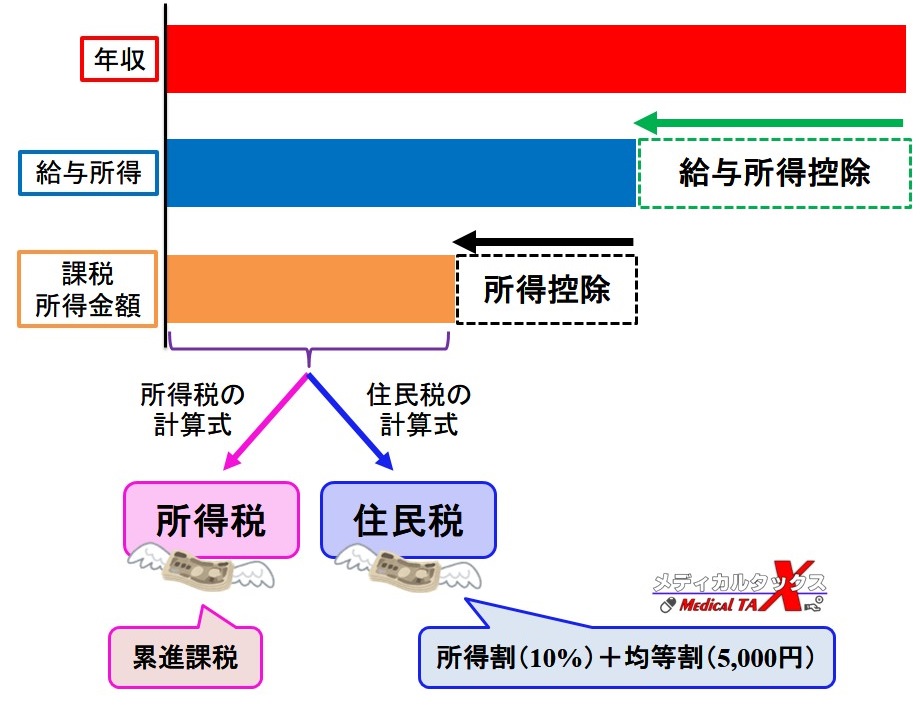
先ほどの110万円の壁に「給与所得(下図の青枠)」が出てきましたが、そこから所得控除(黒枠)を引いた残りの額が課税所得金額(オレンジ枠)と呼ばれるものです。
この課税所得金額を元にして
所得税と住民税
が算出されていきます。
住民税は課税所得金額が0円でも前述の合計所得金額が自治体基準額を超えていれば発生する
つまり、所得税に関しては課税所得金額が0円なら税金は一切発生しません。また1,000円未満は切り捨てのため、1〜999円でも所得税は発生しません。
このライン(年収の壁)が年収178万円というわけです。
年収178万円の場合、給与所得控除は前述の表に従い「74万円」ですので、給与所得は104万円となります(178万円-74万円)。
続いて給与所得から所得控除を差し引きますが、極端な収入がない限り全員に適用される所得控除として先ほどの「基礎控除」がありましたよね。
基礎控除は年収・所得によって変動がありますが、合計所得金額が489万円以下の場合は104万円です。
つ・ま・り、
「年収178万円-給与所得控除74万円-基礎控除104万円」で課税所得金額は0円!
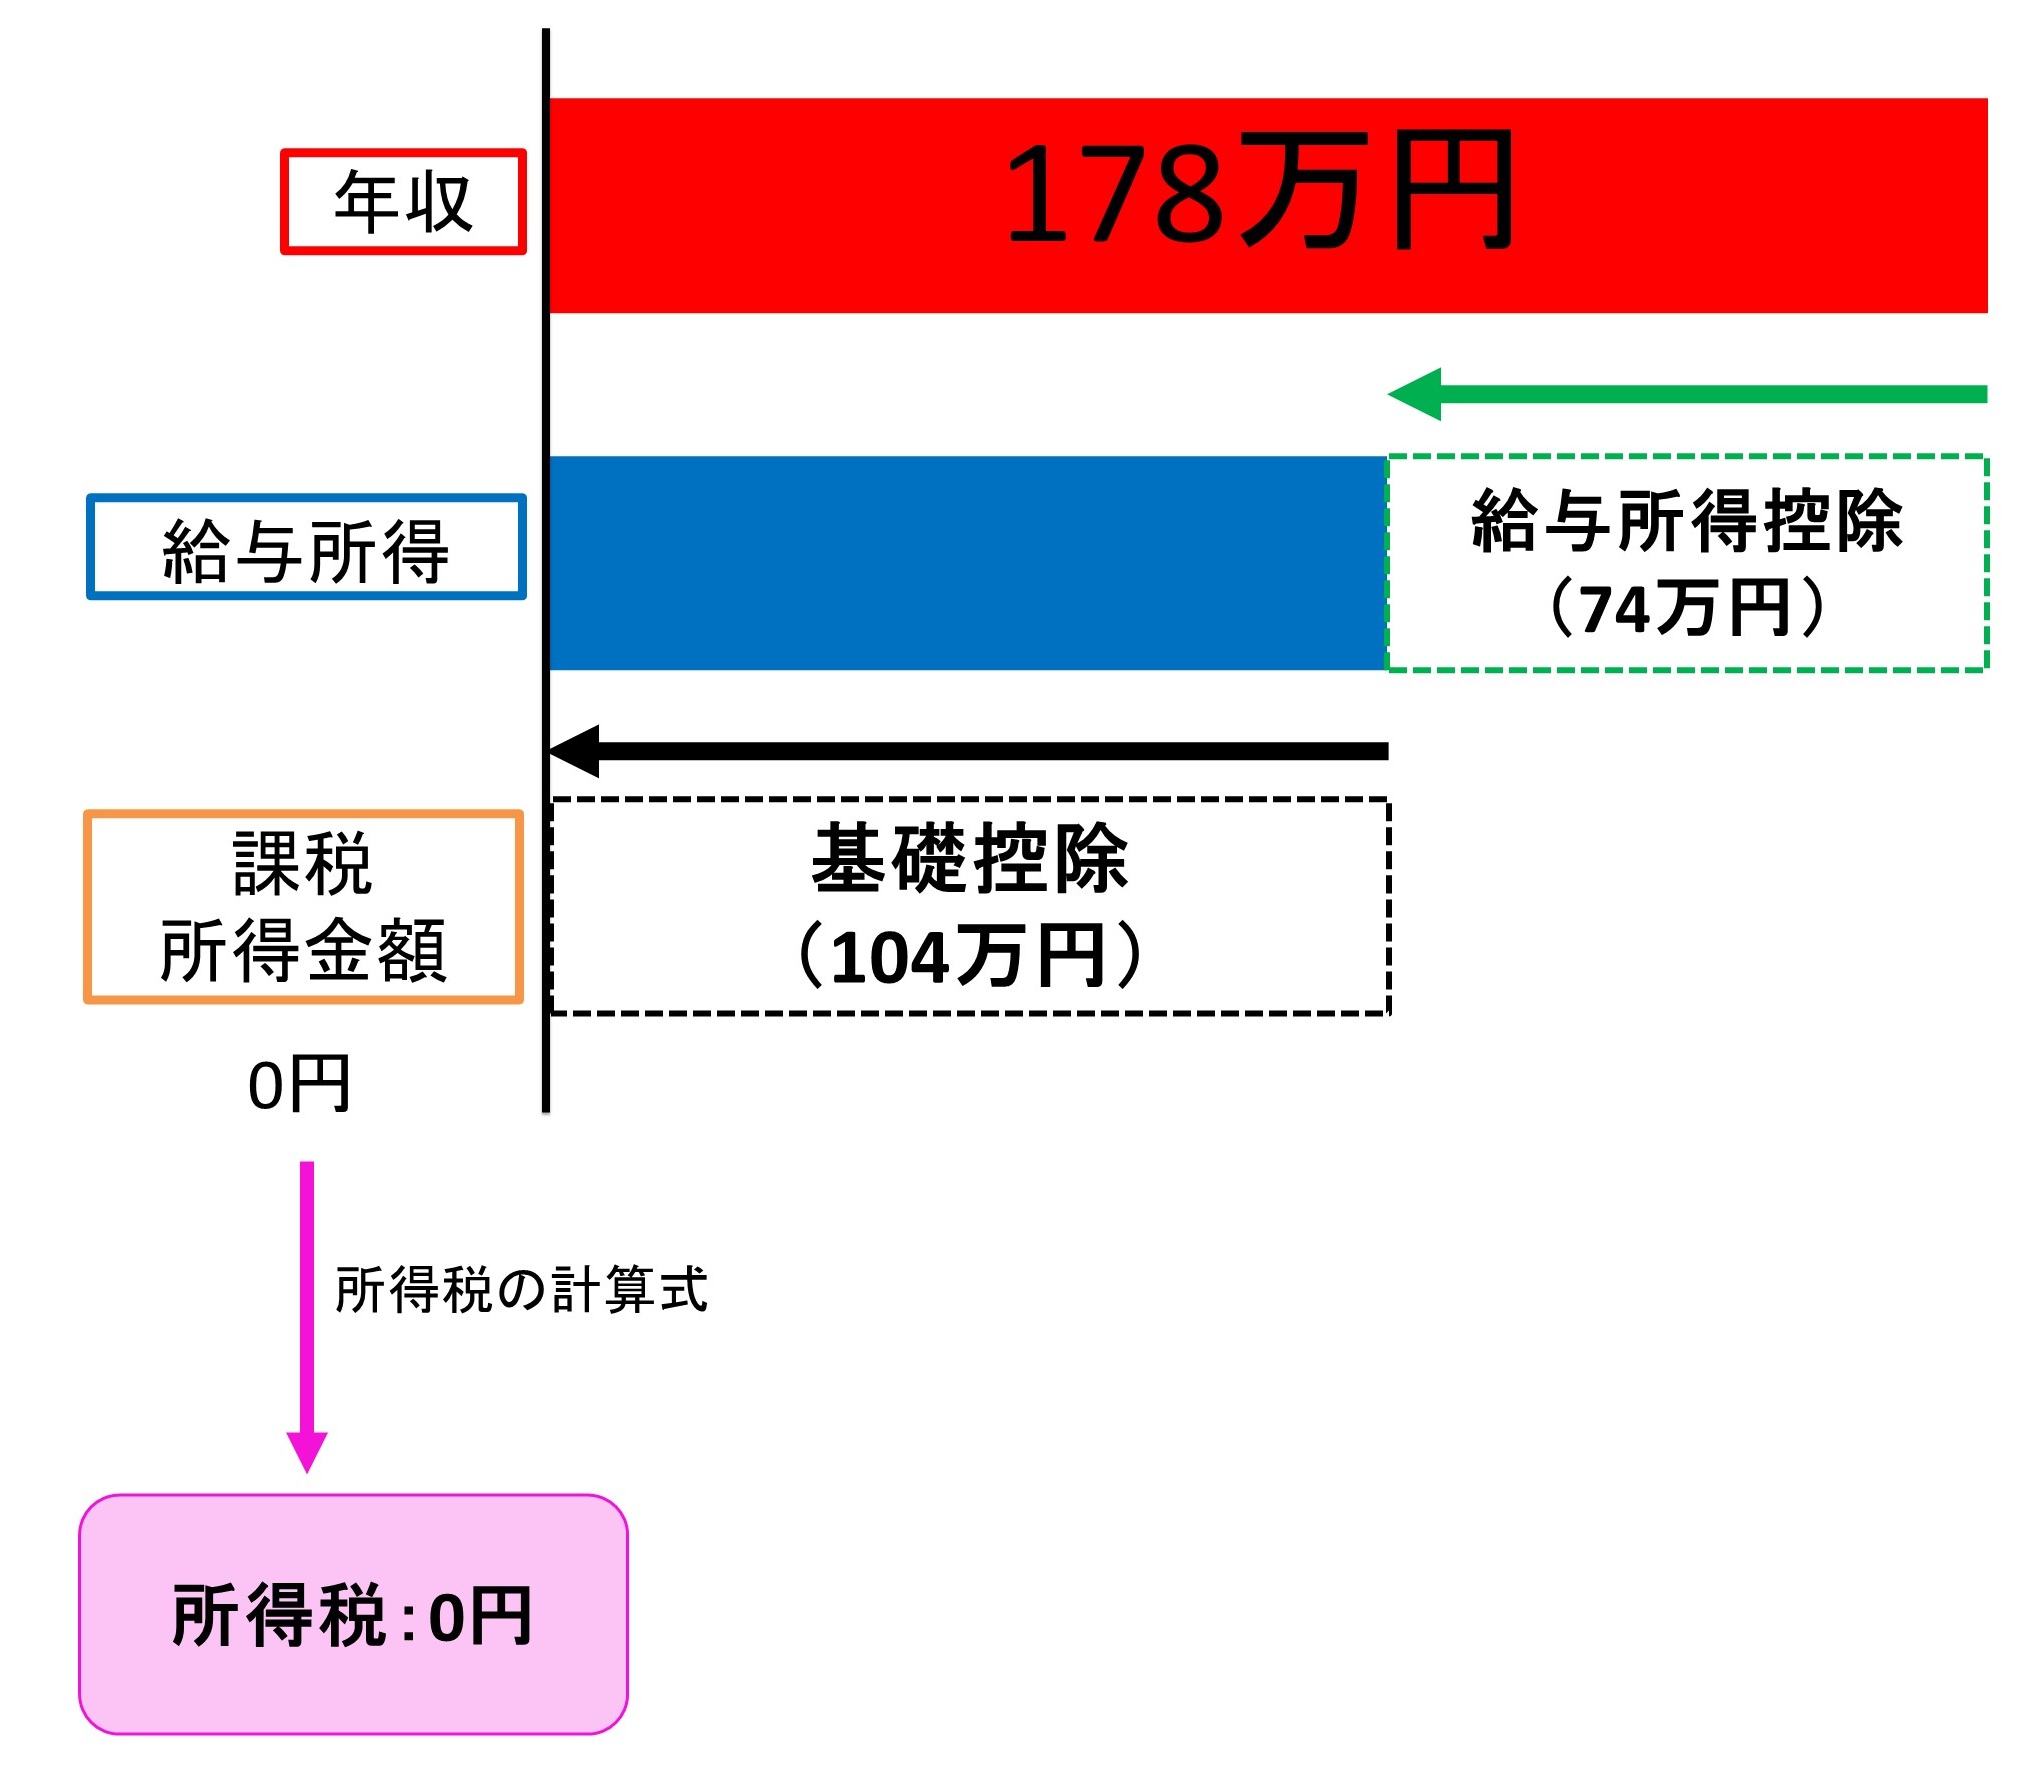
課税所得金額が999円までは全て切り捨てのため、0円と同義
所得控除には基礎控除以外にも
- 社会保険料控除:全額
- 生命保険料控除:最大12万円
- 地震保険料控除:最大5万円
- 小規模企業共済等掛金控除(iDeCo等):27.6万円(専業やパートのみの場合)
がありますので、もしあなたが上記の所得控除に該当する場合、178万円以上年収があったとしても所得税は発生しないかもしれませんよ。
例えば、年収200万円だとしても、iDeCoを満額(27.6万円/年)やっていれば・・・
- 年収200万円-給与所得控除74万円-小規模企業共済等掛金控除27.6万円-基礎控除104万円=課税所得金額はマイナス5.6万円
つまり、課税所得金額は0円と同義ですので所得税は発生しません。
基礎控除以外の所得控除が何もない場合、所得税発生の壁は年収178万円で間違いありませんが、もしあなたが生命保険やiDeCoをやっている場合、もう少し上の年収を目指すことも可能になりますね!
-
-
【図解】iDeCoの節税効果やメリット・デメリットについて解説するで!
続きを見る
所得控除の種類や概要については以下の記事でまとめています☆
-
-
所得控除と税額控除の一覧表|節税するならまずはコレから!
続きを見る
178万円の壁の経緯と今後(令和10年分以後は168万円)
2025年12月18日、高市首相と国民民主党の玉木代表が、所得税の年収の壁を178万円へ引き上げることで正式に合意しました。
その後、令和8年度税制改正で正式に178万円まで引き上げられ、令和8年分(2026年分)から適用されています。
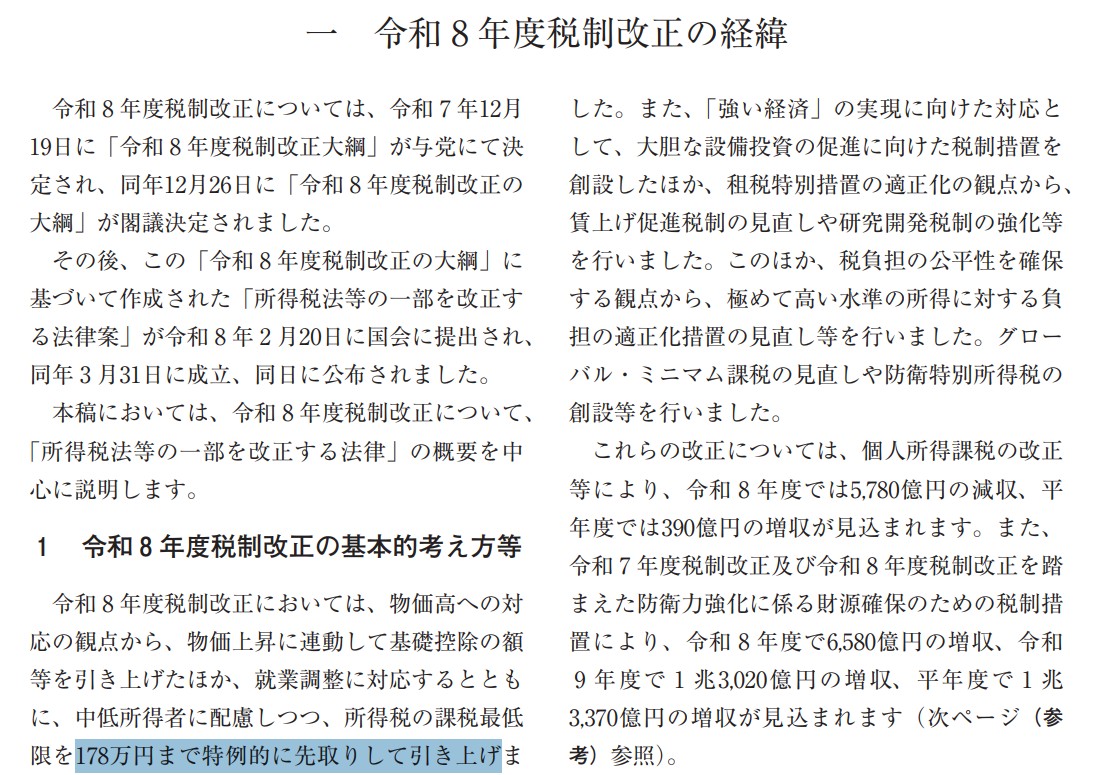
財務省|税制改正の概要>令和8年度 税制改正の解説
ただし、給与所得控除の特例(5万円)と基礎控除の加算(42万円)は令和8年分・令和9年分限りの措置です。令和10年分(2028年分)以後は、所得税の年収の壁は168万円となる予定です。
| 年分 | 給与所得控除(最低) | 基礎控除(最大) | 所得税の年収の壁 |
| 令和6年分以前 | 55万円 | 48万円 | 103万円 |
| 令和7年分 | 65万円 | 95万円 | 160万円 |
| 令和8・9年分 | 74万円 | 104万円 | 178万円 |
| 令和10年分以後 | 69万円 | 99万円 | 168万円 |
社会保険における壁
続いて、パートで働く妻の社会保険の壁についてです!
社会保険の壁には、これまで106万円と130万円の2つがありました。
しかし、2026年10月1日に106万円の壁は撤廃され、現在は「週20時間」が社会保険加入の分岐点となっています。
厚生労働省|社会保険加入の要件、年金制度改正法が成立しました
また、130万円の壁の判定基準は、2026年4月以降、実績ベースから労働契約に基づく判定へと変更されました。
厚生労働省|「年収の壁」への対応、PR社労士・行政書士事務所|2026年4月から「130万円の壁」が変わる!労働契約を基準とする新ルールについて
週20時間の壁(旧106万円の壁):社会保険料が発生する可能性がある
正しく理解するなら?
2026年10月以降は、以下の4条件全てに該当する場合、パートの妻の社会保険料(厚生年金・健康保険)が発生する。※
- 従業員数51人以上の勤め先に勤務している(2027年10月以降は段階的に縮小)
- 週の所定労働時間が20時間以上
- 2か月を超えて働く予定がある
- 学生ではない
給与が月額8.8万円以上(年収約106万円) ⇒ 2026年10月1日に撤廃
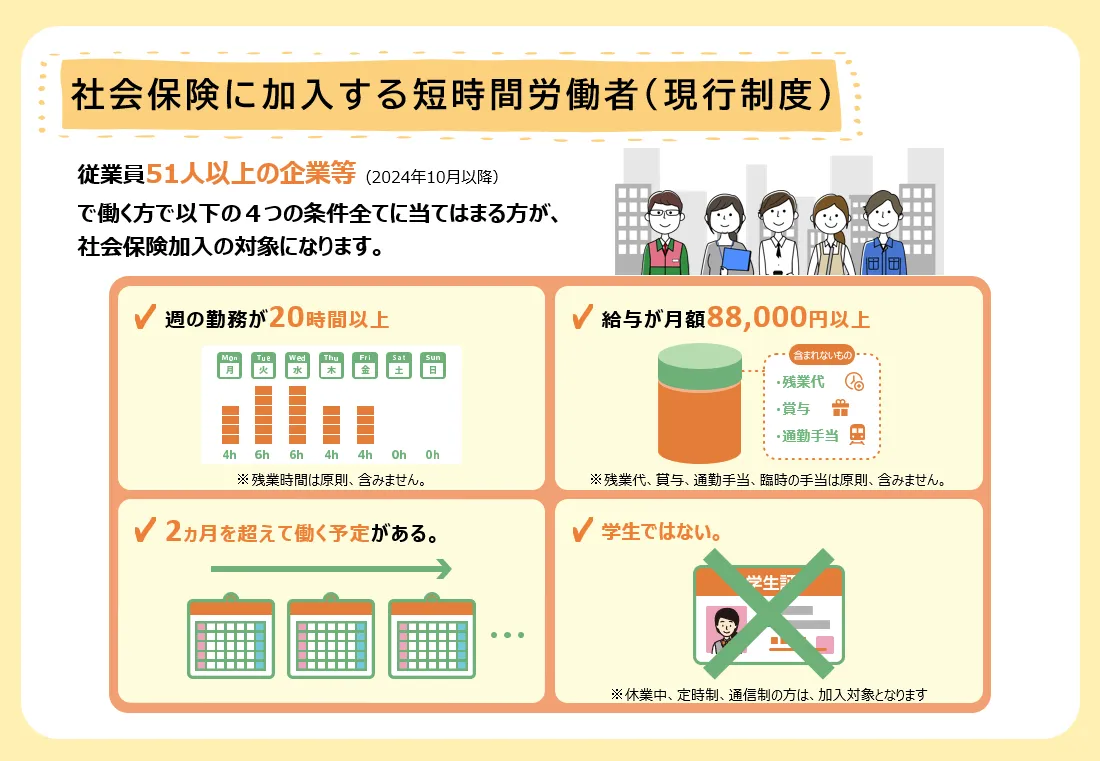
【出典】厚生労働省|社会保険適用拡大特設サイト、社会保険の加入対象の拡大について
※勤務時間・勤務日数が常時雇用者の4分の3未満の場合
2016年10月より、アルバイトや派遣に従事する短時間労働者の社会保険(厚生年金保険・健康保険)への加入が段階的に拡大されてきました。
2026年9月までは、社会保険の加入対象者の条件の一つに「月額賃金8.8万円以上」というものがあり、これを年収に換算すると約106万円だったため「106万円の壁」と呼ばれていました。
しかし、最低賃金の上昇により、週20時間以上働けば全国どこでも月額8.8万円を超えるようになったため、2026年10月1日にこの賃金要件は撤廃されました。
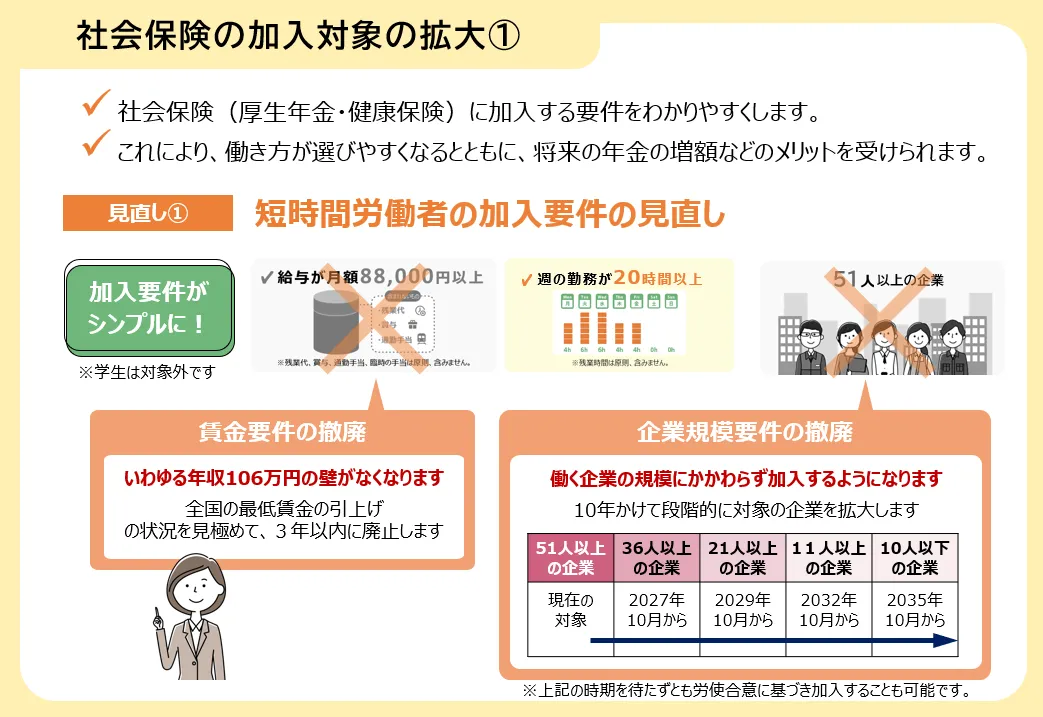
【出典】厚生労働省|年金制度改正法が成立しました
つまり、今後は年収に関係なく「週20時間の勤務」が社会保険加入の分岐点になるということですね。
なお、契約上は週20時間未満でも、実際の労働時間が2か月連続で週20時間以上となり、その後も続く見込みの場合は、3か月目から加入対象となります。
また、勤務先の企業規模の要件も段階的に縮小され、2035年10月には撤廃される予定です。
| 時期 | 対象となる企業規模(従業員数) |
| 〜2027年9月 | 51人以上 |
| 2027年10月〜 | 36人以上 |
| 2029年10月〜 | 21人以上 |
| 2032年10月〜 | 11人以上 |
| 2035年10月〜 | 企業規模の要件なし |
【出典】厚生労働省|社会保険加入の要件(社会保険適用拡大特設サイト)
社会保険に加入となると、もちろん月々の厚生年金保険料や健康保険料は自分で支払うことになります。
もし加入条件に合致して社会保険の加入者となると、こんなことが発生します。
- 社会保険料(厚生年金保険料と健康保険料)が発生:月1.5万円ほど
- 次項で解説する夫の社会保険上の扶養から外れる(外れた場合、次項の130万円の壁は気にする必要がない)
【参考】保険料額表(令和2年9月分~)(厚生年金保険と協会けんぽ管掌の健康保険)、令和7年度保険料額表(令和7年3月分から)
ただし、保険料は会社と折半で、将来の年金(厚生年金)が増えるほか、病気やケガで休んだときの傷病手当金や出産手当金も受けられるようになります。
妻が夫の社会保険上の扶養(厚生年金の第3号被保険者、健康保険組合の被扶養者)のままでいたいなら、加入条件を避けて余計な出費は控えましょう!
先ほどの条件の一つでも該当しなければ加入しなくてもよいため、回避しやすい条件としてはこんな感じでしょうか。
- 週の所定労働時間を20時間未満にする(例:1日6時間×3日 or 1日8時間×2日)
- 雇用期間を2か月以内とする(例:短期派遣や短期バイト)
年収130万円の壁:夫の社会保険上の扶養から外れる
正しく理解するなら?
妻の年収(見込み額)が130万円以上なら、夫の
- 年金制度上の第3号被保険者から外れる
- 健康保険上の被扶養者から外れる
2026年4月以降は、雇用契約の内容(時給・労働時間・諸手当など)から見込まれる年収で判定。交通費も含む。
これは妻の年収(交通費含む)が判断基準です!
夫がサラリーマンや公務員の場合、夫は厚生年金の第2号被保険者ですが、その配偶者(妻)は第3号被保険者とされています。
何がいいかって、この第3号被保険者は保険料の自己負担が無料で国民年金に加入できているんです!!!
国民年金の加入者のうち、厚生年金、共済組合に加入している第2号被保険者に扶養されている20歳以上60歳未満の配偶者(年収が130万円未満の人)を第3号被保険者といいます。
【出典】日本年金機構|第3号被保険者
また夫は会社の健康保険組合に加入していますが、その扶養者も保険料負担なしで加入することができます(被扶養者)。
<被扶養者の収入の基準>
- 同居している場合:対象者の年収が130万円(60歳以上または障害者は180万円)未満で、被保険者の収入の2分の1未満であること。年間収入とは、過去における収入のことではなく、被扶養者に該当する時点及び認定された日以降の年間見込み収入額のことをいいます。
- 別居している場合:対象者の年収が130万円(60歳以上または障害者は180万円)未満で、かつ、その額が被保険者からの仕送額より少ないこと。
【出典】東京薬業健康保険組合|家族の加入について
上記は東京薬業健康保険組合の例ですが、どこの健保もほぼ同じ基準を設けていると思います。
このように妻の年収が130万円を超えると、厚生年金・健康保険共に夫の扶養からも外れてしまうため、妻自身で
- 国民年金保険(またはパート先職場の厚生年金保険)
- 国民健康保険(またはパート職場の健康保険組合)
に加入する必要があるのです。
これまた結構な額になってしまいますね・・・。前述の通り、月1.5万円(年間20万円程度)の社会保険料を支払わないといけなくなってしまいます。
特に、週20時間未満で年収130万円を超えるパターンは要注意です。勤務先の社会保険に入れないため、国民年金・国民健康保険の保険料を全額自分で負担することになります。
なお、2023年10月から始まった「年収の壁・支援強化パッケージ」では、繁忙等が理由で意図せずに130万円を超えた場合、事業主の証明があれば原則として連続2回まで被扶養者認定が継続できることになりました!この取扱いは現在、恒久化されています。
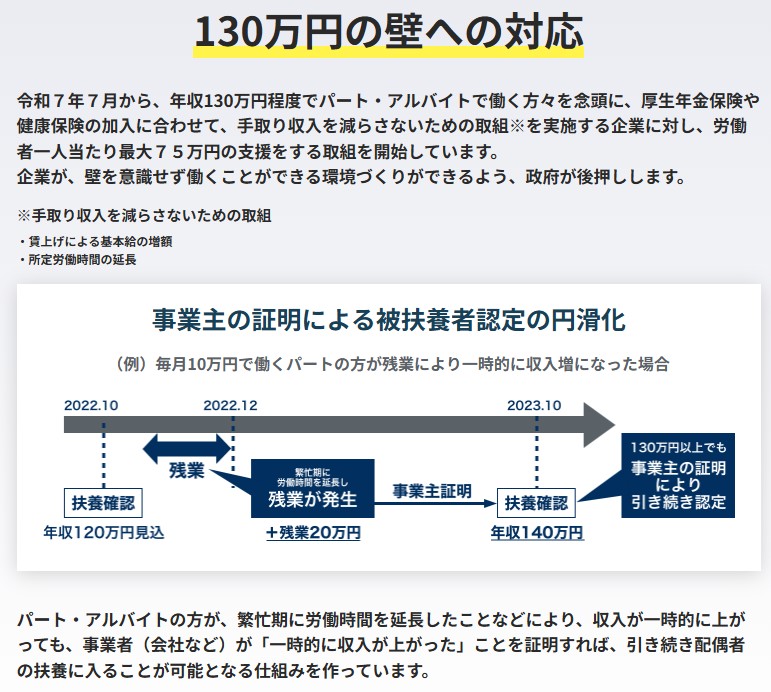
内閣官房内閣広報室|いわゆる「年収の壁」対策
さらに2026年4月からは、社会保険(健康保険・厚生年金)の扶養認定基準である「130万円の壁」の判定基準が、これまでの「実績ベース」から「労働契約ベース」へと大きく変わりました。
厚生労働省|「年収の壁」への対応、PR社労士・行政書士事務所|2026年4月から「130万円の壁」が変わる!労働契約を基準とする新ルールについて
主な変更点については下表にまとめてみました。
| 旧制度(2026年3月まで) | 新制度(2026年4月から) | |
| 扶養認定の年収 | 130万円未満 | 130万円未満 |
| 判定の主な基準 | 過去の収入実績や直近の給与明細 | 労働契約(雇用契約書など)の内容 |
| 計算の根拠 | 前年度年収や直近3か月の平均月収×12など | 契約上の時給・労働時間・日数・諸手当 |
| 残業代の扱い | 原則として含まれる(実績に含まれるため) | 原則として含まない (※契約外の場合) |
| 一時的な収入増 | 連続すると扶養を外れるリスクが高いが、 年収の壁・支援強化パッケージで 事業主証明があれば扶養継続可 |
契約内容の範囲内なら、 一時的な超過による収入増でも扶養は外れない |
| 交通費 | 収入に含まれる | 収入に含まれる(契約に明記されるため) |
では最後に169万円と207万円の壁!これはあなた側ではなく、夫側の配偶者控除に関係する壁です。
年収169万円と207万円の壁:夫側の配偶者(特別)控除が減額・消滅する
正しく理解するなら?
パートで働く妻の合計所得金額が
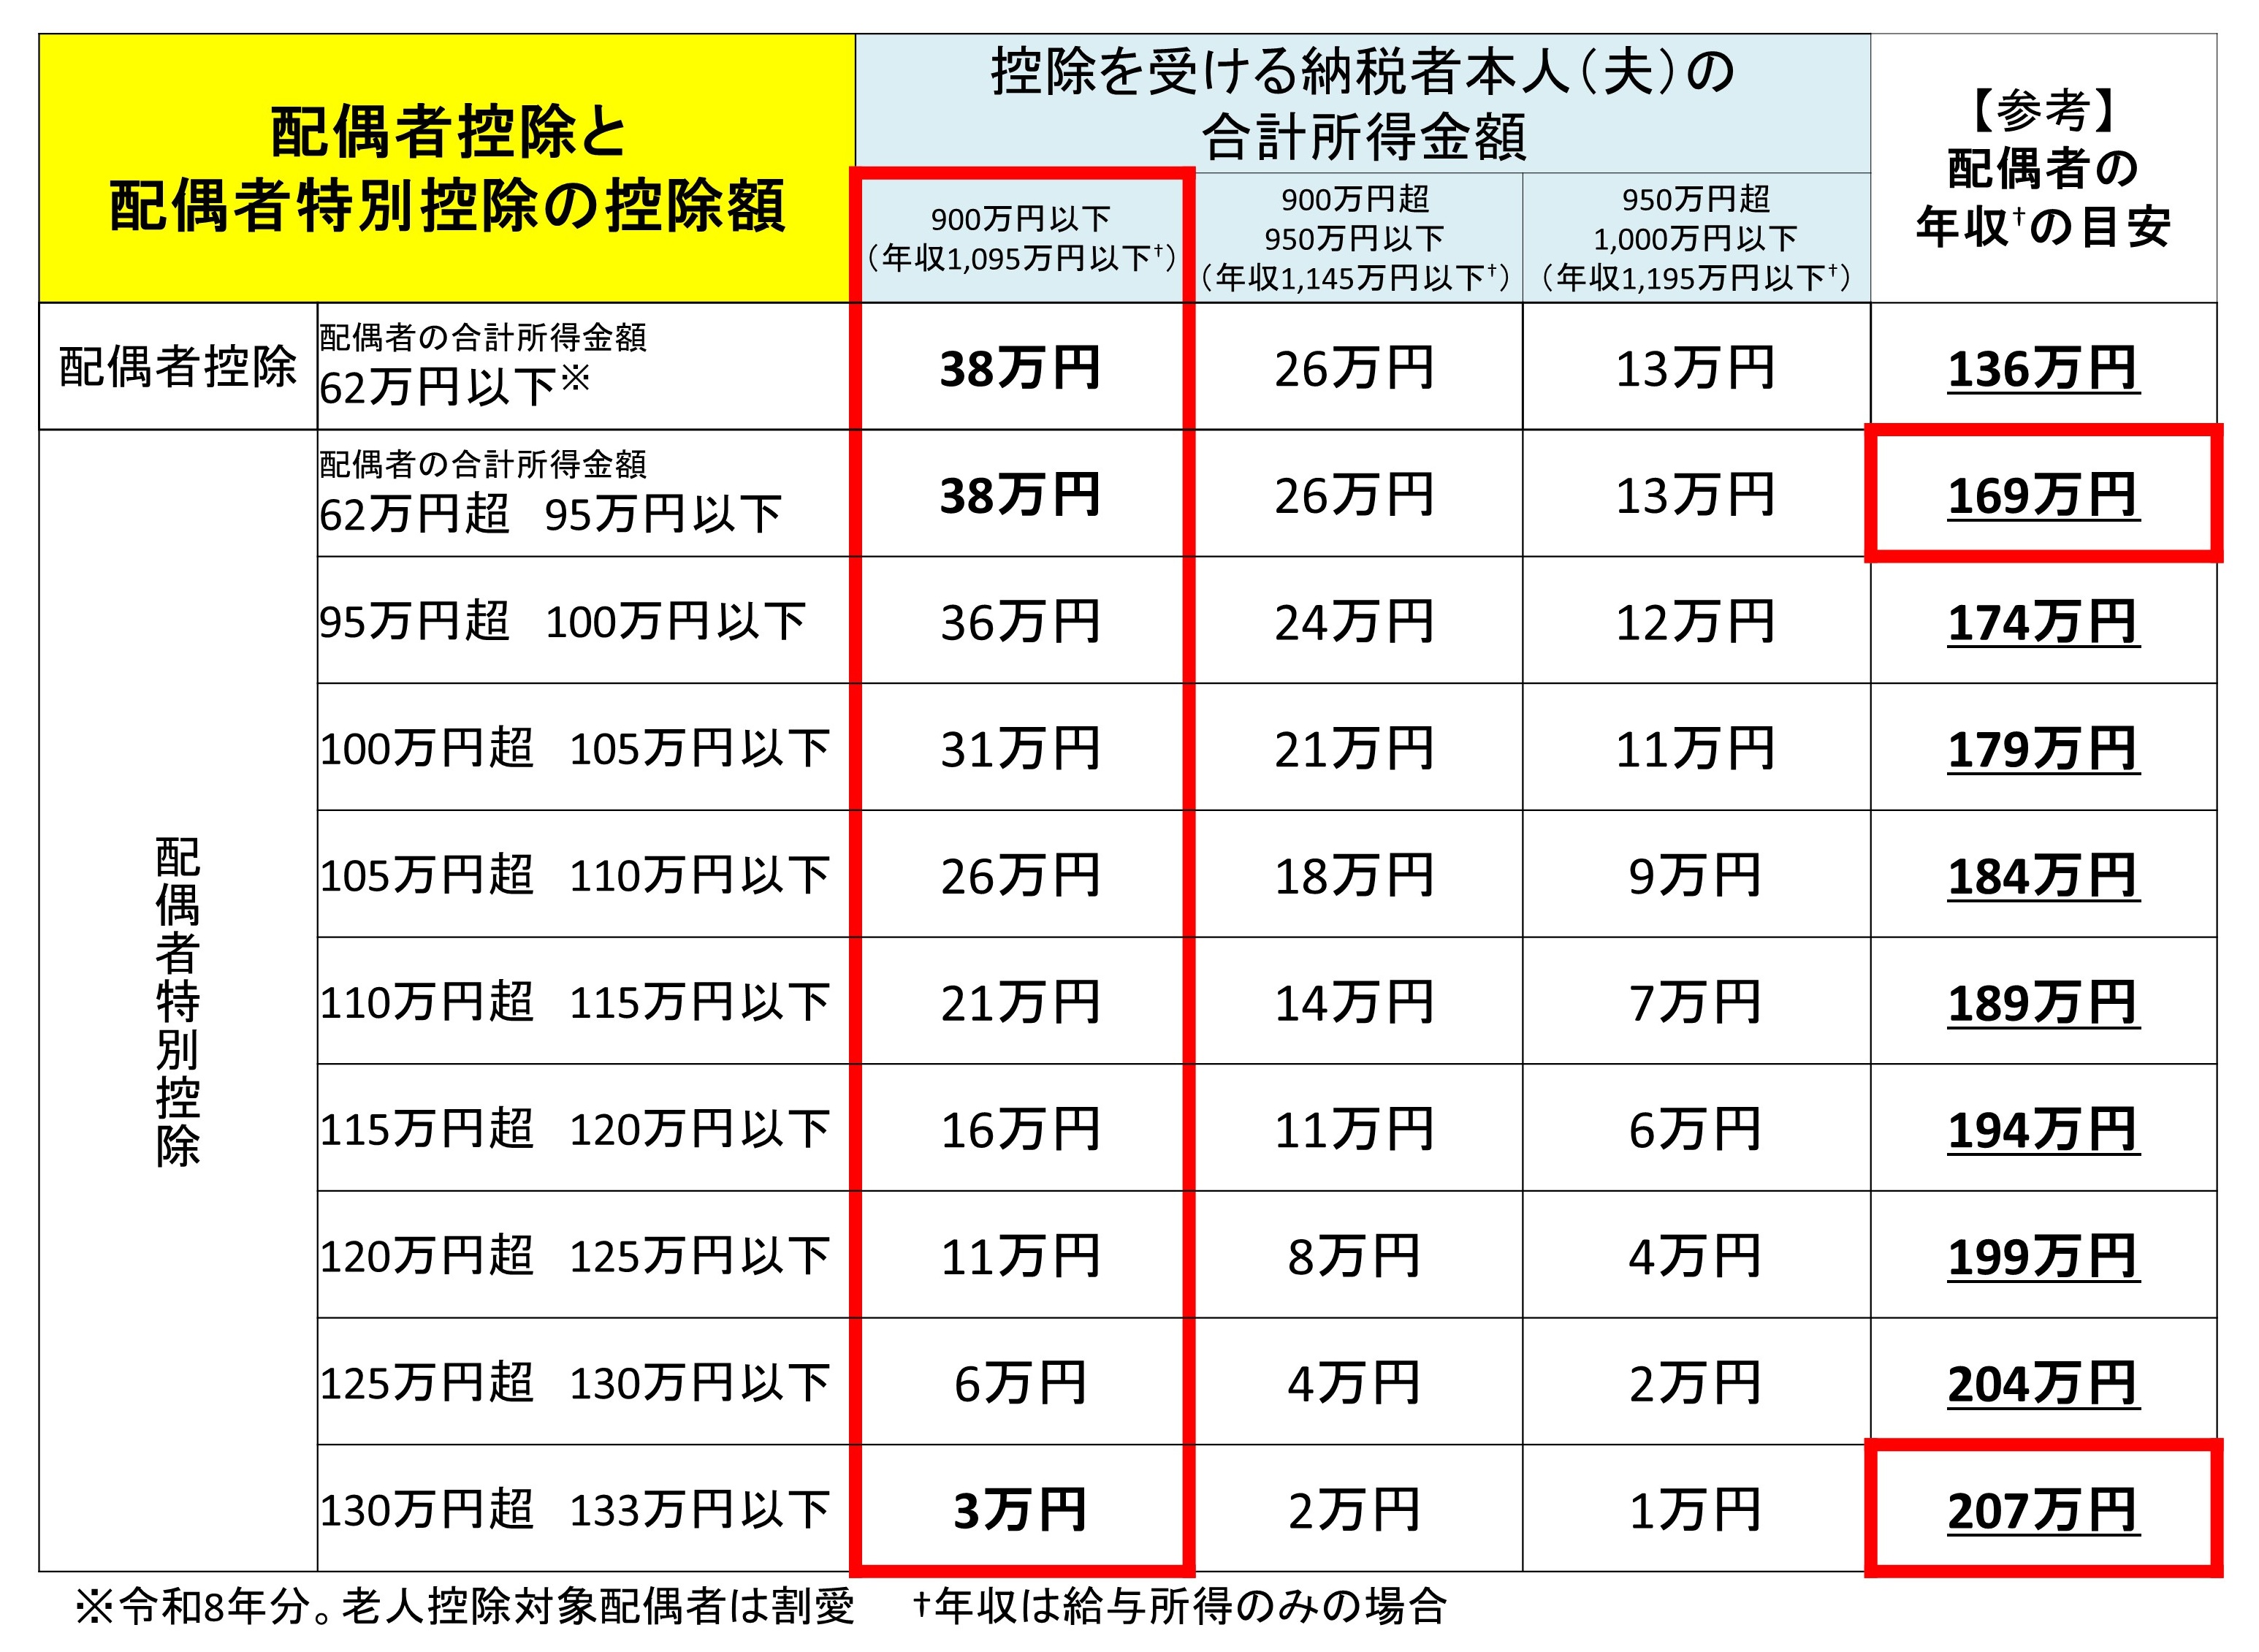
- 95万円を超えると夫の配偶者特別控除38万円が減額となり、
- 133万円を超えると夫の配偶者特別控除が0円となる。
※夫の年収が1,095万円以下(合計所得金額900万円以下)の場合。令和8年分の金額。
【出典】国税庁|No.1191配偶者控除、No.1195配偶者特別控除
夫側の所得控除の一つに「配偶者控除」や「配偶者特別控除」と呼ばれるものがあり、これは夫と配偶者(妻)の合計所得金額によって変動します(最大38万円から0円まで)。
令和8年分は、妻の合計所得金額が62万円以下(給与年収136万円以下)なら配偶者控除、62万円超なら配偶者特別控除の対象です。
そして、最大の控除額である38万円を適用できるラインが年収169万円(合計所得金額95万円)というわけです。
年収169万円(給与のみの場合)ー給与所得控除74万円=合計所得金額95万円
-

-
配偶者控除・配偶者特別控除ってなんや?節税効果を解説するで
続きを見る
そして配偶者特別控除が消失するラインが年収207万円(合計所得金額133万円超)ですね。
夫の所得税率が10%(年収500万円前後なら所得税率10%が多い)、住民税率10%とすると、配偶者特別控除38万円を適用すれば、
- 38万円×20%=7.6万円/年
の節税効果を得ることができます。
住民税の配偶者特別控除は最大33万円のため、実際の節税額はもう少し小さくなります。
ただ、世帯で考えればそこまでの負担額ではないため、あまり169万円と207万円の壁は気にしなくて良いと考えます。
年収の壁のまとめ:図表
以上、今回は主な年収の壁として、以下の4種類と共に、所得控除のうち「基礎控除」を解説しました。
- 住民税における壁(約110万円)
- 所得税における壁(178万円)
- 社会保険料における壁(週20時間〈旧106万円〉と130万円)
- 配偶者側における壁(169万円と207万円)
下表が記事で紹介した年収の壁のまとめです(2026年10月時点・令和8年分)。
| 年収の壁 | 種類 | 対象者 | どうなる? |
| 週20時間 (旧106万円) |
社会保険 | パートの妻 | 勤務先の社会保険に加入 (2026年10月に年収要件は撤廃。勤務先の企業規模などの条件あり) |
| 110万円 | 住民税 | 住民税発生 (自治体によっては103万円や106.5万円の場合あり) |
|
| 130万円 | 社会保険 | 配偶者(夫)の扶養から外れて 社会保険料発生 |
|
| 169万円 | 所得税 | 夫 | 夫の配偶者特別控除が減額 |
| 178万円 | パートの妻 | 所得税発生 | |
| 207万円 | 夫 | 夫の配偶者特別控除が消滅 |
本記事では割愛しましたが、特定扶養控除(特定親族特別控除)も含めて図にまとめるとこんな感じです。
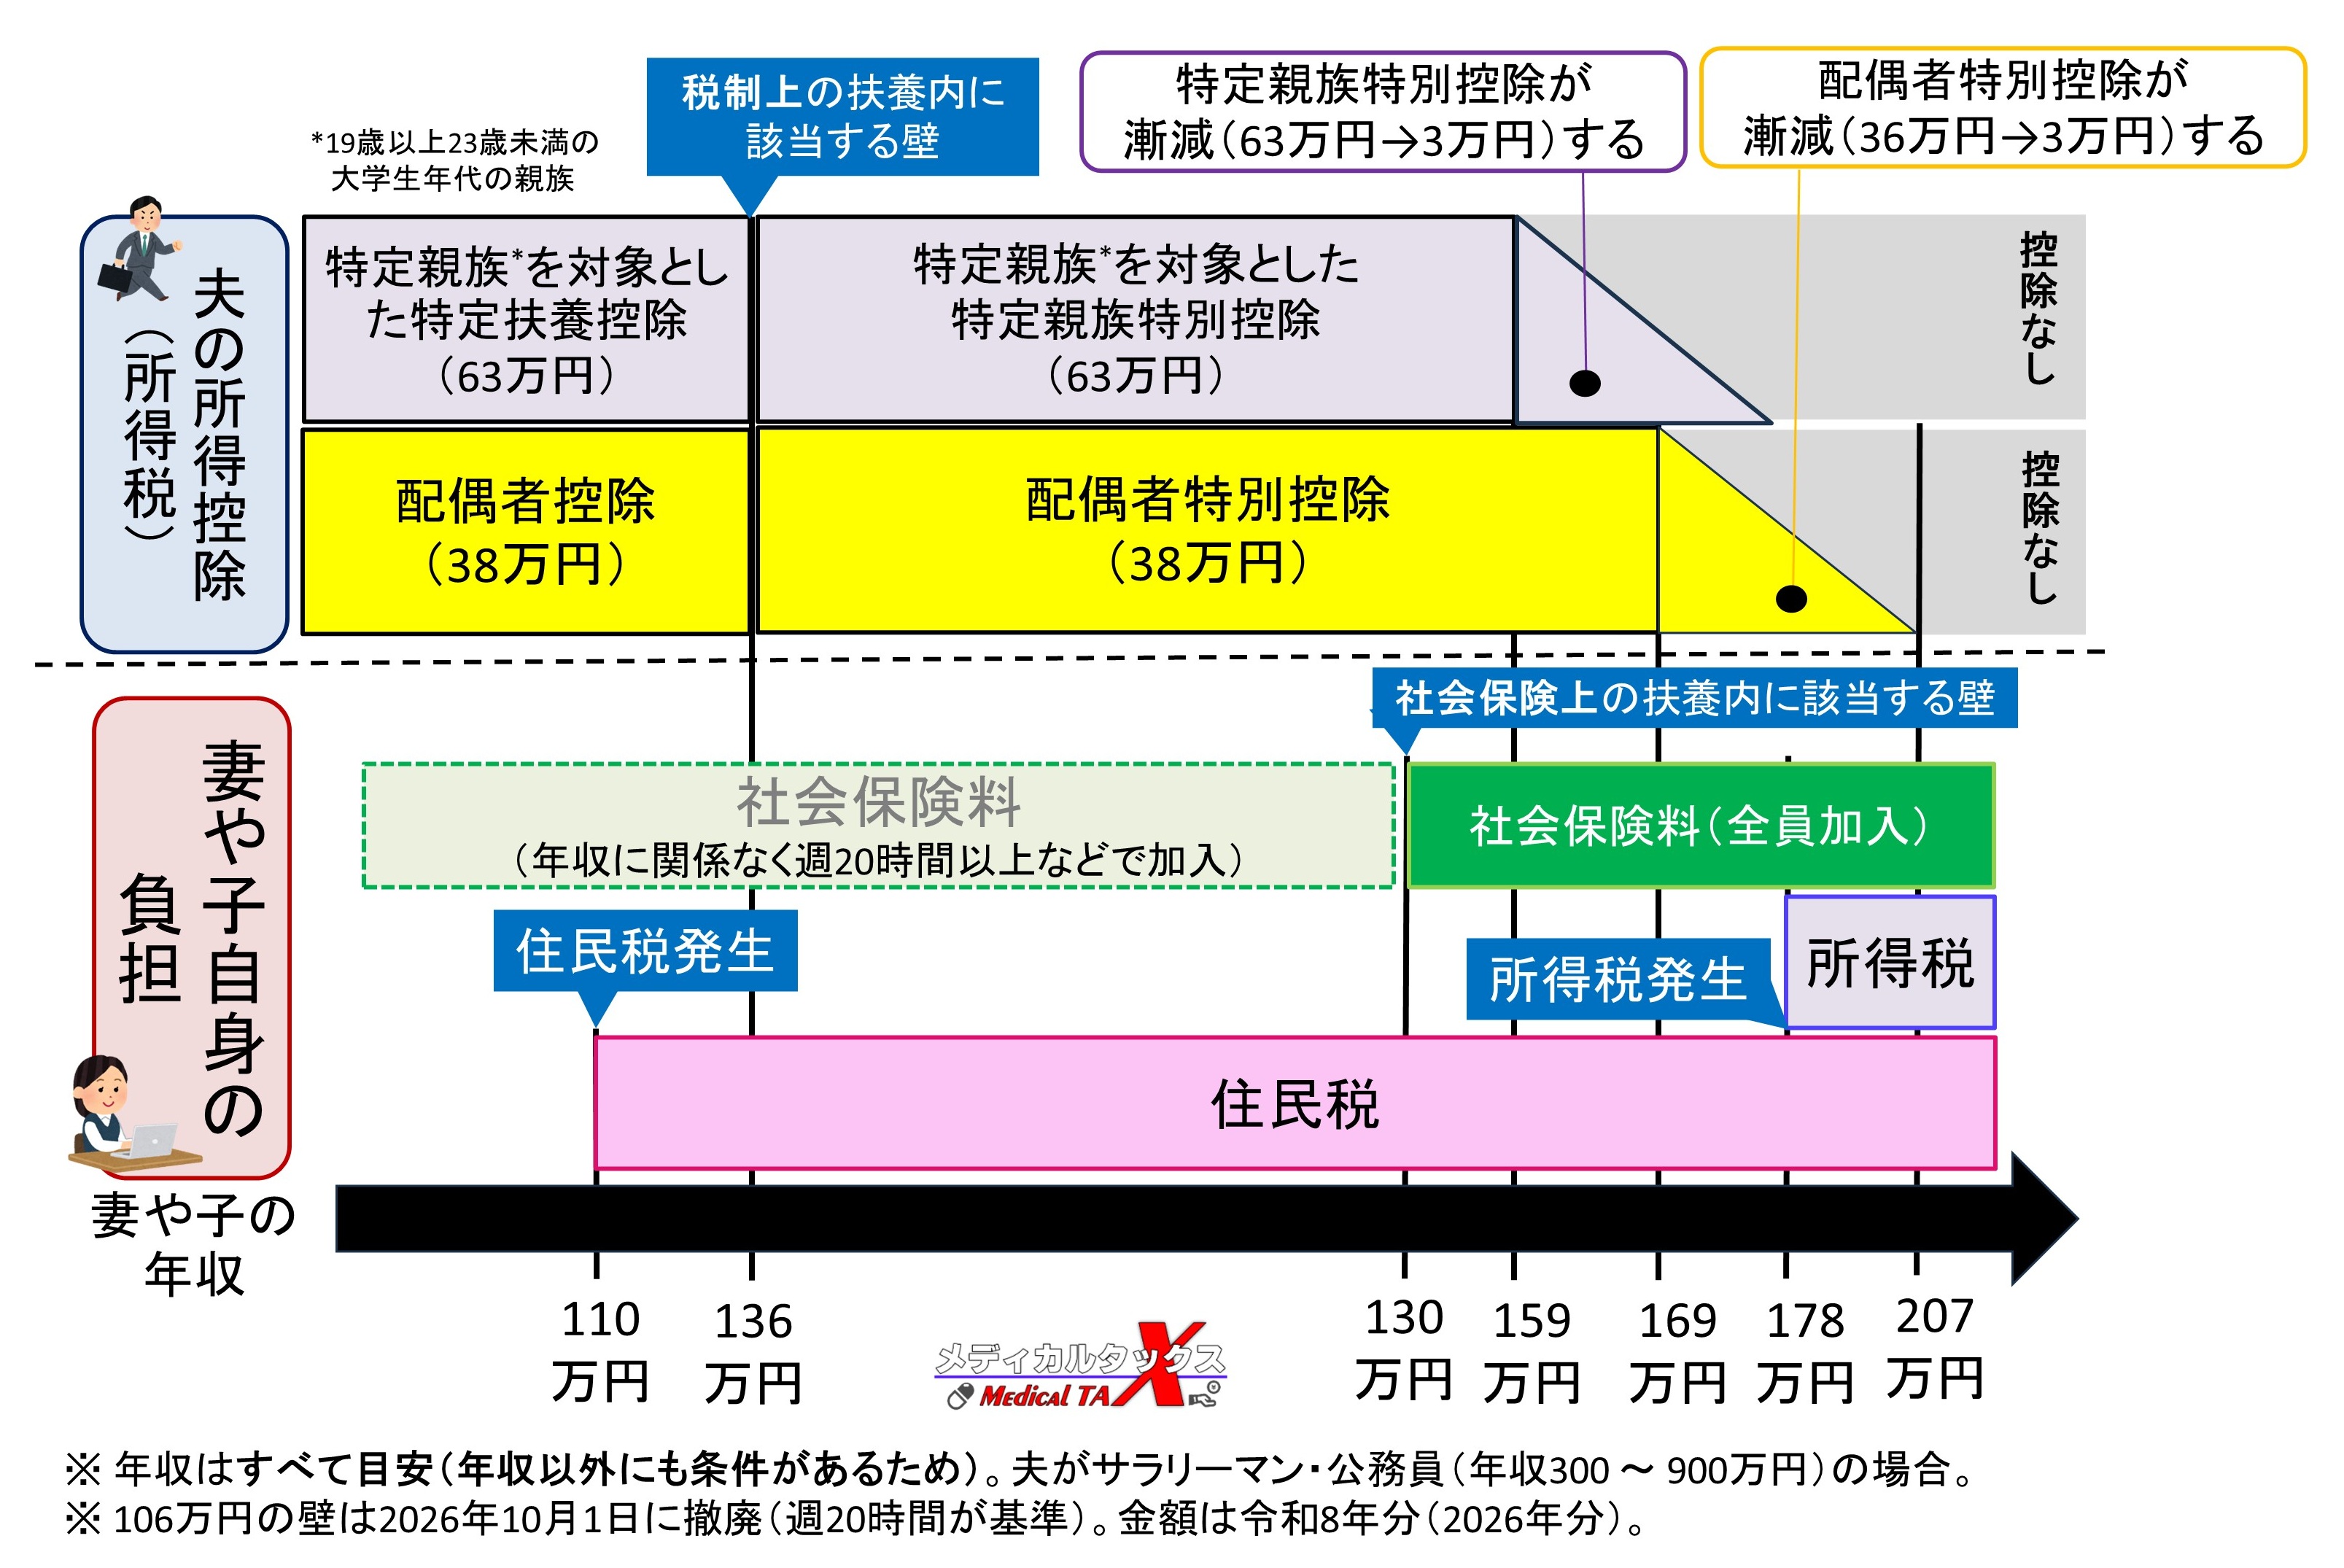
年収の壁は基礎控除と密接に関係しています。
所得税の年収の壁は、令和8・9年分は178万円ですが、令和10年分以後は168万円となる予定です。また、社会保険の企業規模要件も2027年10月から段階的に縮小されます。
以上、今回は基礎控除を中心に、主な年収の壁について解説しました♪
基礎控除以外の他の所得控除については、以下の記事に一覧表を載せているので、気になる方はぜひご確認くださいませ!
-
-
所得控除と税額控除の一覧表|節税するならまずはコレから!
続きを見る
節税・保険に関して悩みがあれば無料でFPに相談!
貯蓄もできて節税もできる保険を調べたいけど・・・
なんとなく面倒。勧誘が嫌。あまり空いている時間が無い。
というあなたにぴったりな保険代理店があります!
【保険見直しラボ】という無料の訪問型保険相談サービスで、経験豊富なFPがあなたの自宅や指定場所にまで来てくれて個別相談ができます。(オンライン可)
保険と関係ないiDeCoやNISAや、相続対策のことも詳しいので、もし節税・投資や保険について色々勉強したいことがあれば何でも気軽に無料で相談可能ですよ。
保険見直しラボ【訪問型の保険代理店】
保険見直しラボの特徴!
- 訪問型保険代理店では日本トップクラス(全国70拠点以上)
- 保険商品の比較表が単純明快で分かりやすい
- WEBオンライン面談・相談も可能
- 利用者の満足度・おすすめしたい度が高い
- 強引な勧誘が全く無く、何度相談しても無料
-
-
保険見直しラボの口コミ・評判は?実体験に基づくメリット・デメリットを解説