106万円の壁撤廃(2026年10月)・令和8年度税制改正(178万円の壁)対応版
薬剤師の資格を活かして
- 夫の扶養内で働きたい
- でも扶養内の定義って・・・?
- 年収の壁を超えると税金が高くなる?
- 扶養から外れるとどうなってしまうの?
等々、こんな声を聞くことがしばしばあります。
また、最近は年収の壁の変更(例:所得税の103万円の壁 → 160万円 → 178万円、社会保険の106万円の壁の撤廃)が相次いでいるため、どの情報が正しいのか、判断に迷うケースも少なくありません…。
インターネットで調べてみても薬剤師の働き方に特化して体系的に解説しているサイトが少なかったため、ズバリ上記のお悩みを解決する目的で記事を執筆してみました♪
あなたが女性薬剤師で、夫がサラリーマンや公務員の場合を想定しています(夫の年収は300〜900万円)。
個人事業主や法人代表の場合、当てハマらないのでご注意ください。
2026年(令和8年)10月時点で、よく言われる年収の壁は以下のとおりです。
主な年収の壁(2026年10月時点)
106万円→週20時間:社会保険加入の壁(2026年10月1日に106万円の壁は撤廃)- 110万円:住民税発生の壁
- 130万円:夫の社会保険の扶養から外れる壁
- 169万円:夫の配偶者特別控除が減額する壁
- 178万円:所得税発生の壁
- 207万円:夫の配偶者特別控除がゼロになる壁
各年収の壁の概要を理解した上で、あなたの働き方に活かしていただければ幸いです。
各年収の壁と税制・保険料発生のまとめ
| 年収の壁 | 種類 | 対象者 | どうなる? |
| ①週20時間 (旧106万円) |
社会保険 | パートの妻 | 勤務先の社会保険に加入 (2026年10月に年収要件は撤廃。勤務先の企業規模などの条件あり) |
| ②110万円 | 住民税 | 住民税発生 (自治体によっては103万円や106.5万円の場合あり) |
|
| ③130万円 | 社会保険 | 配偶者(夫)の扶養から外れて 社会保険料発生 |
|
| ④169万円 | 所得税 | 夫 | 夫の配偶者特別控除が減額 |
| ⑤178万円 | パートの妻 | 所得税発生 | |
| ⑥207万円 | 夫 | 夫の配偶者特別控除が消滅 |
※④〜⑥は令和8年分(2026年分)の金額です。【出典】国税庁|令和8年度税制改正による所得税の基礎控除の引上げ等について、No.1195 配偶者特別控除
詳しい基準や根拠資料については、以下の記事をご確認ください。上記の表をわかりやすくした図解も掲載しています。
-
-
『年収の壁』と基礎控除の関係性:住民税/所得税/社会保険の壁を理解せよ
続きを見る
では、その年収の壁を気にしておくべきなのでしょうか?次項から解説していきます。
気にすべき壁は年収130万円(社会保険の扶養から外れる)
いきなり結論ですが、年収の壁や扶養内で働くことを考えるなら、「③130万円の壁」のみを気にしておく必要があります!!
それ以外の壁については、年収以外の条件があったり、支払う税金が微々たるものであったりするため、薬剤師ならそこまで気にする必要はありません。
特に薬剤師は時給が高いため、例えば時給2,000円で週20時間働くと年収は約208万円になります。つまり、週20時間(社会保険加入)に届く前に、130万円の壁を先に超えてしまうのです。
年収120万円の場合
例えば、あなたの年収が120万円の場合を考えてみましょう(条件は以下とします)。
- 時給2,000円のパート勤務
- 週2回、6時間勤務(週12時間=月48時間勤務)
- 月収は9.6万円+残業≒年収120万円
110万円の壁(住民税)
詳しくは以下の記事で解説していますが、年収120万円の場合、どうしても住民税は発生してしまいます。
-
-
『年収の壁』と基礎控除の関係性:住民税/所得税/社会保険の壁を理解せよ
続きを見る
ただし、金額的には年間で15,000円程度のため、年収の約1~2%です。
薬剤師のパートでしたら微々たる範囲のため、気にしなくてもOKです!
なお、完全に住民税も払いたくないのであれば、年収を110万円以下に抑える必要がありますね。
週20時間の壁(旧106万円の壁・社会保険料)
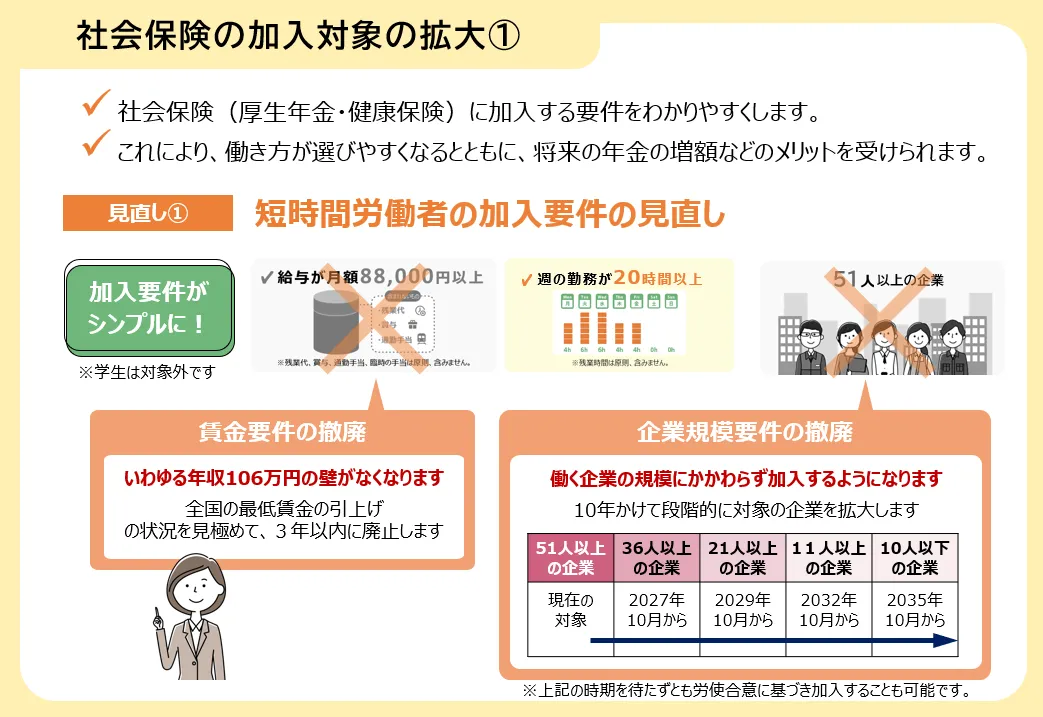
これまでは「年収106万円の壁を超えると社会保険に加入」と言われてきましたが、2026年10月1日に106万円の壁(月額8.8万円以上という賃金要件)は撤廃されました。
今後は年収に関係なく、主に以下の条件をすべて満たすと、勤務先の社会保険(厚生年金・健康保険)に加入することになります。
- 週の所定労働時間が20時間以上
- 2か月を超えて雇用される見込みがある
- 学生ではない
- 勤務先の従業員数が51人以上(2027年9月まで)
今回の場合、週12時間の勤務のため、条件に合いません。
従って、社会保険加入の壁は対象外ですので気にしなくてもOK!
ただし、契約上は週20時間未満でも、実際の労働時間が2か月連続で週20時間以上となり、その後も続く見込みの場合は、3か月目から加入対象となります。残業が常態化している方はご注意ください。
また、勤務先の企業規模の要件も段階的に縮小され、2035年10月には撤廃される予定です。
| 時期 | 対象となる企業規模(従業員数) |
| 〜2027年9月 | 51人以上 |
| 2027年10月〜 | 36人以上 |
| 2029年10月〜 | 21人以上 |
| 2032年10月〜 | 11人以上 |
| 2035年10月〜 | 企業規模の要件なし |
【出典】厚生労働省|社会保険加入の要件(社会保険適用拡大特設サイト)
【出典】厚生労働省|年金制度改正法が成立しました
年収131万円の場合
夫がサラリーマンや公務員の場合、夫は厚生年金の第2号被保険者ですが、その配偶者(妻)は第3号被保険者とされています。
何がいいかって、この第3号被保険者は保険料の自己負担が無料で国民年金に加入できているんです!!!
国民年金の加入者のうち、厚生年金、共済組合に加入している第2号被保険者に扶養されている20歳以上60歳未満の配偶者(年収が130万円未満の人)を第3号被保険者といいます。
【出典】日本年金機構|第3号被保険者
また夫は会社の健康保険組合に加入していますが、その扶養者も保険料負担なしで加入することができます(被扶養者)。
<被扶養者の収入の基準>
- 同居している場合:対象者の年収が130万円(60歳以上または障害者は180万円)未満で、被保険者の収入の2分の1未満であること。年間収入とは、過去における収入のことではなく、被扶養者に該当する時点及び認定された日以降の年間見込み収入額のことをいいます。
- 別居している場合:対象者の年収が130万円(60歳以上または障害者は180万円)未満で、かつ、その額が被保険者からの仕送額より少ないこと。
【出典】東京薬業健康保険組合|家族の加入について
上記は東京薬業健康保険組合の例ですが、どこの健保もほぼ同じ基準を設けていると思います。
このように妻の年収が130万円を超えると、厚生年金・健康保険共に夫の扶養からも外れてしまうため、妻自身で
- 国民年金保険(またはパート先職場の厚生年金保険)
- 国民健康保険(またはパート職場の健康保険組合)
に加入する必要があるのです。
年収にもよりますが、社会保険料(厚生年金保険料と健康保険料)は、少なくとも月15,000円程度はかかります。年額で約20万円です。
【参考】保険料額表(令和2年9月分~)(厚生年金保険と協会けんぽ管掌の健康保険)、令和7年度保険料額表(令和7年3月分から)
つまり、年収131万円の場合、手取りは年額110万円ほどとなってしまうのです。
特に、週20時間未満で年収130万円を超えるパターンは要注意です。勤務先の社会保険に入れないため、国民年金・国民健康保険の保険料を全額自分で負担することになります。
なお、130万円の判断基準は見直しが進んでいます。2026年4月からは、雇用契約の内容(基本給・諸手当など)から見込まれる年収で判定されるようになり、契約上130万円未満であれば、原則として扶養のままでいられます。
また、人手不足による残業などで一時的に130万円以上となった場合も、事業主の証明があれば原則として連続2回まで扶養を続けることが可能です。
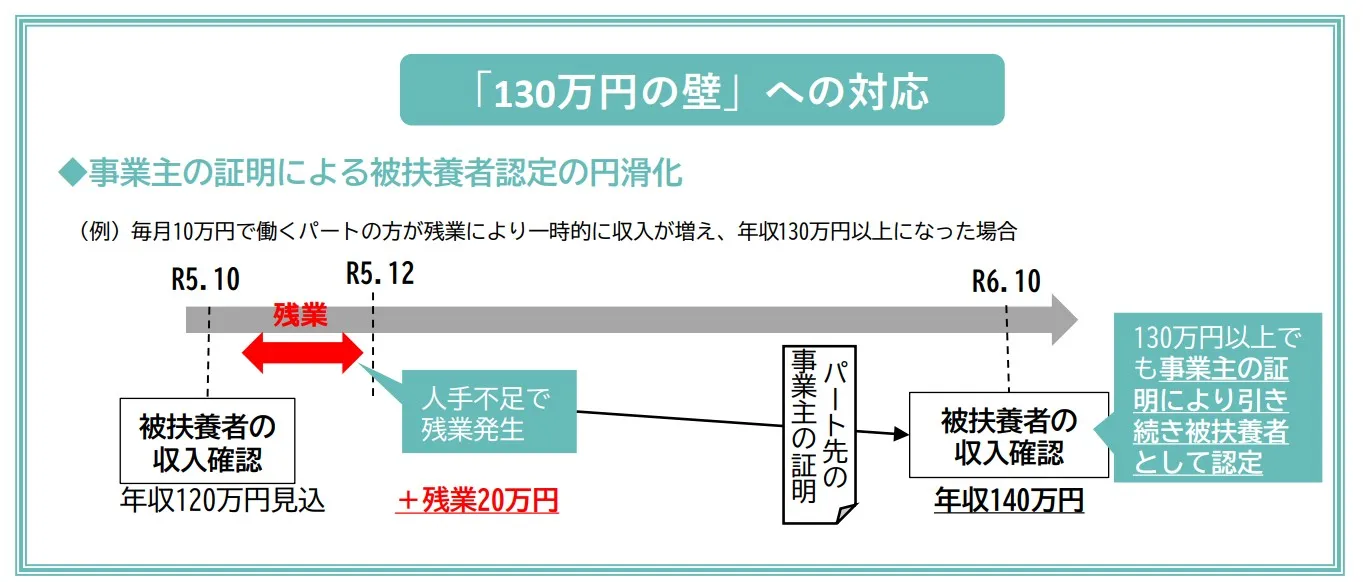
【出典】厚生労働省|「年収の壁」への対応
詳しくは以下の記事で解説しています。
-
-
『年収の壁』と基礎控除の関係性:住民税/所得税/社会保険の壁を理解せよ
続きを見る
働き方は年収の壁を参考にしよう!
このように、実は「年収のみ」に関係しているのは130万円(夫の社会保険の扶養)の壁だけなんです。
各年収の壁と最適な働き方はこちら!
年収110万円以内の完全扶養内なら単発・短期派遣薬剤師
所得税も住民税も払いたくない。
健康保険料や厚生年金保険料も払いたくない。(夫の社保扶養内)
あなたが上記のようにお考えでしたら、年収は110万円を絶対に超えてはいけません。
1級地なら110万円、2級地なら106.5万円、3級地なら103万円
パートで長期契約になってしまうと、シフト等の関係で簡単に超えてしまうことが予想されます。
従って、この場合に最適な働き方はズバリ、
- 単発・短期(1~2か月)の派遣薬剤師
でしょうね。
新型コロナウイルスの影響で、一時期は単発の求人は激減していましたので、働くのであれば1~2か月の短期派遣薬剤師の方が選択肢が豊富です。ただ、最近では単発の求人も徐々に回復しつつあります。
例えば、短期だとこんな働き方が可能です♪
- 時給3,000円で家の近くの薬局
- 1回8時間勤務で週3回(月96時間)
- 雇用期間は2か月のみ(年収86.4万円)
薬剤師の派遣求人は
が取り扱っていますが、求人数が圧倒的かつ短期派遣求人も豊富なファルマスタッフの一択!単発派遣求人も保有しています(2026年1月確認)。
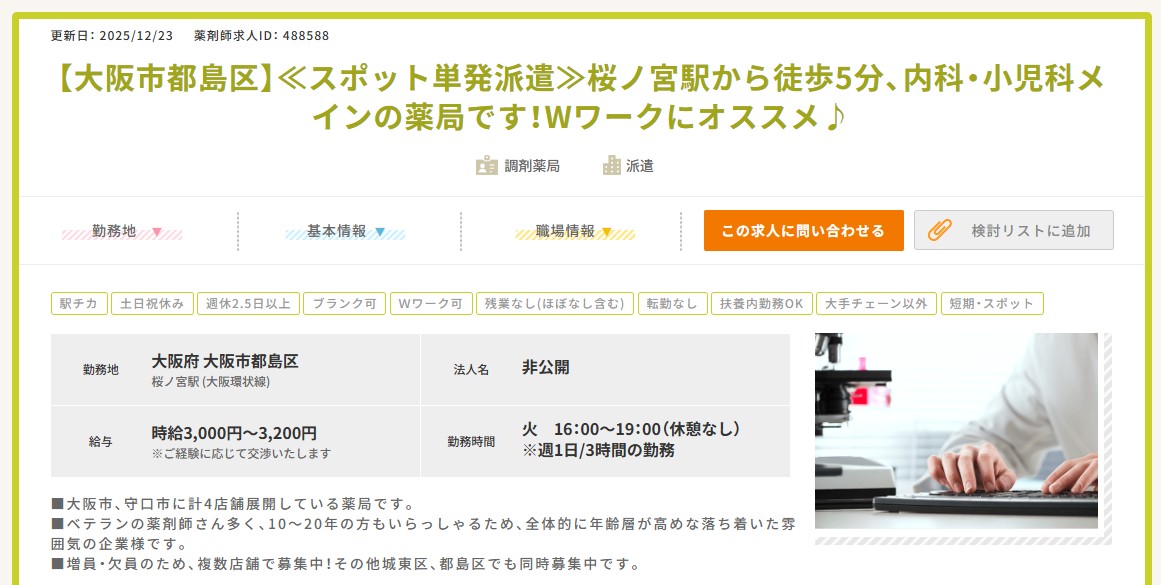
ファルマスタッフ|求人検索>派遣+キーワード「スポット」
具体的な働き方については以下の記事で解説していますので、併せてご覧になってください♪
-

-
薬剤師の単発・短期派遣を実体験:隙間時間でも可能な自由度の高い働き方
続きを見る
年収110~130万円の社保扶養内なら長期のパート薬剤師
住民税は仕方ないけど、健康保険料や厚生年金保険料は払いたくない。(夫の社保扶養内)
あなたが上記のようにお考えでしたら、年収130万円の壁(社会保険の扶養)は絶対に超えないようにしましょう!
この場合、もちろん前述の単発派遣薬剤師でも構いませんが、中長期のバイト・パートも選択肢に入ります。(週2~3回程の勤務)
なお、2026年4月以降は雇用契約の内容で130万円未満かどうかが判定されるため、契約時点で「年収130万円未満」かつ「週20時間未満」になっているかを必ず確認しておきましょう。
- 時給2,000円で家の近くの薬局
- 1回4時間勤務で週3回(月48時間)
- 月収は9.6万円(年収115.2万円)
また、パート求人を探すのであればファルマスタッフが最適です。扶養内の働き方にも強く、求人数も圧倒的に多いため、あなたにピッタリの働き方が見つかりやすいと思います☆
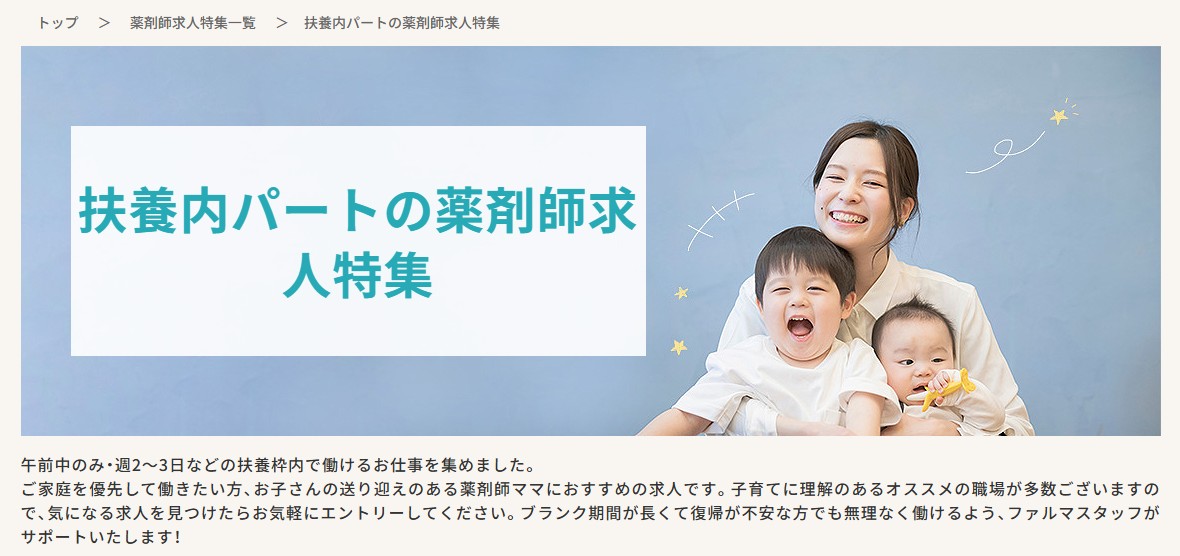
ファルマスタッフ|扶養内パートの求人特集
年収130万円を超えるなら正社員か長期の派遣を目指そう(扶養外)
ヤバイ…パートで年収130万円を超えてしまう…。
そんなあなたは是非、福利厚生の充実している正社員や長期の派遣薬剤師を目指しましょう。
中途半端に130万円を超える場合、夫の社会保険上の扶養から外れてあなた自身で健康保険料や年金保険料を支払う必要があります。手取りとしてはガクっと落ちてしまうでしょう・・・。
それならば、週20時間以上働いて勤務先の社会保険(厚生年金・健康保険)に加入し、福利厚生・ボーナス・有給休暇・時短制度、等が充実している正社員・派遣を目指し、年収160万円以上を目指してください。
勤務先の社会保険であれば保険料は会社と折半になり、将来の年金(厚生年金)が増えるほか、病気やケガで休んだときの傷病手当金や出産手当金も受けられます。
長期の派遣薬剤師を含めた正社員の転職については以下の記事で解説していますので参考にしてみてください☆
-

-
薬剤師の転職サイト3選を選ぶなら?|評判とエージェントの質を比較
続きを見る
- 薬局・医療機関に限定するなら薬進キャリアサポート
- 長期の派遣薬剤師ならファルマスタッフ
- 企業(製薬・卸・CRO・メディカルライターなど)を選択肢に入れるならアプロ・ドットコム
といったところでしょうか。実際に利用した体験談も掲載していますので、上記記事は参考になると思いますよ。
まとめ
本記事のまとめ
- 年収の壁で大事なのは130万円の壁(夫の扶養から外れるライン)
- 106万円の壁は2026年10月に撤廃。社会保険加入は「週20時間」が基準に
- 年収110万円までの完全扶養内なら「単発の派遣薬剤師」
- 年収130万円までなら「中長期のパート」
- 年収130万円を超えるなら「正社員」か「ガッツリ派遣薬剤師」
各年収の壁を理解することで、少しでも視野が広がったと感じていただけたなら本望です!あなたにピッタリの働き方を探していただき、今後の人生のお役に立てれば嬉しく思います☆
★今回の記事内で紹介したリンクなどはこちら★
税制・節税について
-
-
『年収の壁』と基礎控除の関係性:住民税/所得税/社会保険の壁を理解せよ
続きを見る
薬剤師の働き方
- 単発・短期派遣やパートで完全扶養内(年収110万円未満)ならファルマスタッフ
-

-
派遣薬剤師ならファルマスタッフ|実体験を徹底解説!求人数・交渉力は圧倒的
- 製薬企業や医療関連企業、在宅ワーク可能求人を探すならアプロ・ドットコム
- 年収130万円以上の正社員を探すならあなたにピッタリの求人が見つかる薬進キャリアサポート
- 上記の求人サイト等について詳しく解説!
-
-
薬剤師の転職サイト3選を選ぶなら?|評判とエージェントの質を比較