相続対策には様々な方法があり、不動産や保険を使った方法が一般的でこれまでも紹介してきましたが、他にも養子縁組を活用することで相続対策になる場合もあります。
関連記事

「養子」と聞くと、『身寄りのない子供をお金に余裕がある両親が引き取る』というイメージがあるかもしれませんが、相続対策で使われる養子はそれとは少し異なります。
今回の記事では養子を活用した相続対策について、メリットやデメリットなども含めて詳しく解説していきます。相続対策について悩んでいる方は、ぜひ今回の記事を参考にしてみてくださいね~!
この記事のポイント
- 養子縁組で法定相続人が増えると、基礎控除と生命保険金・死亡退職金の非課税枠が増える
- 相続税の計算で数えられる養子は、実子がいれば1人、いなければ2人まで
- 孫を養子にすると、原則として相続税が2割加算される
- 相続税を不当に減らす目的の養子縁組は、人数に数えられないことがある
- 他の相続人の取り分が減るため、家族の理解を得ることが大切
養子縁組とは?
普段生活をしていて、養子縁組を経験する方は少ないかもしれませんが、意外と多くの方が養子縁組をしており、実は身近な出来事です。
ただ今回の記事で説明する養子は、「身寄りのない子を引き取る」といったイメージのものではありません。孫や子の配偶者、再婚相手の連れ子などを養子にするケースが中心です。
では養子とはいったいどのような制度なのか解説していきましょう。
親子関係のない人を親子にする制度
養子とは、「血のつながった親子関係のない人を、法律上の親子とする制度」です。
養子縁組を結んだ親と子は、法律的にも実の親子と同じような関係が認められます。
養子縁組は家系の存続を重視するという、古くからの日本の考え方に基づいて利用されてきた制度ですが、近年では後ほど説明するように相続対策としても有効なので利用される事も多い制度ですね。
なお、最高裁判所は2017年(平成29年)1月31日の判決で、相続税の節税の動機があっても、それだけで養子縁組が無効になるわけではないと判断しています。ただし、親子になる意思がまったくないような縁組は無効とされることがあるので、形だけの養子縁組はNGです。
普通養子と特別養子の違い
一口に養子と言っても実は複数の制度があり、
- 普通養子
- 特別養子
という二つの制度があります。
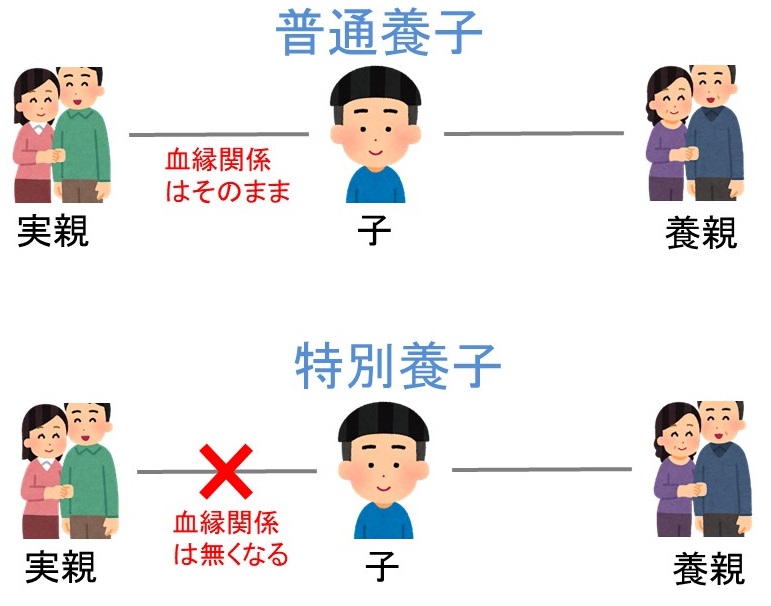
普通養子の場合は実親とも親子関係が存続します。そのため養親と実親どちらの相続の際にも、法定相続人になることが可能です。役所に養子縁組届を出せば成立するため、相続対策で使われるのは普通養子です。
一方で特別養子の場合は実親との親族関係は終了してしまうので、養親の法定相続人にはなりますが実親の法定相続人にはなれません。特別養子は、実親による養育が難しい子どもの福祉のための制度で、原則15歳未満の子が対象、家庭裁判所の審判が必要です。
養子縁組をするメリット
養子縁組を行うと、他人であっても親子関係になれるわけですが、なぜ相続対策に役立つのでしょうか?
養子縁組をすることで相続に役立つメリットを紹介していきましょう!
相続税の基礎控除が増える
養子縁組をすると、親からすれば子供が1人増えるのと同じことになるので、相続税の基礎控除を計算する際の法定相続人を1人増やすことができます。
- 相続税の基礎控除=3,000万円+(600万円×法定相続人の数)
基礎控除は上記の算式で計算するので、養子縁組を1人行うことによって基礎控除の金額を600万円増やすことができるというわけです。さらに、相続税の総額は法定相続分で分けたと仮定して計算するため、1人あたりの金額が小さくなり、適用される税率が下がる効果もあります。
-
-
相続税は意外と身近!かかるのはいくらから?基礎知識を理解しよう
続きを見る
ならば・・・・・
めちゃくちゃ養子縁組すれば、相続税0にできるんとちゃう?
と、悪知恵が働くかもしれません。
しかし、そうはならないよう、制限がちゃんと設けられています。過度な相続税の圧縮を防ぐ意味もあって、相続税の計算で法定相続人に数えられる養子の人数は下記の通りです。
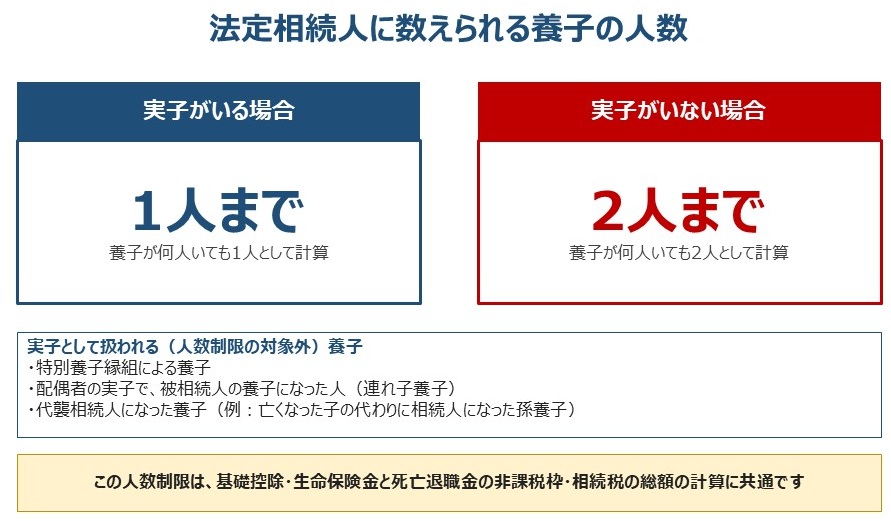
| 被相続人の状況 | 法定相続人に数えられる養子の数 |
| 実子がいる場合 | 1人まで |
| 実子がいない場合 | 2人まで |
【出典】国税庁|No.4170 相続人の中に養子がいるとき
上記のように実子の有無にもよりますが、相続税の計算で法定相続人に数えられる養子は最大で2人までとされていますね。
ただし、次のような養子は実子として扱われるため、この人数制限の対象になりません。
- 特別養子縁組による養子
- 配偶者の実子で、被相続人の養子となった人(いわゆる連れ子養子)
- 実子や養子が先に亡くなっていて、その代わりに相続人となった孫など(代襲相続人)
この人数制限は相続税の計算上のルールです。民法上は、養子は何人でも相続人になり、遺産を受け取る権利があります。
生命保険の非課税枠が増える
法定相続人の数が増えるので、基礎控除だけでなく生命保険の非課税枠も増えることになります。
生命保険は相続財産ではないのですが、相続をきっかけに発生する財産なので、「みなし相続財産」として相続税の課税対象ですからねー。
その生命保険にも一定額の非課税枠が設けられていて、下記の計算式で算出します。
- 死亡保険金の非課税金額=500万円×法定相続人の数
生命保険には非課税枠以外にも色々メリットがありますので、別記事も参考にしてみてね♪
-
-
生命保険が相続税の対策に有利な理由を分かりやすく解説|争族対策にも!?
続きを見る
死亡退職金の非課税枠が増える
生命保険と同様にみなし相続財産として課税対象となるのが、勤務先等から支払われる死亡退職金です。
死亡退職金は全ての企業に支払い義務がある訳ではありませんが、退職金制度のある企業であれば支給される場合が多いので、相続発生時に会社員であれば貰える場合も多いでしょう。
死亡退職金にも生命保険同様、下記のように非課税枠があり、養子を活用することで相続税の圧縮が可能になります。
- 死亡退職金の非課税金額=500万円×法定相続人の数
財産を渡したい人に確実に残せる
税金面だけでなく、養子縁組には財産を渡したい人を相続人にできるというメリットもあります。
例えば、長年介護をしてくれた長男の妻は、そのままでは相続人になれません。
養子縁組をすれば、実の子と同じように相続人として遺産を受け取れるようになります。孫を養子にすれば、子の世代を飛ばして孫に直接財産を引き継ぐこともできます(ただし後述の2割加算に注意)。
養子縁組のデメリットや注意点
養子縁組を活用すれば相続税の圧縮効果が期待できますが、良いことばかりではありません。
養子縁組によって、かえって相続トラブルを起こしてしまう場合もあるなど注意が必要ですし、一度養子縁組をすると簡単には解消できません(離縁するには当事者の合意や裁判所の手続きが必要です)。
養子がトラブルになってしまう場合もある
相続税が圧縮できれば残された家族としても納税額が減るので、家族のためにと思って行った養子縁組がかえってトラブルになってしまうケースもあります。
例えば相続対策で比較的良く行われる、次のような養子縁組のケースで見てみましょう。
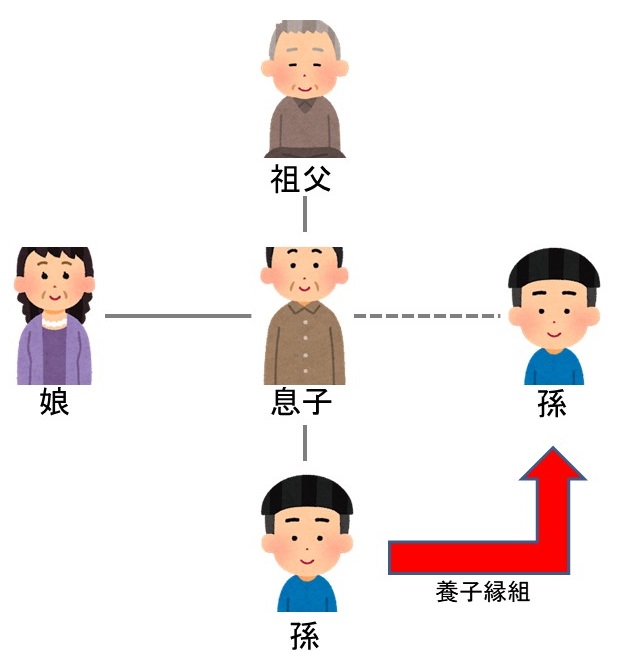
上記の例では祖父の相続に備えて、孫を祖父の養子とした場合です。こうする事で祖父の法定相続人は娘・息子・孫の3人になるので、基礎控除などを増やすことができて相続税の圧縮が可能になります。
また祖父からしても、孫に確実に財産を残してあげられるので安心もできるでしょう。
しかし上記のケースでは、娘の立場にたって考えてみると面白くありません。養子縁組をする前は娘と息子で法定相続分は1/2ずつだったのに、養子縁組をすることで1/3になってしまいました。さらに息子の家族(息子と孫)の取り分は合わせて2/3になります。
このように養子縁組をすることで、元の法定相続人は自分の取り分が減ってしまうことになります。
養子縁組をする前に家族に説明しておくこと、遺言で孫へと引き継ぐ財産を少なめにしておくことなどで、無用なトラブルを避ける事ができるかもしれませんね。
-
-
円満相続には遺言の活用が有効!遺言の基礎について徹底解説
続きを見る
相続税の2割加算の対象に注意
相続税の計算方法は以前の記事でも紹介しましたが、相続税には2割加算という制度があります。
相続税の2割加算とは、財産を受け取った人が被相続人の配偶者・1親等の血族(子・父母)以外の人である場合、その人の相続税額が1.2倍になるという制度です。
【参考】国税庁|No.4157 相続税額の2割加算
孫や兄弟姉妹が相続税を支払う場合は相続税の2割加算が適用されます。ここで注意したいのが養子縁組によって子供になった場合のケースです。
養子は法律上1親等の血族なので、原則として2割加算の対象外です。しかし孫を養子にした場合(孫養子)は、例外的に2割加算の対象になります。
孫養子に2割加算があるのは、子の世代を飛ばして孫に財産を渡すと、子の世代での相続税が1回分かからずに済んでしまうためです。そのバランスを取るために加算されているわけですね。
ただし、孫養子が代襲相続人(親である子が先に亡くなり、その代わりに相続人となった場合)でもあるときは、2割加算の対象になりません。
相続税を不当に減らすための養子は否認されることも
人数制限の範囲内であっても、相続税の負担を不当に減らす目的の養子縁組だと認められた場合は、その養子を法定相続人の数に含めずに相続税を計算されることがあります(相続税法63条)。
例えば、亡くなる直前に意思確認も不十分なまま縁組をした、親子としての交流がまったくない、といったケースは注意が必要です。養子縁組は、あくまで家族の関係や想いを大切にしたうえで検討しましょう。
18歳未満の未成年を養子にする際には特に注意が必要
18歳未満の未成年を養子にする場合には、更に注意が必要です。
まず手続き面では、未成年者を養子にするには原則として家庭裁判所の許可が必要です(自分や配偶者の孫・子を養子にする場合は不要)。また15歳未満の子の場合は、本人ではなく親権者などの法定代理人が縁組の承諾をします。
さらに、普通養子であっても実親との親子関係(親族関係)は残ると説明しましたが、養子縁組をすると親権は原則として養親に移り、実親は親権を失います。親権とは、子どもの利益のために、子の監護・教育を行ったり、財産を管理したりする権限であり義務のことです。
【参考】法務省|親権者
未成年の子を養子縁組した後、万が一養親が亡くなってしまったとしても、その親権は自動的には実親に戻りません。そのため遺産分割協議などの財産に関する行為を行うには、家庭裁判所で未成年後見人を選任してもらう必要があります。
実親が未成年後見人になることも可能ですが、家庭裁判所での手続きが必要になるなど、結構手間です。
18歳未満の未成年と養子縁組をすると、普通養子であっても実親は親権を失ってしまうことはしっかり認識しておきましょう!
養子を活用した場合の相続税シミュレーション
実際に養子縁組をする事でどれくらいの効果があるのかをシミュレーションしてみましょう。養子縁組をする事で法定相続人の数が増え、基礎控除が増えるうえに税率も下がるので、相続税を圧縮することができますよ~。
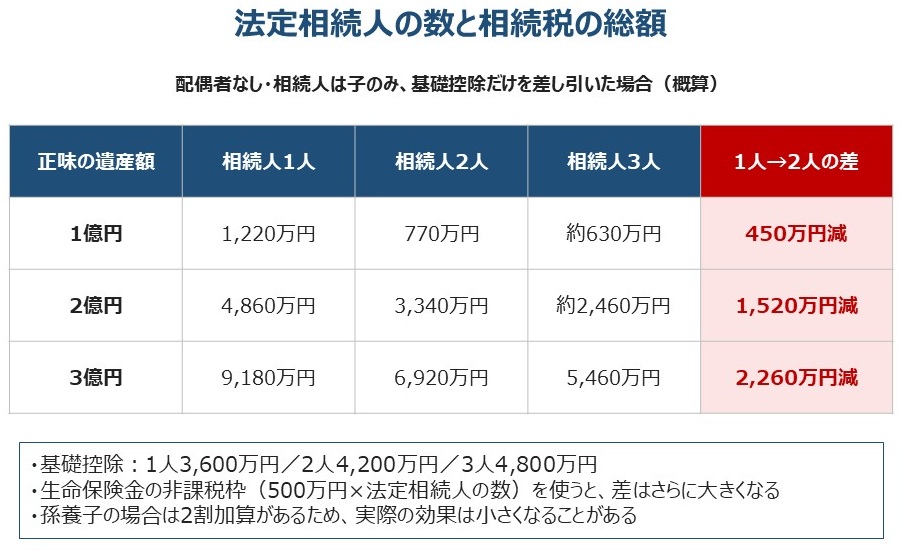
下記の表は正味の遺産額が1~3億円の場合の、法定相続人の人数別の相続税の総額をまとめたものです。
分かりやすくするため、配偶者はおらず相続人は子(養子を含む)のみで、基礎控除だけを差し引いた場合で計算しています。
| 正味の遺産額 | 相続人1人 | 相続人2人 | 相続人3人 |
| 1億円 | 1,220万円 | 770万円 | 約630万円 |
| 2億円 | 4,860万円 | 3,340万円 | 約2,460万円 |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
国税庁 No.4155「相続税の税率」をもとに試算(相続税の総額)
例えば正味の遺産額が1億円の場合、法定相続人が1人だったとすると相続税額は1,220万円ですが、養子縁組をして法定相続人が2人になると、770万円と450万円も軽減されます。
遺産が大きくなるほどその効果は大きく、遺産が3億円の場合では法定相続人が1人から2人に増えると、2,260万円もの差が出ていますね!!
さらに生命保険に加入していれば、非課税枠も500万円増えるので、差はもっと大きくなります。
ただし、孫を養子にした場合は孫の相続税が2割加算されるので、実際の軽減効果は表より小さくなります。
このように法定相続人の数が増えるほど相続税の金額が低くなるので、養子縁組を活用することが相続対策になるというわけです。
養子を使った相続税のまとめ
養子と聞くとなんとなく身寄りのない子を引き取るというイメージがある方も多く、あまり自分には縁のない話だと感じる方も多いでしょう。
しかし、養子縁組は相続対策に有効なこともあり、実は多くの方が行っている身近な出来事です。
養子を使った相続対策のおさらい
- 養子1人で、基礎控除600万円・生命保険金と死亡退職金の非課税枠がそれぞれ500万円増える
- 相続税の計算で数えられる養子は、実子がいれば1人、いなければ2人まで
- 孫養子は原則2割加算(代襲相続人の場合を除く)
- 相続税を不当に減らす目的の縁組は、人数に数えられないことがある
- 未成年を養子にすると、実親は親権を失う
- 他の相続人の取り分が減るため、事前の説明や遺言での配慮が大切
このように養子を活用すれば相続税の圧縮が可能ですが、デメリットもありました。
養子縁組をする事で法定相続人が増えるので、元の法定相続人からすると財産の受取割合が減ることになってしまい、トラブルの元になってしまうかもしれません。他にも未成年を養子にする際には、親権が養親に移ってしまうなどの注意点もあります。
デメリット部分を理解しておけば、養子縁組を活用することで相続税が圧縮できるだけでなく、孫や子供の配偶者など本当に残してあげたい方にきちんと渡すことができます。
養子縁組を利用する際には、残してあげたい方だけでなく他の家族にも相談しながら進めると良いでしょう。
関連記事
相続が心配ならすぐに税理士に依頼しよう
相続税、私はどれくらいかかるんだろう・・・
相続対策としての不動産や生命保険って難しいけどアリなの?
遺産分割協議書の作成、戸籍収集などの相続手続きが不安・・・
こんな悩みは税理士に解決して貰いましょう!税理士ドットコムなら全国の相続に強い税理士を無料で検索することが可能です。調べるだけなら全て無料のため、使わない手はありませんね。

税理士ドットコム公式サイト:https://www.zeiri4.com/