
本記事ではiDeCo(イデコ)の給付時(受け取り時)の方法と税金について紹介していくで~。
2026年1月の改正(5年ルール→10年ルール)に対応
令和7年度税制改正により、2026年(令和8年)1月1日以後に受け取る退職金から、「iDeCoを先に一時金で受け取り、後から退職金を受け取る」場合の調整期間が5年(前年以前4年内)→10年(前年以前9年内)に延長されました。
これまで定番だった「60歳でiDeCo一時金→65歳で退職金」の受け取り方では、退職金の退職所得控除が減額されるようになっています。本記事はこの改正に対応した内容です。
ん?iDeCoって何や?節税効果どんなもんやっけ?ってキミは下の記事から読んでいってな☆
-
-
【図解】iDeCoの節税効果やメリット・デメリットについて解説するで!
続きを見る
iDeCoは拠出時と運用時にすさまじい節税効果が得られるのが特徴や!でもお金を受け取る時(給付時)には税金がかかってまう・・・。
給付時にもできるだけ税金なんか取られたくないよな?
本記事ではiDeCoの給付時にできるだけ税金がかからへん(場合によっては税金0円)お得な方法を伝授していくで!!
iDeCoの受け取り方法(2種類)
iDeCoで運用したお金の受け取り(給付)は原則、60歳から可能やったな。(受け取り開始は60歳~75歳の間で選べるで)
そんで受け取り方法には以下の2種類があって、それぞれ利用できる控除制度が異なってんねん。
| 受け取り(給付)方法 | 概要 | 利用できる控除制度 |
| ①年金(分割)で受け取る | 毎年一定額を受け取る | 公的年金等控除 |
| ②一時金(一括)で受け取る | 一括で受け取る | 退職所得控除 |

また、iDeCoの金融機関によっては上記を併用することも可能なんやで!例えば、300万円のiDeCo積立金があった場合、100万円は一括で受け取って、残りの200万円は年金で受け取る、ってことも可能なんや。
年金(分割)として受け取る場合
iDeCoを年金として受け取る場合、金融機関によっては年1回~年6回の受け取りって具合に年間の受け取り回数を指定することも可能なんや!
ただし、受け取りの度に手数料(440円)がかかりよる・・・。年1回やと年間手数料は440円やけど、年6回になると年間手数料が2,640円になってまう・・・だいぶ損するな。。
ほんで、年金で受け取る場合には「公的年金等控除」を利用することができんねんな。
年齢によって控除が異なるんやけど、65歳未満の場合やと、公的年金等(国民年金、厚生年金、企業年金、iDeCoを全て合算)の受け取り額が年間60万円までは非課税や!(年金は雑所得に該当する)
下表の緑丸の箇所に該当すれば、年金の所得(雑所得)は0円になるから税金も0円(非課税)になるってわけやな。

※引用元:【国税庁】高齢者と税(年金と税)(令和8年度版)
通常、国民年金や厚生年金の支給開始は65歳(今後もっと引き上げられるかも・・?)やから、iDeCoの積立金が300万円以下やったら、60歳~64歳の5年間に全て非課税(60万円の控除枠)で受け取ることが可能になるわけや!
一方で65歳以降やと公的年金(国民年金+厚生年金)の支払が開始されるから、iDeCoの支払と合算されよると控除枠(110万円)を超える可能性が非常に高くなってまうねん。
以上より、年金(分割)として受け取るメリット・デメリットは下記の通りやろな。
年金受け取りのメリット
- iDeCoの積立額が少額(目安300万円以下)の場合、公的年金等控除の枠内で全額控除できる
- 退職金の退職所得控除と別枠なので、退職金の控除を削らない
- 分割で受け取れるため、生活費の足しに最適
年金受け取りのデメリット
- 受け取り毎に手数料(440円)がかかる
- iDeCoの積立額が多額の場合や公的年金と受け取り時期が重複する場合、税金がかかる
iDeCoの積立額が少額(目安300万円以下)、かつ公的年金の受け取りと時期が重複しない場合やったら、年金受け取りにすることで税金がかからへんから最適やで!
ただし、その場合、手数料(440円/回)のことがあるから、できるだけ年1回の受け取りがええで!
一時金の場合は退職金と同時かズラすかによってちょっと変わってくるんが特徴やで!
一時金(一括)として受け取る場合:退職金と同時(同年)
iDeCoを一時金(一括)で受け取る場合には「退職所得控除」を利用することができるで(一時金の場合も1度だけ手数料440円がかかりよる)。
通常、退職所得控除は退職金を貰うときに使用できる控除なんやけど、会社の「勤続年数」に応じて以下の計算式で控除額を算出するんや。
退職所得控除の計算式
- 勤続年数20年まで:40万円×勤続年数(最低80万円)
- 勤続年数20年超:(勤続年数-20年)×70万円+800万円
※1年未満の端数は1年に切り上げ。iDeCoの場合は「勤続年数」の代わりに「加入(掛金拠出)期間」で計算。
例えば、勤続年数が37年やった場合、勤続年数が20年を超えとるから上記の下の計算式を使って、
- 「(37年-20年)×70万円+800万円=1,990万円」
が退職所得控除の額やな!
従って、退職金が1,990万円以下の場合やと、一切税金がかからずに退職金をいただくことができるわけや☆
一般的なサラリーマンの退職金は1,000~2,000万円くらいやから、大体はこの控除枠内に収まりそうやな。
そんで、退職金と同年にiDeCoを一時金(一括)で受け取る場合、以下のルールがあるんや。
同年に受け取る時のルール
- 退職金の金額:退職金とiDeCoの額を合算する
- 勤続年数の計算:「勤続年数」と「iDeCoの加入(拠出)期間」のうち、重複していない部分を含めた長い方の期間(重複期間は1回分だけカウント)
まぁ、転職を繰り返していない限り、iDeCoの加入期間は勤続期間の中にスッポリ入るから、勤続年数で計算することになるんちゃうかな。
ほな、例を出して試算してみるで~。
- 勤続年数:37年
- 退職金:1,900万円
- iDeCo加入期間:30年
- iDeCoの積立額:500万円
この人の場合やと、勤続年数が37年、iDeCo加入期間が30年(勤続期間の中に含まれる)やから、計算に用いるのは「37年」やし、
- 「(37年-20年)×70万円+800万円=1,990万円」
が退職所得控除になるわけやな。
退職金とiDeCoの受け取り額の合算額がこの退職所得控除より少ない場合(下図の左)やと、一切税金がかからずに非課税(0円)で退職金とiDeCoをいただくことができるってわけや!

逆に合算額が退職所得控除を超えてしまう場合(上図の右)やと、超えた分の半分が課税退職所得金額として以下の税金がかかってまいよる・・・。
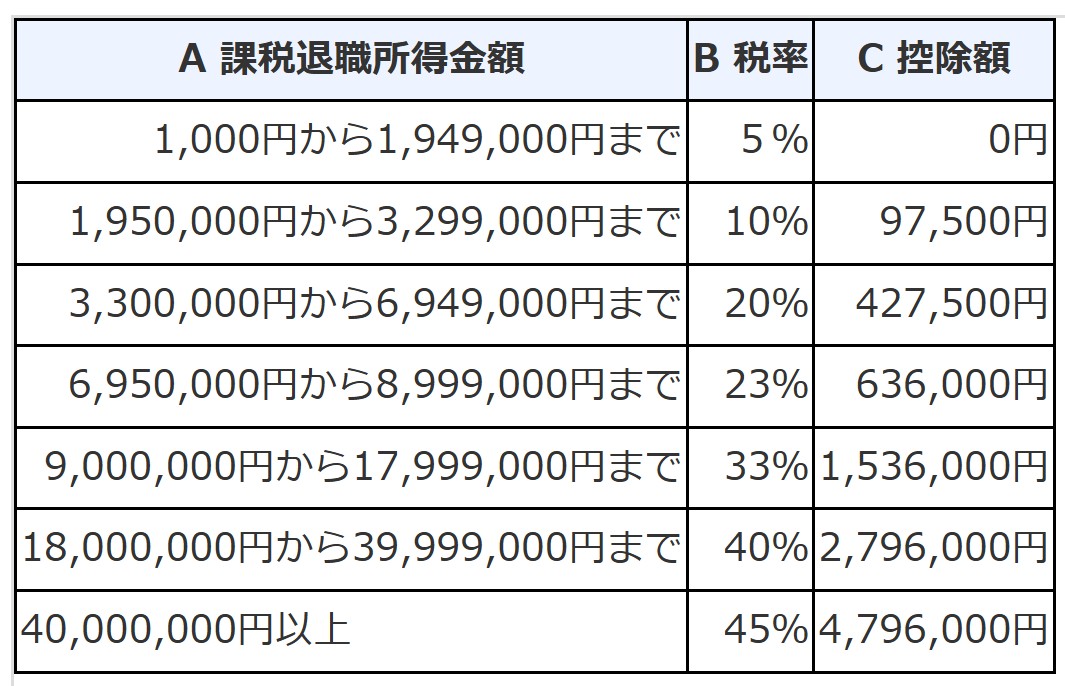
※引用元:【国税庁】退職金と税
この人の例やと、退職所得控除が1,990万円に対して、退職金1,900万円、iDeCo 500万円を同年に一時金(一括)で受け取るから・・・・
退職金とiDeCoの合算額は2,400万円で、退職所得控除を410万円(2,400万円-1,990万円)超えてしまうんや。そんでこの410万円の半分の205万円が課税退職所得金額やな。
205万円を先ほどの表に当てはめると、
- 「205万円×10%-97,500円=107,500円」
が所得税として持って行かれてしまうんや・・。別途、住民税(10%)で約20万円も持って行かれるから、結構な額やのぉ・・・。
以上より、退職金とiDeCoの合算額が退職所得控除を超えない場合やったら全額非課税で貰うことができるわけやけど、超えてまう場合には税金がかかってしまうんやな。。
超えてしまう場合はおとなしく税金払うしかないんやろか・・・ショック。。
と、思うやん?
受け取る年を大きく「ズラす」ことで、退職金とiDeCoの一時金それぞれに退職所得控除を使う方法があるんや。ただし、2026年1月から「5年ルール」が「10年ルール」に変わって、ハードルがかなり上がってもうたで・・・。
一時金(一括)として受け取る場合:退職金とズラす「10年ルール」
さっきまでは退職金とiDeCoを同時(同年)に受け取る場合を説明してきたで。
ここからは退職金とiDeCoを別々の年に受け取る場合を説明するよ!
受け取る年をズラす場合、退職所得控除の計算には以下のルールがあるんや。
ズラして受け取る時のルール(2026年1月~)
以下の場合、退職金とiDeCoはそれぞれの退職所得控除として計算できる
- iDeCoの受け取り ⇒ 10年以上(2025年までは5年以上) ⇒ 退職金の受け取り
- 退職金の受け取り ⇒ 20年以上(変更なし) ⇒ iDeCoの受け取り
※2026年1月1日以後に支払を受ける退職金から適用。間隔が足りない場合、後から受け取る方の退職所得控除は、勤続期間とiDeCo加入期間が重複する部分に応じて減額されます。
※参考:【国税庁】No.1420 退職金を受け取ったとき(退職所得)、財務省|令和7年度税制改正の大綱
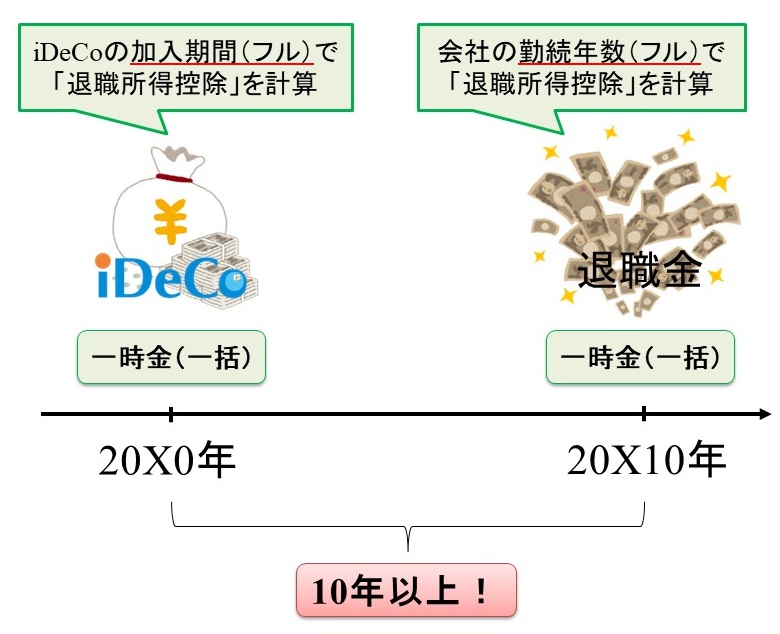
そうなんや。これまで定番やった「60歳でiDeCo一時金⇒65歳で退職金」っていう受け取り方は、間隔が5年しかないから10年ルールに引っかかって、退職金の控除が削られてまうんよ。
iDeCo⇒退職金を10年未満で受け取ってしまった場合、退職金を受け取る際に、iDeCoの加入期間と重複する期間に応じて退職所得控除が減額されるから要注意!
ほな、さっきと同じ例の人で試算してみるで~。
- 勤続年数:37年
- 退職金:1,900万円
- iDeCo加入期間:30年
- iDeCoの積立額:500万円
60歳で退職金は受け取らずにiDeCoのみを一括(一時金)で受け取る場合、退職所得控除の期間の計算は「iDeCo加入期間」で計算することになるで。
加入期間は30年やから、
- 「(30年-20年)×70万円+800万円=1,500万円」
が退職所得控除や!
っちゅーことで、iDeCoの積立金は500万円なんやし、余裕のよっちゃんで退職所得控除(1,500万円)内に収まってるな!これでiDeCoを全額非課税(0円)で一括で受け取ることができるんや。
その後、10年以上期間を空けて退職金1,900万円を受け取る場合、退職所得控除の期間の計算は「勤続年数」で計算することになるんや。
70歳まで働いていたなら勤続年数は47年になっとるな。
- 「(47年-20年)×70万円+800万円=2,690万円」
が退職所得控除や!
退職金は1,900万円やし、退職所得控除(2,690万円)内に収まっとる!これで退職金の受け取りも全額非課税(0円)になるわけや。
その通りや。2025年までは「60歳iDeCo⇒65歳退職金」でOKやったけど、今は「ズラす作戦」が使える人はかなり限られるんや。
逆の「退職金⇒iDeCo」の順番も、20年以上空けなアカン(iDeCoの受け取り開始は最長75歳まで)から、60歳で退職金を貰う人はまず無理やな。
10年ルール後の現実的な対策
- 退職金+iDeCoが退職所得控除に収まるなら、同年に一時金で受け取ってOK
- iDeCoが少額なら、年金(分割)受け取りにして公的年金等控除(60万円)を使う(10年ルールの影響なし)
- 一時金と年金を併用し、退職所得控除と公的年金等控除に振り分ける
- 退職を70歳以降にできる等、10年以上空けられる人だけ「iDeCo先⇒退職金」でズラす
一時金(一括)受け取りのメリット
- 退職所得控除と2分の1課税によって優遇されている
- 退職所得控除以内に収まるのであれば退職金とiDeCoを同時に非課税で受け取れる
一時金(一括)受け取りのデメリット
- 退職金やiDeCoの額が多額の場合、同時に受け取ると退職所得控除内に収まらずに税金がかかる
- 受け取り年をズラすには10年以上(iDeCo先)または20年以上(退職金先)空ける必要があり、ハードルが高い
- 転職等でiDeCo受け取りの20年以内に退職金を受け取っている場合、控除が調整される
転職している場合は?
転職して一旦前職で退職金を貰ってる場合やと、
- 退職金⇒iDeCo
の順番になってしまうから、別々に退職所得控除を利用しようとすると20年以上期間を空けなアカンねんな。
そんでその後にまた退職金を受け取る場合は、iDeCoから10年以上空ける必要があるで~。(退職金 ⇒ 20年 ⇒ iDeCo ⇒ 10年 ⇒ 退職金)
なお、退職金同士(前職⇒現職)の間隔は5年ルールのままやで。
まぁ多くの人は30代で転職するし40代からの転職は珍しいかもやけど。
雇われ薬剤師・看護師に最適な受け取り方は?
退職金も会社によっては「一時金」受け取りと「年金」受け取りを併用できるケースもあるから、どれが一番よい受け取り方かは正直会社によって様々や。
現制度(2026年1月~の10年ルール)の場合、今回紹介した退職金とiDeCoの受け取り方法で最適なのがコレかな!
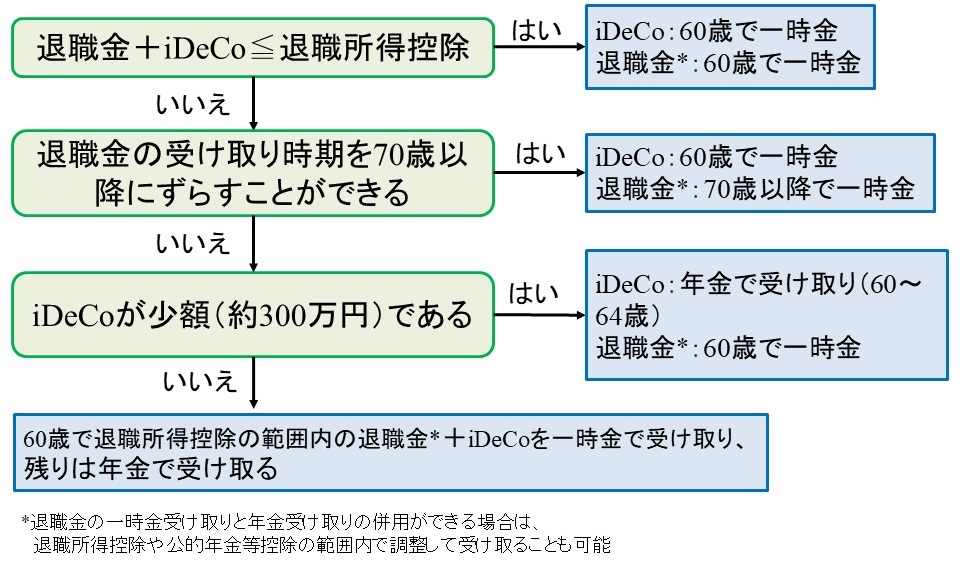
特に2026年12月からは掛金の上限が上がって(会社員は最大月6.2万円)、iDeCoの残高が大きくなりやすいから、出口がますます大事になるで!
結論:会社・病院の年金制度や退職金額に応じて考えよう!
今回紹介した退職金とiDeCoの受け取り方法はごく一部なんや。
他にも色々な受け取り方(例:退職金の控除枠内だけ一時金受け取りで、それ以外は年金受け取り)が存在しとる。
キミが60歳や65歳以降になった時、お金の必要性や生活環境がまた今と違うかもしれん。もしかしたら年金に上乗せする形でiDeCoを受け取った方が生活がうまくいくかもしれん。
是非キミ自身の会社・病院の年金制度(企業型確定拠出年金、企業年金)や退職金制度(いつ・どれくらい貰えそうか?)をよく調べた上でiDeCoの受け取り方法を検討してな!重複期間の控除の調整は計算が複雑やから、実際の受け取り前には金融機関や税理士に個別に試算してもらうと安心やで。
その上で今回の記事が少しでもキミの参考になればワイは嬉しいで~!!
あわせて読みたい
iDeCoの始め方について、金融機関・運用商品選びを解説してるで!
-
-
【iDeCo始め方】節税・貯蓄におすすめの金融機関と運用商品はコレや!
続きを見る
節税・保険に関して悩みがあれば無料でFPに相談!
貯蓄もできて節税もできる保険を調べたいけど・・・
なんとなく面倒。勧誘が嫌。あまり空いている時間が無い。
というあなたにぴったりな保険代理店があります!
【保険見直しラボ】という無料の訪問型保険相談サービスで、経験豊富なFPがあなたの自宅や指定場所にまで来てくれて個別相談ができます。(オンライン可)
保険と関係ないiDeCoやNISAや、相続対策のことも詳しいので、もし節税・投資や保険について色々勉強したいことがあれば何でも気軽に無料で相談可能ですよ。
保険見直しラボ【訪問型の保険代理店】
保険見直しラボの特徴!
- 訪問型保険代理店では日本トップクラス(全国70拠点以上)
- 保険商品の比較表が単純明快で分かりやすい
- WEBオンライン面談・相談も可能
- 利用者の満足度・おすすめしたい度が高い
- 強引な勧誘が全く無く、何度相談しても無料
-
-
保険見直しラボの口コミ・評判は?実体験に基づくメリット・デメリットを解説