生命保険には相続税の非課税枠(500万円×法定相続人の数)があるため、相続対策としてよく用いられる方法です。
-
-
生命保険が相続税の対策に有利な理由を分かりやすく解説|争族対策にも!?
続きを見る

「生前贈与」という単語自体は聞いた事があっても実はどういう事なのか良く分からない!という方も多いのではないでしょうか。
今回の記事では生前贈与の基礎知識と、相続対策として保険を活用した生前贈与について、2026年時点の最新の制度に沿って詳しく解説していきますね♪
ただし、勘違いしてはならないのは、保険というのはリスク対策の為のものであって節税の為のものではないということ。そこを逸脱しなければ、上手に税対策をするツールには十分なり得ます。
この記事のポイント
- 暦年贈与は年110万円まで贈与税がかからない
- 相続前の贈与を相続財産に足し戻す期間は、3年から7年へ段階的に延長中
- 生前贈与機能付き保険なら、毎年の贈与を保険会社が自動で行ってくれる
- 相続人でない孫を受取人にすると、生前贈与加算の対象外にできる
- 外貨建てが中心のため、為替リスク・元本割れには要注意
生前贈与を活用した保険商品探しなら
-
-
【相続対策の保険豊富】保険見直しラボの評判・口コミを実体験から解説
続きを見る
保険見直しラボ:https://www.hoken-minaoshi-lab.jp/
そもそも生前贈与・暦年贈与とは?
相続対策には不動産を買ったり保険に加入したりと様々な方法があり、その一つに生前贈与があります。
しかし、生前贈与が具体的にどのような効果があるかは実は知らない方も多いと思います。
知らない方のために、まずは生前贈与の概要を解説していきます。
生前に贈与する事で相続財産を減らせる
生前贈与とは名前の通り、生きている間に財産を誰かにあげる(=贈与する)ことです。
以下の相続税の概要でも解説してきたように、相続税は故人が保有していた財産に対して課税されるので、故人の財産が少ないほど相続税の金額は少なくなりますよね。
-
-
相続税は意外と身近!かかるのはいくらから?基礎知識を理解しよう
続きを見る
つまり、相続が発生する前に生前贈与を行っておけば、相続で受け継ぐ財産を減らすことができるので相続対策にもなるという理屈です。これが生前贈与です。
そして最も代表的な生前贈与の方法の一つに「暦年贈与」があります。
暦年贈与とは、毎年1月1日から12月31日までの1年間(暦年)に受けた贈与額の合計が基礎控除110万円以下であれば、贈与税がかからないという仕組みを用いた贈与の方法です。
110万円は「受け取る人」1人あたり・1年あたりの金額です。父と母の両方から贈与を受けた場合は、合計で110万円になります。
その他の生前贈与として「相続時精算課税制度」もあります。2024年からは相続時精算課税でも毎年110万円の基礎控除が使えるようになり、使い勝手が良くなりました。概要については別の記事で解説しています。
-
-
生前贈与の特例制度を活用して相続税を節税する方法と注意点
続きを見る
暦年贈与の贈与税:基礎控除110万円を活用する
暦年贈与を用いた生前贈与は相続対策になりますが、相続税と同様に贈与をする際には贈与税が発生します。
そのためただ単に生前贈与を行えば良いわけではなく、税金に注意しながら行っていきましょう。
暦年贈与の贈与税の税率は、下記の通りで、基礎控除110万円を差し引いた後の金額が左側列です。
【一般贈与財産用】(一般税率)
| 基礎控除後の課税価格 | 税率 | 控除額 |
| 200万円以下 | 10% | - |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
【出典】国税庁|No.4408 贈与税の計算と税率(暦年課税)
贈与税には基礎控除といった税金のかからない枠があり、1年間(暦年)に受けた贈与が110万円までであれば税金が発生しません。しかし受け取る金額が大きくなると税率も大きくなり、最大で55%もの贈与税が発生するのです・・・。
また贈与税は上記の税率の他に特例税率が設けられており、祖父母や父母から18歳以上の子供や孫へと贈与された場合は下記のように特例税率が適用されます。
【特例贈与財産用】(特例税率)
| 基礎控除後の課税価格 | 税率 | 控除額 |
| 200万円以下 | 10% | - |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
【出典】国税庁|No.4408 贈与税の計算と税率(暦年課税)
父母や祖父母からの贈与であれば、上記のように税率の上がり幅が若干抑えられますが、それでも最高税率は55%と高いことに変わりありません。
贈与税の納税義務は贈与財産を受け取った方にありますので、子供や孫へ贈与をしても、最大で半分程度が税金として無くなってしまうことに・・・。
生前贈与をすれば相続税を減らせることができますが、その代わりに贈与税が発生します。つまり相続税を減らすために贈与税を払うという意味合いになりますが、2つの税率は以下の通りです(控除額は考慮せず)。
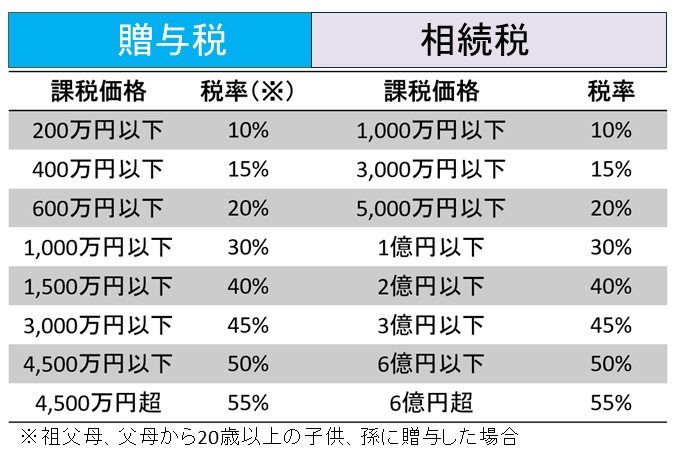
3,000万円の贈与であれば税率が45%なのに対して、相続税だと15%です。1億円であれば贈与税は55%ですが、相続税なら30%です。
これでは生前贈与をする意味がありませんので、生前贈与をする際には税金に注意しながら行う必要があるでしょう。
代表的な方法が、毎年110万円の基礎控除の範囲内で贈与を長年行って行く方法です(暦年贈与)。暦年贈与であれば贈与税は一切発生せずに、相続財産を圧縮していくことができます。
一度に贈与出来る金額は小さいので即効性はありませんが、長年続けることで大きな税金の圧縮効果に繋がりますね。
暦年贈与の注意点:計画的な贈与と見なされれば贈与税の対象に
素人的な考えだと、
「じゃぁ、毎年110万円を1月1日に10年間暦年贈与しよう!」
となりがちですが、それはストップ!!!
贈与税の基礎控除の範囲内の金額で生前贈与を行えば、贈与税を納める事なく生前贈与が行えます。しかし贈与税については税務署も常に目を光らせており、毎年基礎控除の範囲内で贈与していても、贈与税の課税対象とされてしまう場合もあるのです。
例えば最初に「10年間にわたって毎年110万円ずつ贈与する」と約束していた場合、税務署から「1,100万円を受け取る権利(定期金に関する権利)を、最初の年にまとめて贈与したのでは?」と判断される可能性があります(いわゆる「定期贈与」)。
こう判断されてしまうと、最初の年に多額の贈与があったとみなされて、贈与税が発生することに・・・。
計画的な贈与とみなされないための対策としては、以下が挙げられます。
- 何年分もまとめて約束せず、贈与のたびに贈与契約を結ぶ
- 贈与する金額を毎年変える
- 毎年同じ時期に贈与しない
- 贈与契約書を作成し、双方で保管しておく
- 手渡しではなく記録が残る銀行振り込みで贈与する
- 受け取った人が通帳・印鑑を管理し、自由に使えるようにする
一番大事なのは、毎回の贈与ごとに「あげます」「もらいます」という意思表示をはっきりさせることです。
贈与契約書は簡単なものでOKです。双方で署名・押印して保管しておきましょう。
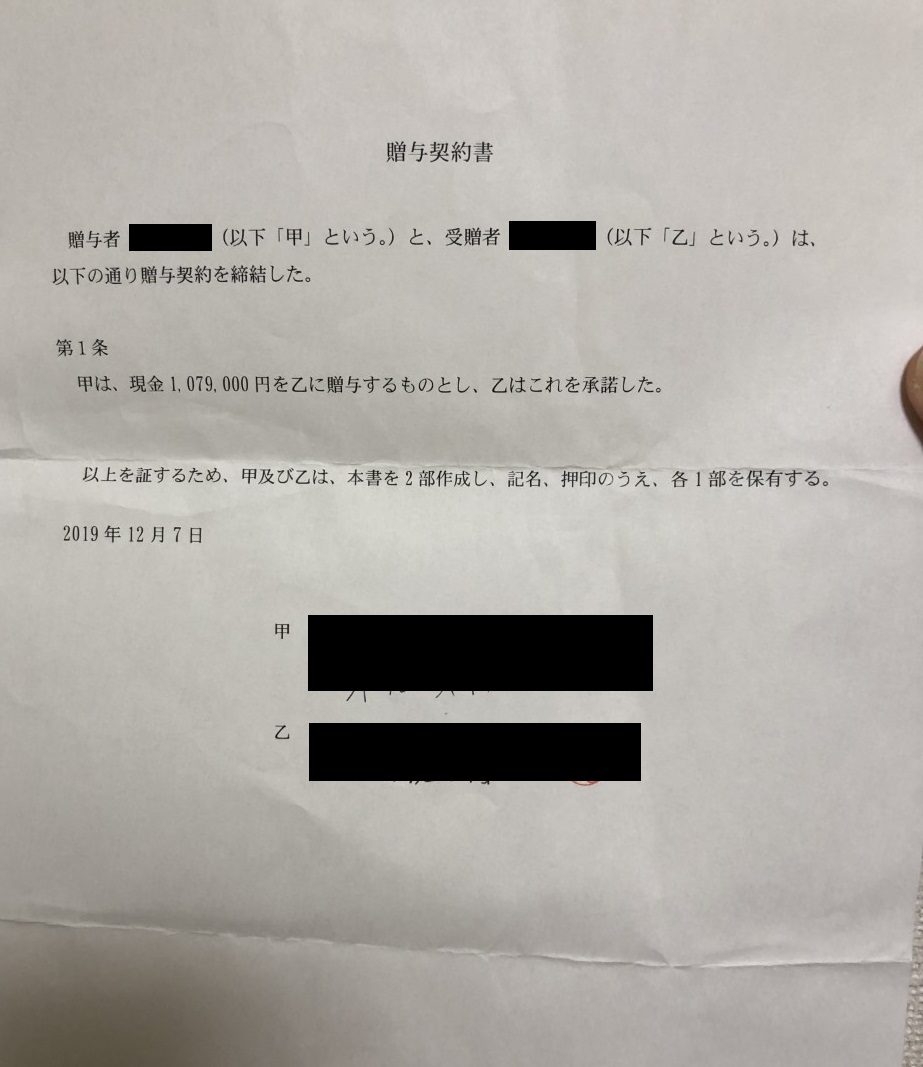 贈与契約書の例
相続前の一定期間内の生前贈与は相続税に含まれてしまう(3年→7年へ延長中)
生前贈与は相続対策にとても有効ですが、実は亡くなる前の一定期間内に行われた贈与は相続税の計算に含まれてしまいます(生前贈与加算)。
つまりその期間内の贈与はなかったものとして相続税を計算するので、相続対策としての生前贈与の効果は無くなってしまうというわけです。
この期間は2023年度の税制改正で3年から7年に延長されました。ただし一気に7年になるわけではなく、亡くなった時期に応じて段階的に延びていきます。
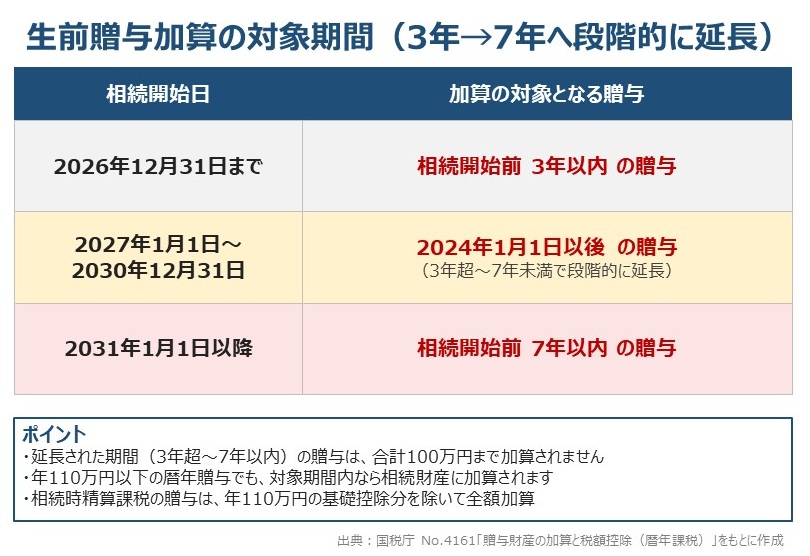
| 相続開始日(亡くなった日) | 加算の対象となる贈与 |
| 2026年12月31日まで | 相続開始前3年以内の贈与 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日以後の贈与(段階的に延長) |
| 2031年1月1日以降 | 相続開始前7年以内の贈与 |
【出典】国税庁|No.4161 贈与財産の加算と税額控除(暦年課税)
延長された期間(相続開始前3年超~7年以内)に受けた贈与は、合計100万円までは加算されません。
もしこの決まり事が無かったら、故人の容態が悪化したタイミングで慌てて生前贈与をすることで相続税の圧縮を短期間で行えてしまいますよね。このような節税を防ぐための制度です。
ただし、この加算の対象になるのは「相続や遺贈(死亡保険金を含む)で財産を受け取った人」が受けた贈与だけです。相続で財産を受け取らない孫などへの贈与は、亡くなる直前であっても加算されません。この点は、後で説明する生前贈与機能付き保険の受取人選びで重要になります。
また、制度によって加算の扱いは次のように違います。
- 相続時精算課税:贈与した財産は期間に関係なく全額が相続財産に加算(ただし2024年以降の年110万円の基礎控除分は加算されない)
- 住宅取得等資金の非課税・夫婦間の居住用不動産の配偶者控除:非課税になった部分は加算されない
-
-
生前贈与の特例制度を活用して相続税を節税する方法と注意点
続きを見る
生前贈与に役立つのは生前贈与機能付き終身保険
贈与税の負担を避けながら効率的に贈与を行うには、暦年贈与が有効です。
暦年贈与は現金で行ってもいいのですが、実は生命保険を活用した暦年贈与の方法もあります。
それが「生前贈与機能付き終身保険」(生存給付金付終身保険など)と呼ばれる保険です。終身保険機能に加えて毎年の生存給付金が、契約者があらかじめ指定した家族に支払われるタイプの保険で、イメージは下記の通りです。
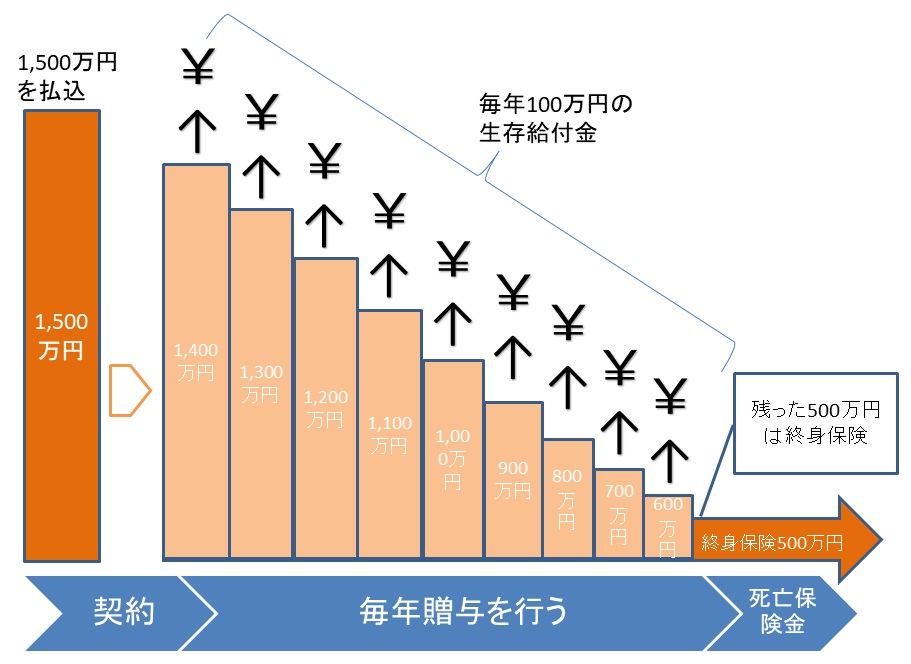
上記の例では、まず契約時に1,500万円の保険料を支払います(多くは一時払い)。
契約後は毎年生存給付金として、あらかじめ指定した人に毎年100万円が10年間給付されるため、これで生前贈与をすることができます。生存給付金を受け取った人は、贈与税の基礎控除(110万円)の範囲内なら贈与税はかかりません。
そして最後に残った500万円は終身保険として一生涯の保障として残りますので、相続発生時には死亡保険金として給付可能です。つまり、最後の死亡保険金に対しては、相続税における保険の非課税枠(500万円×法定相続人の数)を適用できるというわけですね(受取人が相続人の場合)。
-
-
生命保険が相続税の対策に有利な理由を分かりやすく解説|争族対策にも!?
続きを見る
このように生前贈与機能付き終身保険に加入することで、毎年110万円という基礎控除の範囲内で生前贈与を行いつつ、さらに終身保険として相続時に保険金を残すことで相続税の非課税枠も使うことができます。
メリット
生前贈与は現金110万円を毎年暦年贈与しても行えますが、敢えて保険を活用するメリットは何でしょうか。
主には4つの理由があります。
- 計画的な贈与(定期贈与)と見なされにくい
- 振込や贈与契約書の手間がかからない
- 孫を受取人にすれば生前贈与加算を避けられる
- 運用に応じて贈与額や保障額(死亡保険金)が増えることもある
順に解説していきます。
計画的な贈与(定期贈与)と見なされにくい
前述の通り、暦年贈与は最初から何年分もまとめて約束していると、定期贈与とみなされて多額の贈与税がかかるおそれがありましたよねー・・・。
生前贈与機能付きの保険の場合、生存給付金は毎年の支払日に被保険者が生存していることを条件に支払われます。そのため国税庁(東京国税局)の文書回答事例では、生存給付金は「毎年受け取るごとに、その年の贈与として贈与税の対象になる」という考え方が示されています。
国税庁|保険料負担者(保険契約者)以外の者が受け取る生存給付金の課税上の取扱いについて
保険商品によっては、毎年の受取額の上限を円で指定でき、為替の影響で上限を超えた分は翌年以降に繰り越してくれるなど、基礎控除の110万円に収まるよう工夫されたものもあります。
ただし文書回答事例は個別の事例に対する回答であり、今後の税制改正や取扱いの変更によって変わる可能性がある点には注意が必要です。
振込や贈与契約書の手間がかからない
暦年贈与を行う場合、ただ資金を渡せば良いわけではありません。
いつ誰にいくら贈与したのかをしっかりと記録を残しておく必要があります。そのためには毎回贈与契約書を作成して保管をする必要がありますし、資金のやり取りも手渡しではなく記録が残る銀行振り込みで行うほうが良いでしょう。
このように様々な手間がかかってしまいますが、保険を使えば毎回のこのような手間を省くことができます。
生存給付金付きの保険であれば、保険会社から受取人の口座に直接振り込まれるので、いつ・誰に・いくら渡したかの記録が自然に残ります。
孫を受取人にすれば生前贈与加算を避けられる
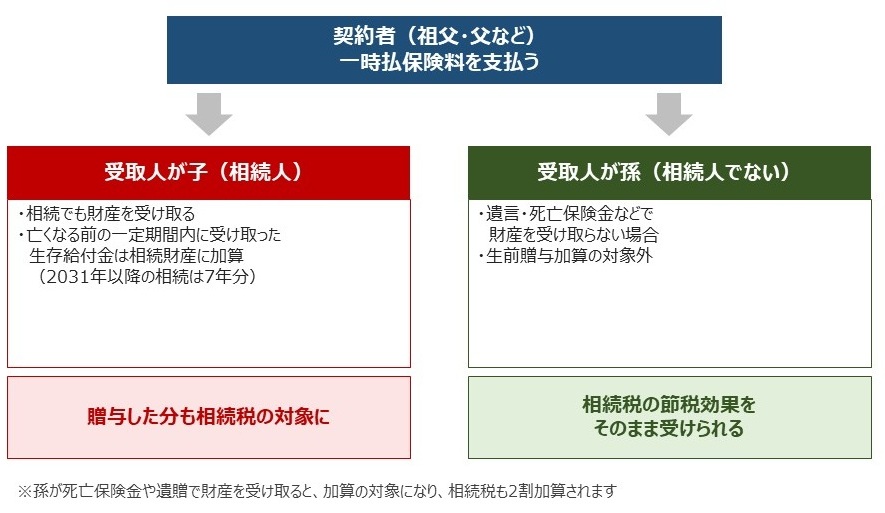
先ほど説明した通り、生前贈与加算の対象になるのは、相続や遺贈(死亡保険金を含む)で財産を受け取った人への贈与だけです。
そのため生存給付金の受取人を、相続人ではない孫(子の配偶者なども同様)にしておけば、亡くなる直前に受け取った生存給付金であっても相続財産に加算されません。加算期間が7年に延びていく中で、この効果はますます大きくなります。
【注意】孫を受取人にする場合のポイント
- 孫が死亡保険金の受取人になったり、遺言で財産を受け取ったりすると、生前贈与加算の対象になり、相続税も2割加算されます
- 孫は法定相続人ではないため、孫が受け取る死亡保険金には非課税枠(500万円×法定相続人の数)が使えません
- 生存給付金の受取人と死亡保険金の受取人を、目的に合わせて分けて考えましょう
運用に応じて贈与額や保障額(死亡保険金)が増えることもある
現在、契約可能な生前贈与機能付きの保険は「外貨建て」が多いです。一部、円建てを選べる商品もありますが、数は限られています。
後述のデメリット部分にも関係しますが、外貨建ての場合、どうしても為替の影響を受けてしまいます。
それがプラスの影響であった場合(円安)、円で受け取れる贈与額や死亡時の保険金が増えることも。
多くの商品では外貨建てであっても、受け取る方法は「外貨」や「円」を選択できます。外貨で受け取った場合は、円高のときはそのまま外貨で持っておき、円安のときに円に換える、といった使い方もできますね。
デメリット(注意点)
保険を使って生前贈与をすることでメリットがある一方で、注意点もあります。
実際に保険に加入する前には、メリットだけでなく注意点についてもしっかりと押さえておくようにしましょう。
すぐには現金化できない
一度保険に契約をしてしまうと、支払った現金を簡単に戻すことはできません。
特に生前贈与型の保険は必要な保険料を一括で支払う一時払い型で契約するケースが多いので、加入する前にしっかりと資金計画を立てておく必要があります。
今後の生活に必要な資金まで保険に加入をしてしまうと、途中解約をせざるを得なくなってしまいます。
保険は中途解約すると元本を大幅に下回ってしまう可能性があるので、事前にしっかりと資金計画を立てておかないと、損をしてしまう場合があるので注意しましょう。
元本割れのリスク・手数料がある
一口に保険と言っても様々な商品があり、中には払い込んだ保険料よりも受け取る金額の方が少なくなってしまう場合もあります。
具体的には運用の成果によって受け取り金額が変わる変額タイプの保険や、外貨建ての保険の場合です。
特に外貨建てを契約する際には注意が必要で、受け取る外貨の金額が決まっている定額タイプの保険であっても、為替次第では下記のように円で見ると損をしてしまう可能性があります。
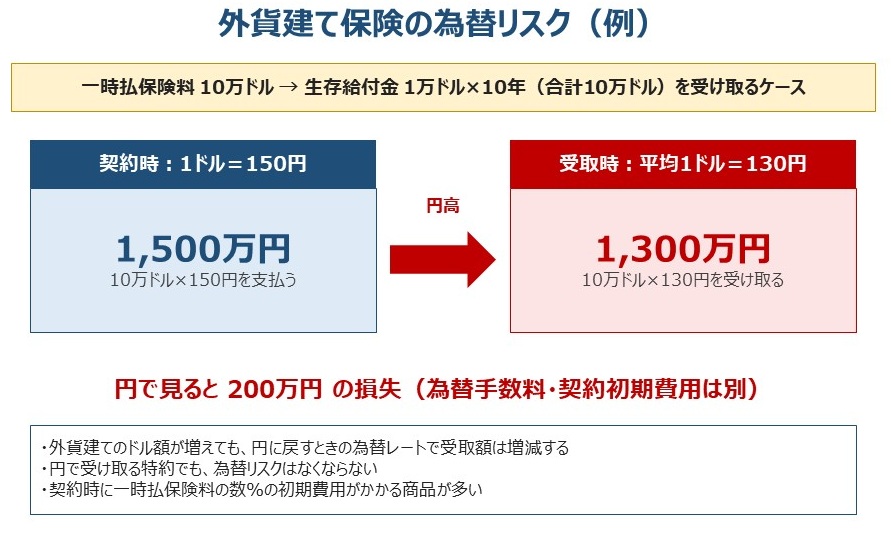
10万ドルの保険料を支払う際の為替レートが1ドル150円だったとすると、150円×10万ドル=1,500万円の払い込みをします。
10年間毎年1万ドル、合計10万ドルの生存給付金を受け取ったものの、受け取り時の為替レートが平均で1ドル130円だった場合、10万ドル×130円=1,300万円の受取になり、200万円も損をしてしまうことに。
2026年10月時点では1ドル=150円台後半の円安水準が続いています。この水準で契約すると、今後円高に振れたときに円換算の受取額が減るリスクがあることを、十分理解しておくべきです。
また、外貨建て保険では、契約時に一時払保険料の数%の契約初期費用がかかったり、円と外貨を交換するたびに為替手数料がかかったりします。為替が変わらなくても、手数料の分だけ受取額は減ります。
生前贈与機能付き保険の具体的な商品例
生前贈与機能付きの保険は、主に銀行や証券会社の窓口で販売されており、特徴は様々です。2026年10月時点で各社サイトに掲載されている主なものを一覧表にしてみました。
| 保険商品 | タイプ・通貨 | 生命保険会社 | 主な特徴 |
| マイ贈与(米ドル・豪ドル) | 養老・外貨建て | 太陽生命 | 毎年の贈与額の上限を円で指定でき、超えた分は翌年以降に繰り越し |
| 生存給付金付終身保険(通貨指定型) | 終身・米ドル/豪ドル/円 | 第一フロンティア生命 | 通貨と受取回数を選べる。終身保障あり・なしのプランあり |
| ニッセイ・ウェルス生存給付金付終身保険<円建/外貨建> | 終身・円/米ドル/豪ドル | ニッセイ・ウェルス生命 | 円建ても選べる。契約初期費用は外貨建て4.0%・円建て2.0% |
リンク先は各生命保険会社の商品紹介ページ。取扱いの有無・条件は販売金融機関によって異なります。
この他にも多くの商品が存在しており、販売停止や商品改定も頻繁にありますので、正直、ご自身で探すのは労力の無駄です。無駄な労力は省いて、専門の保険代理店を頼ってください。
あなたにピッタリな保険商品も必ず見つかることでしょう。
生前贈与を活用した保険商品探しなら
-
-
【相続対策の保険豊富】保険見直しラボの評判・口コミを実体験から解説
続きを見る
保険見直しラボ:https://www.hoken-minaoshi-lab.jp/
生前贈与と生命保険のまとめ
保険を使った相続対策と言えば、生命保険の非課税枠の活用が一般的ですがそれだけではありません。
今回の記事で説明したように、保険を活用することで手間なく有効に生前贈与を行うことができます。生前贈与をすることで、相続財産が圧縮出来て相続税の節税効果が期待できるでしょう。
生前贈与機能付き保険のおさらい
- 生存給付金は毎年受け取るごとに贈与税の対象。110万円以内なら贈与税はかからない
- 生前贈与加算の期間は、2027年以降の相続から段階的に7年へ延長
- 相続で財産を受け取らない孫を受取人にすれば、加算の対象外にできる
- 残った死亡保険金は「500万円×法定相続人の数」の非課税枠が使える(受取人が相続人の場合)
- 外貨建てが中心のため、為替リスク・手数料・中途解約による元本割れに注意
ただし、保険に加入する際には、事前に資金計画をしっかりと立てておかないと後で資金に困ってしまうことにもなりかねません。また、変額保険や外貨建て保険の場合は、運用状況や為替によっては払い込んだ元本を割り込んでしまうリスクがあることには注意が必要です。
将来の相続へ向けて様々な対策を考えている方は、ぜひ今回の記事を参考にして保険を活用した生前贈与を検討してみてくださいね。
相続対策の保険のことは無料でFPに相談!
相続対策に有利な保険商品を調べたいけど・・・
なんとなく面倒。勧誘が嫌。あまり空いている時間が無い。
というあなたにぴったりな保険代理店があります!
【保険見直しラボ】という無料の訪問型保険相談サービスで、経験豊富なFPがあなたの自宅や指定場所にまで来てくれて個別相談ができます。(オンライン可)
保険全般から相続対策も詳しいため、相続の基礎から節税方法など何でも気軽に相談可能ですよ。しかも相談は完全無料!
保険見直しラボ【訪問型の保険代理店】
保険見直しラボの特徴!
- 訪問型保険代理店では日本トップクラス(全国70拠点以上)
- 保険商品の比較表が単純明快で分かりやすい
- WEBオンライン面談・相談も可能
- 利用者の満足度・おすすめしたい度が高い
- 強引な勧誘が全く無く、何度相談しても無料
-
-
保険見直しラボの口コミ・評判は?実体験に基づくメリット・デメリットを解説
相続が心配ならすぐに税理士に依頼しよう
相続税、私はどれくらいかかるんだろう・・・
相続対策としての不動産や生命保険って難しいけどアリなの?
遺産分割協議書の作成、戸籍収集などの相続手続きが不安・・・
こんな悩みは税理士に解決して貰いましょう!税理士ドットコムなら全国の相続に強い税理士を無料で検索することが可能です。調べるだけなら全て無料のため、使わない手はありませんね。

税理士ドットコム公式サイト:https://www.zeiri4.com/