
結婚や出産を考えたとき、「育休中のお金はどうなるの?」「社会保険料は払わなくていいの?」と不安になる方は多いですよね。
本記事では、育休中の社会保険料免除の条件(給与・賞与)、非課税で受け取れる給付金、そして2025年4月以降に始まった新制度まで、会社員が損をしない育休の取り方を最新の制度に沿って解説します。
本記事のまとめ(結論)
- 給与の社会保険料免除は「月末に育休中」または「同じ月の中で14日以上の育休」
- 賞与の社会保険料免除は「賞与月の月末に育休中」かつ「育休期間が1か月超」
- 出産手当金・出産育児一時金・育児休業給付金などはすべて非課税
- 2025年4月から出生後休業支援給付金が始まり、条件を満たせば最大28日間は手取り10割相当
- 2026年4月分から徴収が始まった子ども・子育て支援金も、育休中は健康保険料と一緒に免除
育休制度の最新ポイント(2022年〜2026年の改正まとめ)
共働き世帯が増え、子育てしながら働き続けられる環境づくりが進んでいます。ここ数年で育休まわりの制度は大きく変わりました。
押さえておきたい主な改正
- 2022年10月:産後パパ育休(出生時育児休業)を新設。子の出生後8週間以内に最大4週間、2回まで分割して取得可能に。通常の育休も2回まで分割可能に
- 2022年10月:社会保険料の免除基準を変更。給与は免除が緩和、賞与は免除が厳格化
- 2025年4月:出生後休業支援給付金と育児時短就業給付がスタート。子の看護等休暇の対象が小学校3年生修了まで、残業免除の対象が小学校就学前までに拡大
- 2025年10月:3歳から小学校就学前の子を育てる人向けに、テレワークや時差出勤など柔軟な働き方を実現する措置が事業主に義務化
- 2026年4月分〜:医療保険料とあわせて子ども・子育て支援金の徴収がスタート(育休中は免除)
- 2026年10月:自営業・フリーランスなど国民年金第1号被保険者の育児期間中の保険料免除がスタート

厚生労働省|育児・介護休業法について
本記事のメインは「育休と社会保険料免除」です。社会保険料の免除は、育休中に支払うお金に直結します。まずは育休中にもらえるお金から確認しましょう。
出産・育休でもらえる給付金はすべて非課税
出産前後から育休中にかけて、主に次のお金を受け取れます。
●出産・育休でもらえる主な給付金
| 給付金 | 内容 | 支給元 |
| 出産手当金 | 産前42日〜産後56日の休業中、標準報酬日額の3分の2相当 | 健康保険 |
| 出産育児一時金 | 1児につき50万円(産科医療補償制度に加入している医療機関の場合) | |
| 育児休業給付金 | 休業開始時賃金の67%(育休開始から181日目以降は50%)。原則子が1歳まで、保育所に入れない等の場合は最長2歳まで | 雇用保険 |
| 出生時育児休業給付金 | 産後パパ育休中、賃金の67% | |
| 出生後休業支援給付金 (2025年4月〜) |
夫婦ともに14日以上育休を取るなどの条件を満たすと、最大28日間、賃金の13%を上乗せ | |
| 育児時短就業給付金 (2025年4月〜) |
2歳未満の子のために時短勤務をする場合、時短中の賃金の最大10% |
※育児休業給付金には上限額があり、毎年8月に見直されます。最新額はハローワークでご確認ください。
※2025年4月から、保育所に入れないことを理由とする育休延長の審査が厳しくなっています。
具体的な金額や計算式は、以下の記事でも解説しています。
-

-
薬剤師の妊娠・出産後の復職や働き方|仕事と家庭を両立するなら?
続きを見る
出生後休業支援給付金で「手取り10割相当」に
2025年4月に始まった出生後休業支援給付金によって、育児休業給付金(67%)に13%が上乗せされ、給付率は合計80%になります。
育休中は社会保険料が免除され、給付金は非課税です。そのため、手取りで見ると働いていたときとほぼ同じ(10割相当)になります。
出生後休業支援給付金の主な要件
- 子の出生後8週間以内(母親は産後休業後の8週間以内)に、本人が通算14日以上の育休を取ること
- 配偶者も通算14日以上の育休を取ること(配偶者が専業主婦(夫)・自営業・ひとり親などの場合は不要)
- 上乗せされるのは最大28日分
私が育休を取得した時は、給与の約67%の育児休業給付金を受け取りました。今は条件を満たせば最大28日間は手取り10割相当(給付率80%)になるので、非常にありがたいですねーーー!

非課税だと税金・保育料にもメリットがある
これらの給付金はいずれも「非課税」です。
非課税とは、収入や所得として扱われないということです。たとえば1月1日〜12月31日まで育休を取った場合、その年の源泉徴収票に載る会社からの支払金額(年収)は0円になります。

年収が0円なら、所得税や翌年の住民税も0円(またはごくわずか)になります。
-

-
所得税と住民税の控除額の違いは?税率や対象年度も異なるんやで
続きを見る
保育料は夫婦の住民税(所得割額)の合計で決まるため、保育料が下がる可能性があります(3〜5歳クラスは幼児教育・保育の無償化の対象です)。
-
-
保育料を安くする方法|住民税の所得割額を下げる節税術(iDeCo・追納・生命保険)
続きを見る
なお、児童手当は2024年10月分から所得制限が撤廃され、支給対象も高校生年代まで広がりました。所得を気にする必要はもうありません。
-
-
児童手当の所得制限が撤廃!第3子以降も増額:2024年10月以降
続きを見る
育休中の社会保険料免除の仕組み
毎月の給与からは、所得税・住民税のほかに「社会保険料」も天引きされています。
育休中の社会保険料の扱い
- 健康保険料・厚生年金保険料(40歳以上は介護保険料、2026年4月分からは子ども・子育て支援金も含む):会社が申し出れば本人負担分・会社負担分ともに免除されます。免除期間も保険料を納めた期間として扱われるため、将来の年金額は減りません。保険証(マイナ保険証)もそのまま使えます。
- 雇用保険料:給与が出ていればかかりますが、無給で給付金だけの場合はかかりません。
※自営業などの国民年金第1号被保険者も、2026年10月から育児期間中の国民年金保険料が免除される制度が始まりました。
社会保険料は給与のおよそ15%(本人負担分)にもなります。給与明細で一度確認してみてください。びっくりしますよ(笑)
ただし、免除を受けられるかどうかは育休の取り方で変わります。
まずは法律上の根拠を確認しましょう。
健康保険法第159条(要旨)
会社が申し出たときは、育休を開始した日が属する月から育休が終了する日の翌日が属する月の前月までの保険料を徴収しない。
【7/5〜10/10に育休を取った場合】
- 育休を開始した日が属する月から ➡ 7月から
- 育休が終了する日の翌日が属する月の前月まで ➡ 終了日の翌日は10/11なので、その前月の 9月まで
つまり、7月〜9月の社会保険料が免除になります。
ポイントは、原則として月末日に育休中である月の保険料が免除されることです(※2022年10月の改正で、月末を含まなくても『同じ月の中で14日以上』育休を取った場合も免除対象に追加されました)。
育休中は無給の会社が多いですが、標準報酬月額はそのままなので、本来は保険料がかかってしまいます。この負担を軽くするために設けられたのが、育休中の保険料免除制度です。
社会保険料には「給与」にかかるものと「賞与(ボーナス)」にかかるものがあり、免除の条件が異なります。
給与の社会保険料が免除される条件
次のどちらかに当てはまれば、その月の給与にかかる社会保険料が免除されます。
給与の社会保険料免除の要件
- その月の末日に育休中であること
- 同じ月の中で育休が始まって終わる場合、その月の育休期間が14日以上であること(産後パパ育休中に働いた日は除く)
【参考】日本年金機構|育児休業等期間中の社会保険料免除要件が見直されました

≪ケース1≫ 9月末・10月末・11月末に育休中なので、9月・10月・11月の3か月分が免除されます。12月は月末に育休中ではないため、免除されません。
≪ケース2≫ 8月末に育休中なので、8月分が免除されます。月末をまたいでいれば、育休の長さは問いません。
≪ケース3≫ 月末に育休中ではありませんが、8月の中で14日以上育休を取っているため、免除の対象になります。
男性は1か月未満の短い育休が多く、月末だけ取って保険料免除を狙うケースも問題視されてきました。

その後、男性の育休取得率は40.5%(令和6年度雇用均等基本調査)まで上がりましたが、取得期間の短さは今も課題です。
制度上は、産後パパ育休2回と通常の育休2回で最大4回に分けて取れます。ただ、育休の本来の目的は育児です。2025年4月からは従業員300人超の企業に男性の育休取得率の公表が義務化されるなど、「取るだけ育休」ではなく、しっかり育児に関わる育休が求められています。
賞与(ボーナス)の社会保険料が免除される条件
次の両方を満たす場合に、賞与にかかる社会保険料が免除されます。
賞与の社会保険料免除の要件
- 賞与が支払われた月の末日に育休中であること
- 育休期間が1か月を超えていること(暦日で数え、土日も含む)

≪ケース1≫ 賞与月の月末に育休中で、期間も1か月を超えているため、賞与の保険料が免除されます。月末に育休中なので、給与の保険料も免除されます。
≪ケース2≫ 月末に育休中ですが、期間が25日のため賞与は免除されません。免除されるのは給与の保険料だけです。
下表は給与と賞与の免除要件の比較です。
| 給与(月額) | 賞与(ボーナス) | |
|---|---|---|
| 月末に育休中 | ○(これだけでOK) | 必須 |
| 期間の要件 | 同じ月の中で14日以上でもOK | 1か月超が必須 |
| 判定 | どちらか一方を満たせばよい | 両方を満たす必要あり |
育休と有給はどっちがお得?手取りシミュレーション
育児のために休むとき、「育休と有給のどちらがいいの?」と迷う方もいると思います。ここでは経済面に絞って比べてみます。
協会けんぽ東京支部・令和8年度の保険料率(健康保険9.85%+子ども・子育て支援金0.23%、厚生年金18.3%、40歳未満)で試算した概算です。所得税・住民税・雇用保険料は含めていません。
月末に1日だけ育休・有給を取った場合
月給34万円の男性社員が、5/31に1日だけ休むケースです。

有給の場合:34万円から1か月分の社会保険料(健康保険料17,136円+厚生年金保険料31,110円)が引かれ、手取りは約29万1,800円です。
育休の場合:給与は5/1〜5/30分の日割りで約32万9,000円になりますが、月末に育休中なので保険料は免除されます。さらに1日分の育児休業給付金(約7,600円)を受け取れるため、手取りは約33万6,600円です。
賞与月に1か月超の育休・有給を取った場合
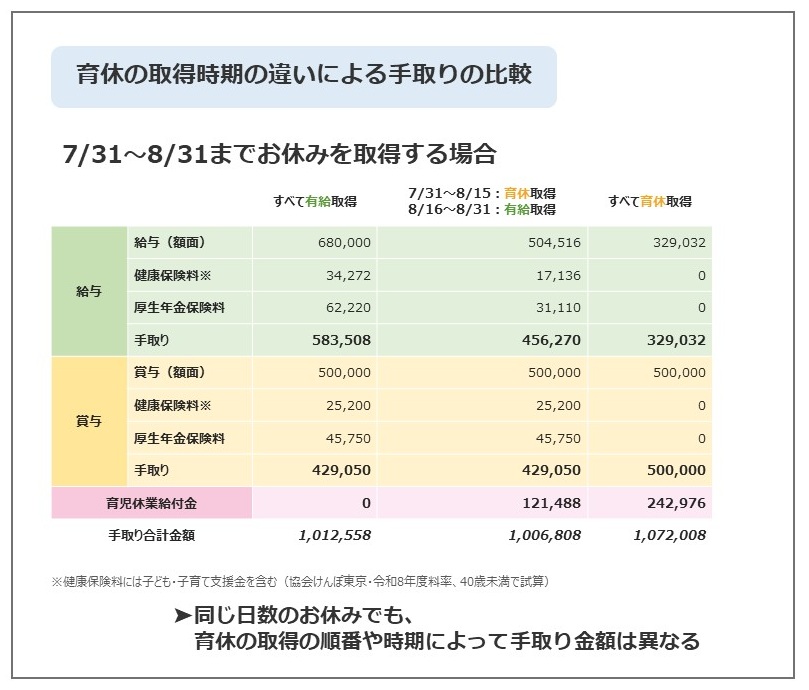
月給34万円の男性社員が7/31〜8/31(32日間)休み、7/5に50万円の賞与が支給されるケースです。次の3パターンで比べます。
- すべて有給
- 7/31〜8/15(16日間)は育休、8/16〜8/31は有給
- すべて育休
| パターン | 給与の手取り | 賞与の手取り | 育休給付金 | 合計 |
|---|---|---|---|---|
| ① すべて有給 | 約58.4万円 | 約42.9万円 | なし | 約101.3万円 |
| ② 育休+有給 | 約45.6万円 (8月末は有給のため免除なし) |
約42.9万円 (1か月超でないため免除なし) |
約12.1万円 | 約100.7万円 |
| ③ すべて育休 | 約32.9万円 (7・8月とも免除) |
50万円 (全額免除) |
約24.3万円 | 約107.2万円 |
給付金は給与の67%しか出ないのに、③すべて育休の手取りが一番多くなりました。しかも有給は残せます。
一方、②のように月末を有給にすると、育休を取っても①より手取りが少なくなる点に注意しましょう。
さらに、この休業が子の出生後8週間以内で、配偶者も14日以上育休を取れば、出生後休業支援給付金(最大28日分×13%)が上乗せされ、差はもっと広がります。
所得税・住民税が下がって保育料が安くなったり、配偶者が育休を取った年は配偶者控除・配偶者特別控除を使えたりする可能性もあります。
育休と社会保険料に関するよくある質問
育休と社会保険料に関するよくある質問をまとめました。
育休中の社会保険料免除は自分で申請が必要?
本人の申請は不要です。会社が年金事務所や健康保険組合に「育児休業等取得者申出書」を提出します。育休を取ることを早めに会社へ伝えておきましょう。
月末1日だけの育休でも社会保険料は免除される?
給与の保険料は免除されます。ただし、賞与の保険料は1か月を超える育休でないと免除されません。
社会保険料が免除されると将来の年金は減る?
減りません。免除期間も保険料を納めた期間として扱われ、年金額は育休前の標準報酬月額で計算されます。
子ども・子育て支援金も育休中は免除される?
免除されます。2026年4月分から健康保険料とあわせて徴収されていますが、保険料と同じ扱いのため、育休中は健康保険料と一緒に免除されます。
育児休業給付金は確定申告や年末調整で申告が必要?
必要ありません。非課税なので、所得として申告する必要はありません。
本記事のまとめ
本記事のまとめ
- 給与の社会保険料免除は「月末に育休中」または「同じ月の中で14日以上」
- 賞与の社会保険料免除は「月末に育休中」かつ「1か月超」
- 出産・育休関連の給付金は非課税で、税金や保育料にもメリットがある
- 2025年4月から出生後休業支援給付金で、最大28日間は手取り10割相当
- 経済面では、有給より育休のほうが手取りが多くなりやすい(月末は育休にするのがポイント)
子どもは授かりものなので、計画どおりに育休を取れないこともあります。それに、仕事と育児の両立は夫婦どちらか一方の頑張りだけではできません。
本記事があなたの人生に少しでもお役に立てれば大変嬉しく思います♪
関連記事もどうぞ
保育料の決まり方を知ろう!
-
-
保育料を安くする方法|住民税の所得割額を下げる節税術(iDeCo・追納・生命保険)
続きを見る
最新の児童手当を知ろう!
-
-
児童手当の所得制限が撤廃!第3子以降も増額:2024年10月以降
続きを見る