
今回の記事では医療保険(民間)に加入すべきか、すべきでないか迷ってるキミのために、公的医療保険の概要について解説していくで!
※2026年10月時点の制度(2026年8月の高額療養費制度の見直し、2026年6月の入院時食事代の改定)に合わせて更新しています。
この記事で伝えたい事(結論)
- 医療費の自己負担額は基本3割
- 医療費の月毎の限度額は高額療養費制度によって決まっている(所得による)。2026年8月から上限額が見直され、新たに「年間上限」もできた
- 保険診療外も要チェック!入院時は1万円/日を想定しよう
- 傷病手当金は約67%給付される(通算1年6か月)
- 健康保険組合独自の医療費・傷病手当金の付加給付も要チェック
- 正味の自己負担額を理解した上で民間医療保険への加入を検討しよう
まぁよくあるネットの記事では「医療保険なんていらん!!」って書いてあったり、「絶対いる!」って書いてあったりするんやけど・・・実際は明確な答えなんてないんよ・・・。
ただ、キミが置かれている状況で
- どれくらいが公的医療保険でカバー可能か?
- カバーされない部分はどこからか?
といった点は知っておいて欲しい。
その上で記事の最後にワイの考えを提示するからな。キミの参考にして貰えたら嬉しいで~♪
公的医療保険(健康保険・高額療養費制度など)とは?
日本は国民皆保険制度やから、全国民が公的医療保険の対象や。
自営業・フリーランス、公務員、サラリーマンによって種類は異なる(国民健康保険、共済組合、健康保険etc)んやけど、医療費負担に関しては中身はほぼ変わらん。
今回の記事ではサラリーマンの健康保険を例に解説していくけど、病気やケガ等に関係する医療費については自己負担が2~3割なんや。
| 年齢 | 自己負担割合 |
| 義務教育就学前 | 2割 |
| 義務教育就学後~70歳未満 | 3割 |
| 70~74歳 | 2割 (現役並み所得者は3割) |
※75歳以上は後期高齢者医療制度で原則1割負担(一定以上の所得がある方は2割、現役並み所得者は3割)
極端な例やけど、キミが怪我で入院した場合、入院費と治療費と薬代で100万円やったとするで。その場合でも窓口で支払うお金は3割の30万円でええわけや。かなりお得!!

でも・・・・・
30万円ってキツくない・・・?
そんな時に、併せて利用できるのが高額療養費制度と呼ばれるもので、これは月の医療費の上限が決められてるんよ。
高額療養費制度とマイナ保険証(限度額適用認定証)

高額療養費制度も公的医療保険の一つや。これは医療費の負担が大きくならないよう、その人の年収・所得に応じて上限が設定されとる。
つまり、がんを含め、どんな病気や怪我であっても月の医療費限度額を確認することが可能なんや。これはかなりの目安になるから、是非要チェックやで!
なお、高額療養費制度は2026年8月診療分から見直しされて、月の上限額が少し引き上げられた一方、新しく「年間上限」ができたんよ。さらに2027年8月からは所得区分が細かく分けられる予定や。
詳しくは下表に示してるけど、一般的なサラリーマン(年収目安370~770万円)の場合、月の医療費の上限(自己負担限度額)は約9万円になるよ。多数回該当と年間上限については後述するで!
<70歳未満の場合(2026年8月~2027年7月診療分)>
| 所得区分※ | 自己負担限度額(月額) | 多数回該当※2 | 年間上限※3 |
| 年収の目安:約1,160万円~ | 270,300円+ (総医療費-901,000円)×1% |
140,100円 | 168万円 |
| 年収の目安:約770万~1,160万円 | 179,100円+ (総医療費-597,000円)×1% |
93,000円 | 111万円 |
| 年収の目安:約370万~770万円 | 85,800円+ (総医療費-286,000円)×1% |
44,400円 | 53万円 |
| 年収の目安:~約370万円 | 61,500円 | 44,400円 | 53万円 |
| 住民税の非課税者等 | 36,900円 | 24,600円 | 29万円 |
※ 所得区分は健保なら標準報酬月額、国保なら年間所得を基に決められていますが、ここでは年収の目安のみ提示
※2 直近12か月の間に高額療養費に該当した月が3か月以上ある場合、4か月目から多数回該当が適用される(金額は2026年8月の見直しでも据え置き)
※3 8月~翌年7月の1年間の自己負担の合計に対する上限。年収約200万円以下の方は41万円となる経過的な扱いあり
※4 2027年8月からは所得区分が細分化される予定のため、最新情報は厚生労働省・加入している健康保険でご確認ください
【出典】厚生労働省|高額療養費制度を利用される皆さまへ
例えば、さっきの例やけど、医療費が100万円やった場合、窓口の支払いは3割の30万円やったよな。
年収370~770万円のサラリーマンの場合、高額療養費制度を利用すれば、自己負担限度額は92,940円や。
- 85,800円+(1,000,000円-286,000円)×0.01=92,940円
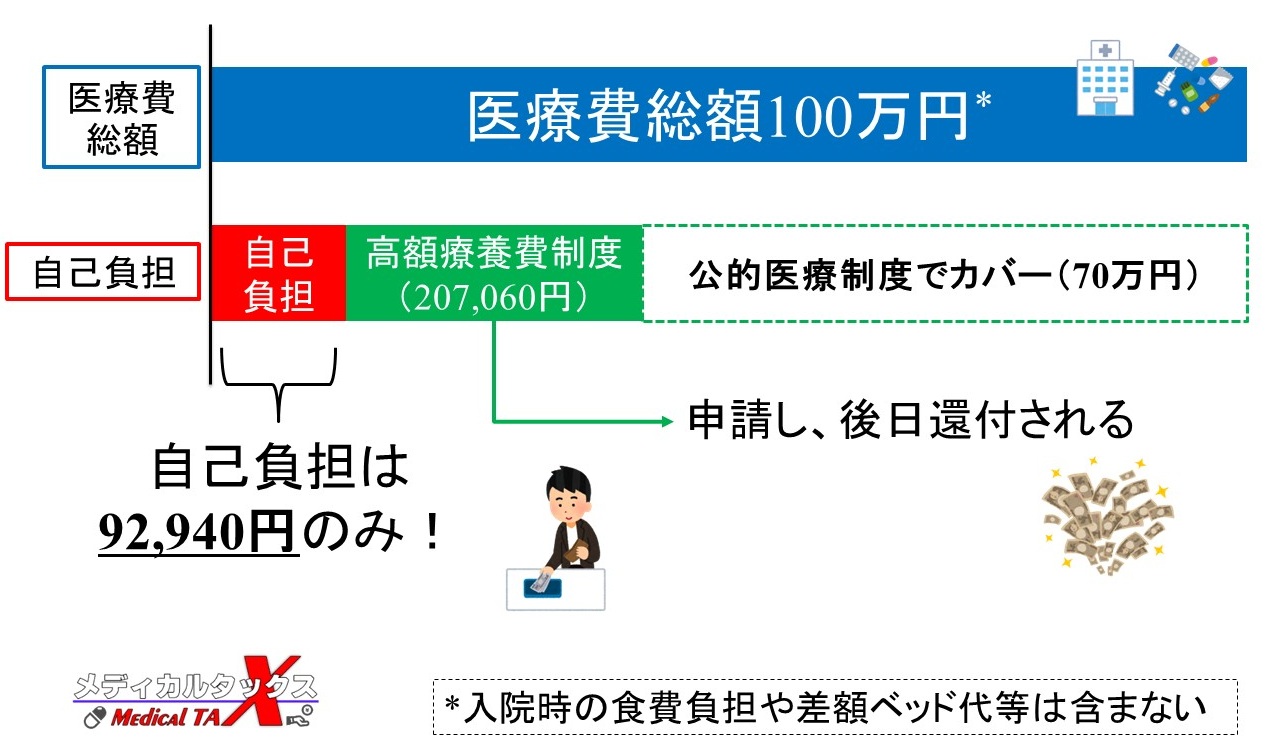
つまり、一旦は30万円を窓口で支払う必要があるんやけど、後日、高額療養費制度の申請をすれば207,060円(30万円-92,940円)は返金されるんやで!
マイナ保険証なら窓口負担は上限額まで
通常、高額療養費制度は後日還付(返金)されるため、窓口では一旦3割の支払いをする必要があります。
ただし、マイナ保険証で受診すれば、事前の手続きなしで窓口の支払いを高額療養費制度の自己負担限度額までとすることが可能です。
マイナ保険証を使わず「資格確認書」で受診する場合は、加入している健康保険組合等に申請して「限度額適用認定証」を取得し、窓口で提示すれば同じ扱いになります。
【参考】厚生労働省|高額療養費制度を利用される皆さまへ|全国健康保険協会|医療費が高額になりそうなとき(限度額適用認定)
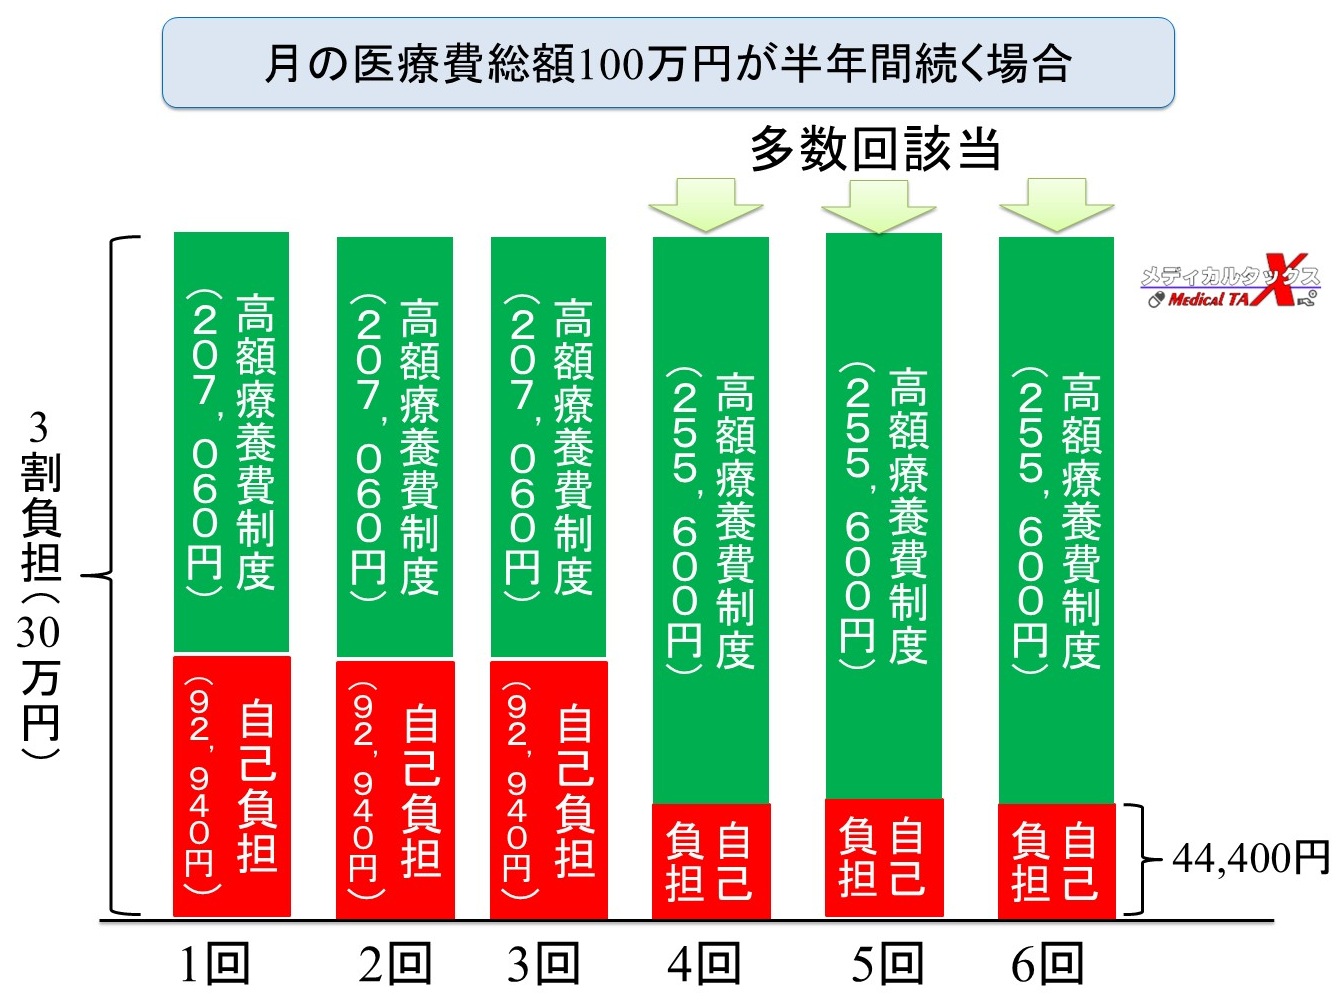
医療費負担が毎月継続して発生する場合、その負担を軽減するために「多数回該当」というものが設定されとるんや。
直近12か月の間に3回以上高額療養費の支給を受けている場合、4回目以降は「多数回該当」になって、限度額がかなーーーーり下がるんよ。
さっきの表を見てくれたら分かるけど、年収370~770万円のサラリーマンの場合、多数回該当になると限度額は「44,400円」や。
仮に医療費100万円が半年間続く場合でも、自己負担額は以下ってことになるな。
- 最初の3か月:92,940円×3
- 4~6か月目:44,400円×3
- ⇒合計で412,020円
さらに2026年8月からは「年間上限」もできたで。
8月~翌年7月の1年間で支払った自己負担の合計が年間上限を超えたら、超えた分は還付されるんや。
例えば、同じ条件で医療費100万円が12か月続いた場合、単純計算やと「92,940円×3+44,400円×9=678,420円」になるけど、年収370~770万円の区分なら年間上限は53万円やから、それを超える分は戻ってくるイメージや。
もちろん、その年(1~12月)に支払った医療費は医療費控除の対象になるからな。年間の自己負担額が10万円(総所得金額等が200万円未満の人はその5%)を超える場合には忘れず申告するように!
-

-
医療費控除ってなんや?対象と節税効果を解説するで
続きを見る
健保独自の付加給付も確認
高額療養費制度+多数回該当でもやっぱり医療費高いなぁ・・・。
これはサラリーマン全員が利用できるわけじゃないんやけど、加入してる健康保険組合によっては独自の「付加給付」があるんや。
例えば、調べた中ではこんな感じやったで。(付加給付の一部負担還元金上限)
- 東京薬業健康保険組合:25,000~60,000円(所得に応じる)
- シャープ健康保険組合:25,000円
- 塩野義健康保険組合:25,000円
- エーザイ健康保険組合:20,000円
- ジェイティ健康保険組合:20,000円
- オムロン健康保険組合:20,000円
- 村田製作所健康保険組合:独自計算式にて還付
※付加給付の内容は各健保が独自に定めており、変更されることがあります。最新の金額はリンク先でご確認ください。
概ね20,000~25,000円を上限としとるところが多い印象やったな!
医療費が月にどれだけかかったとしても、上限がこの値段や。付加給付2万円が上限なら、どんな病気・怪我であっても年間医療費MAX24万円やしな。めちゃお得。
が、こういった付加給付が一切ない健康保険組合もある。
まずはキミの会社の健康保険組合のHPで付加給付がどれくらいあるか確認してみてや~!

医療費助成制度(難病・小児慢性特定疾病)など
あとはレアやけど、他にも公的なものとして、以下の制度が用意されとる。
- 難病医療費助成制度:指定難病の患者さんを対象
- 小児慢性特定疾病医療費助成制度:小児慢性特定疾病の患者さんを対象
- 特定疾病療養受療証:特定疾患*の患者さんは月1~2万円の上限
*長期治療が必要な「血友病・慢性腎不全・HIV感染症」の一部
一例として難病医療費助成制度では、月の医療費の上限が下表のように定められとるよ。小児慢性特定疾病の場合もほぼ同じかな。
<難病医療費助成制度の自己負担上限額(月額)>
| 階層区分 | 階層区分の基準 | 一般 | 高額かつ長期※ | 人工呼吸器等 装着者 |
| 低所得1 | 区市町村民税非課税(世帯)、 かつ本人年収80万以下 |
2,500円 | 2,500円 | 1,000円 |
| 低所得2 | 区市町村民税非課税(世帯)、 かつ本人年収80万超 |
5,000円 | 5,000円 | 1,000円 |
| 一般所得1 | 区市町村民税課税以上 7.1万円未満 |
10,000円 | 5,000円 | 1,000円 |
| 一般所得2 | 区市町村民税7.1万円以上 25.1万円未満 |
20,000円 | 10,000円 | 1,000円 |
| 上位所得 | 区市町村民税25.1万円以上 | 30,000円 | 20,000円 | 1,000円 |
※「高額かつ長期」とは、難病の医療費助成を受け始めてから後、月ごとの医療費総額(10割)が5万円を超える月が年6回以上あること
【出典】東京都保健医療局|難病医療費助成の助成内容
疾患は限定されるけど、該当する疾患があれば高額療養費制度や健保の付加給付よりも上限額が低く設定されてるのが特徴やな。
難病医療費助成制度の対象疾病については、各自治体によって若干異なるから、キミが住んでいる都道府県のHPに行けば書いてあるよ!例えば、東京都では国の指定難病に加えて都独自の対象疾病も設けとる。
- 東京都:対象疾病のご案内
- 愛知県:難病法に基づく特定医療費助成制度について
- 大阪府:難病に係る医療費助成制度(難病法に基づく制度)
- 福岡県:難病医療費助成制度について
健康保険の対象外|差額ベッド・食事・保険適応外・先進医療
ここまでは公的医療保険や健保独自の制度によって保障される内容について解説してきたけど、対象となるのは全て「保険診療」の部分だけなんよ。保険診療外については、高額療養費や健保の付加給付も対象外やねん・・・。
保険診療外部分の費用についてはおおよそこんなもんが該当するで。
- 入院時の差額ベッド代:全国平均7,026円/日
- 入院時の食事代:基本は1,650円/日(1食550円×3食分)
- 保険適応外治療
- 先進医療費
- 雑費(入院時の身の回りの買い物、TVカード、家族の交通費・駐車場代・お見舞い代)
【出典】入院時の差額ベッド代:中央社会保険医療協議会 総会(第653回)|主な選定療養に係る報告状況(2025年8月1日時点)
【出典】入院時の食事代:全国健康保険協会|入院時食事療養費の標準負担額(2026年6月1日改定)
なので、もし入院した時には保険診療以外にも1日平均で5,000~10,000円くらいかかると想定しておくのがええで!
ちなみに、加入しとる健康保険組合によっては差額ベッド代の何割かを補助してくれる場合もあるよ。例えば、トヨタ販売連合健康保険組合では条件がいくつかあるけど、80%補助してくれる。
働けなくなった場合には傷病手当金
怪我・病気で入院してしまって、その間働けなくなった場合(収入が減った場合)には健康保険から「傷病手当金」ってゆーもんが給付されるんよ。
ちなみにコレはサラリーマンや公務員の加入している健康保険だけ。なので国民健康保険の自営業者や個人事業主には原則給付されへんのや。
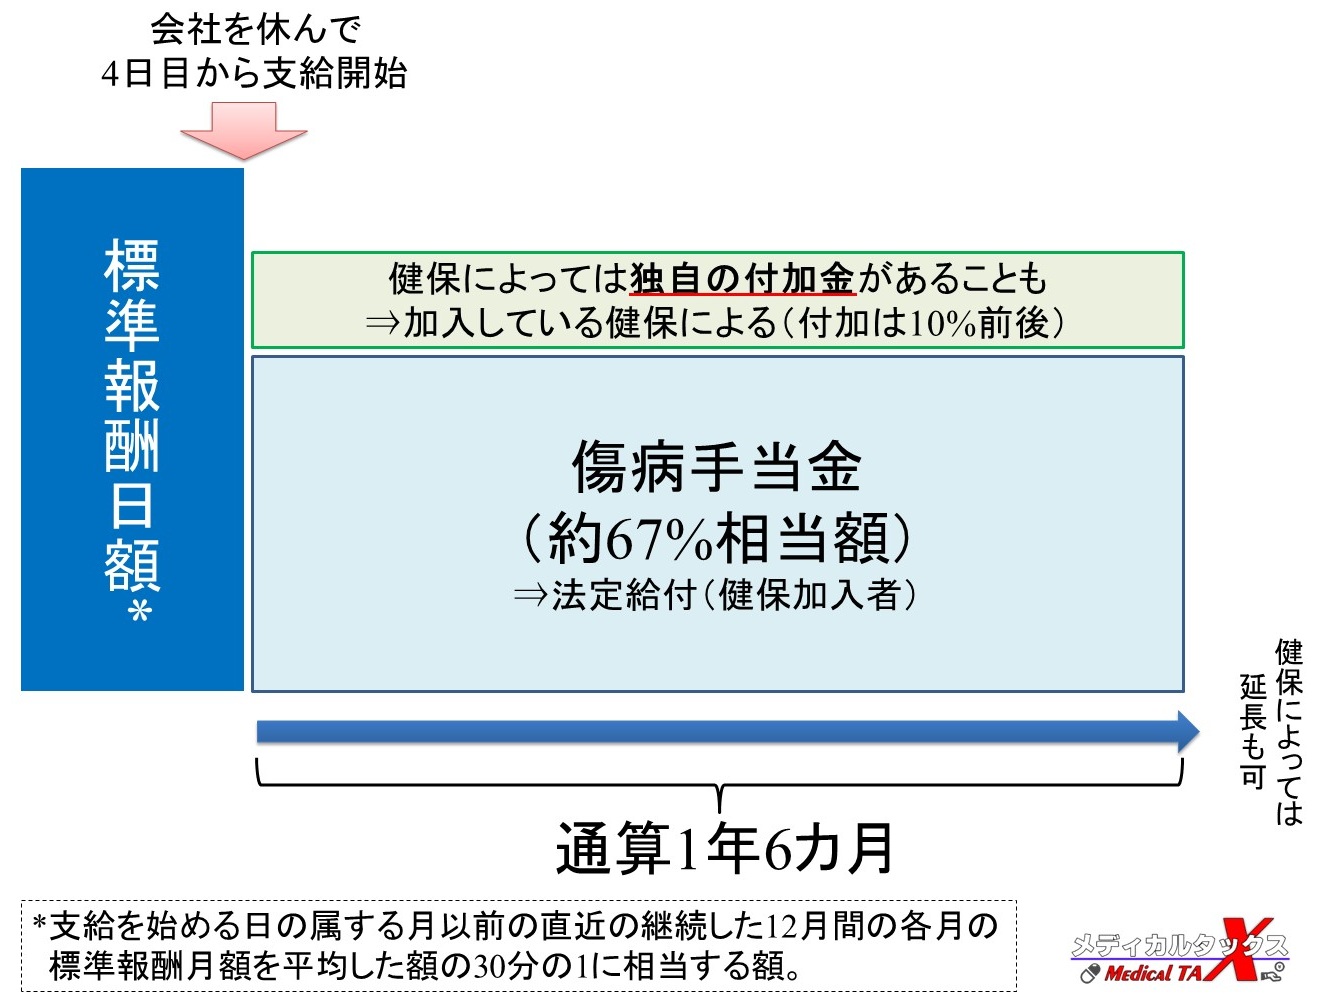
病気や怪我のために会社を連続して3日休んで(待期期間)、4日目以降も休んで給与が支払われない場合、4日目から給付開始やで。待期の3日間は有給休暇や土日でもOKやけど、4日目以降に有給休暇等を利用して給与が支払われている日は対象外やから注意が必要かな(給与が傷病手当金より少ない場合は差額が支給される)。
んで、気になるお値段やけど・・・・月給(正確には標準報酬日額)の約67%(3分の2)が給付される!!期間は支給開始日から通算1年6か月!!
結構貰えると思わん??
1年くらい長期に渡って治療が必要で会社を休んだとしても、通算1年6か月までは傷病手当金がカバーしてくれるんや。
2022年1月からは「通算」になったから、途中で復職して支給されなかった期間はカウントされへん。治療と仕事の両立もしやすくなったで。
【参考】全国健康保険協会|傷病手当金
あとは、キミの所属しとる健康保険組合によっては独自の給付金上乗せや期間の延長をしとる場合もあるんやで!
例えば、以下の健康保険組合の傷病手当金の付加給付と期間はこんな感じ。
- パナソニック健康保険組合:18%(計85%)。最長2年まで
- トヨタ紡織健康保険組合:13%(計80%)。最長3年まで
- デンソー健康保険組合:13%(計80%)。最長3年まで
※付加給付の内容は変更されることがあります。最新の内容はリンク先でご確認ください。
医療費の付加給付と同様、まずはキミの会社の健康保険組合のHPで傷病手当金の独自給付がどれくらいあるか確認してみてや~!
医療保険加入時の考え方|損得計算は?
ほな、民間の医療保険加入の際に考慮しておくことを解説していくで。今まで紹介してきた公的な制度をざっと一覧表にしておくよ。
| 制度 | 内容 | 対象者 |
| 医療費の自己負担 | 基本3割負担 | 全員 |
| 高額療養費制度 | 月の上限が約9万円に(所得による) 年間上限もあり |
全員 |
| 医療費の付加給付 | 月の上限が2~3万円に | サラリーマン・公務員 かつ健保による |
| 医療費助成制度 | 月の上限が1~2万円に | 対象疾患なら全員 |
| 傷病手当金 | 標準報酬日額の約67%が通算1年6か月給付 | サラリーマン・公務員 (健保によっては上乗せ・延長) |
※保険診療外(差額ベッド代、食事代等)は公的医療保険の対象外ですが、健保によっては補助してくれることもあります。
もしキミが怪我や病気で入院・治療が必要になった場合、各制度のイメージと正味の自己負担額はこんな感じになるで。

例えば、月給30万円のサラリーマンが病気・怪我で30日もしくは60日入院するとするで。月の医療費上限(保険診療)については高額療養費制度が利用できるから概ね93,000円くらいや(医療費100万円/月の場合)。
差額ベッド代や食事代、その他諸々で保険診療外を1日1万円、入院中に会社を休むことになっても3分の2(約67%)は傷病手当から給付されるから、不足する給料は月給の3分の1(約33%)とするとこんな感じかな。
| 入院日数 | 30日 | 60日 |
| 医療費自己負担額 (高額療養費制度利用) |
93,000円 | 186,000円 |
| 保険診療外 | 300,000円 | 600,000円 |
| 給料減少分 (2/3は傷病手当で給付) |
100,000円 | 200,000円 |
| 正味の自己負担額 | 493,000円 | 986,000円 |
同じ病気・入院であっても、加入しとる健康保険組合の付加給付や傷病手当金の独自給付がある場合、結構変わるんよ。(下表は極端な例)
| 入院日数 | 30日 | 60日 |
| 医療費自己負担額 (健保付加給付:上限2万円) |
20,000円 | 40,000円 |
| 保険診療外 (健保で50%補助) |
150,000円 | 300,000円 |
| 給料減少分 (80%は傷病手当で給付) |
60,000円 | 120,000円 |
| 正味の自己負担額 | 230,000円 | 460,000円 |
これらを合計した正味の自己負担額がキミにとって致命的やと感じるなら民間医療保険に入った方がええわ。民間医療保険に加入してたら、入院時に1日あたり5,000円~10,000円くらい給付されるからな。
反対に、これくらいなら貯金切り崩しでも痛くないわ、って感じるなら不要かもしれん。
と思うかもしれんけど、意外とある。ワイの身近にも何人もおる。下表は主な疾患とその平均在院日数のデータや。
| 退院患者の平均在院日数(病院) | |
| 総数 | 29.3日 |
| 悪性新生物 | 14.4日 |
| 糖尿病 | 32.0日 |
| 精神及び行動の障害 | 292.1日 |
| 心疾患 (高血圧性のものを除く) |
18.0日 |
| 脳血管疾患 | 69.2日 |
| 肺炎 | 25.5日 |
| 腸管感染症 | 10.0日 |
【出典】厚生労働省|令和5年(2023)患者調査の概況(2023年9月中の病院の退院患者)
ヘルニアで手術・入院した友人(20代)、スノボーで骨折した先輩(30代)、感染性胃腸炎で入院した知人(20代)、半月板損傷で手術・入院したワイ(20代)、脳梗塞で入院した友人(20代)、精神疾患で長期療養になった先輩(40代)、などなど、ワイの周りにも結構おるんよ。
アンケート調査でも、入院した人の直近の入院日数は平均で約2週間(16.0日)や。費用面のデータも見ておくと、こんな感じやで。
| 項目 | 平均 |
| 直近の入院時の入院日数 | 16.0日 |
| 直近の入院時の自己負担費用 | 18.7万円 |
| 1日あたりの自己負担費用 | 24,300円 |
| 直近の入院時の逸失収入(逸失収入があった人) | 27.3万円 |
【出典】生命保険文化センター|2025(令和7)年度「生活保障に関する調査」
正直、民間医療保険が必要か不要かはその人によるんよ。なので絶対に必要!不要!とは言い切れへん。
だからこそ、キミ自身の高額療養費制度の上限額や健保の付加給付、傷病手当金の上乗せ等を調べてみることをおススメするで。その上で、30日や60日入院した場合、どんだけの正味の自己負担額になりそうか試算するんや。
試算結果が貯蓄で賄えそうなら医療保険はいらんし、貯蓄で厳しそうなら医療保険に加入したらいいよ。
ワイの個人的な考えやけど、入院する可能性は0ではないから、最低限の保障(入院給付金5,000円+手術給付金)で掛け捨て型の医療保険に入るのはアリやと思うとる。
以下は代表的な掛け捨て型の終身医療保険やけど、30歳なら1,500円前後で加入できるしお手軽や。
<30歳男性の終身医療保険(入院給付金:5,000円/日)の例>
- アクサダイレクトの終身医療:月払保険料965円(手術給付なし)
- オリックス生命 新CURE:月払保険料1,531円(手術給付あり)
- メディケア生命 新メディフィットA(エース):月払保険料1,145円(手術給付あり)
※保険料は記事作成時点の参考例です。商品内容・保険料は改定されることがあるため、最新情報は各社公式サイトでご確認ください。
ただ、月々1,500円やとしても、30歳から80歳まで生きるとすれば、総額90万円の保険料やから結構な額になってまう。
なので、加入前には必ずFPに相談してキミ自身の現状やライフプランをしっかり理解してから加入するようにしてな!ワイも相談してみて一番良かった保険代理店は「保険見直しラボ」や。無料で相談可能やし、もし気になる場合には利用してみてや~。
-
-
保険見直しラボの口コミ・評判は?実際に2回相談したFPがメリット・デメリットを本音で解説
がん保険をプラスで検討してもOK

あとは医療保険にプラスしてがん保険に加入するのもええかもしれん。今や日本人の2人に1人はがんになるって言われてるからな。
もしキミの親族にがん経験者がいるなら、加入をおススメするで。例えば、母が乳がんの場合、娘の発症リスクは一般リスクの約2倍、母と姉が発症した場合、妹の発症リスクは一般リスクの約4倍になるとされとるんよ・・・。
【参考】がん研有明病院|がんと遺伝
乳がんの場合、早期に発見できれば手術+再発を抑える抗がん剤治療(1年間)やから、高額療養費制度を利用すればそこまで負担にはならん。
一方で、発見時に転移がある場合、基本的には死ぬまで抗がん剤治療が続く。乳がんのタイプにもよるけど5年~10年くらい長期になることもあるから、かなりの負担や。
あとは白血病の一種の慢性骨髄性白血病の場合、40歳代の発症が多いんやけど、基本的には高額な抗がん剤治療(1日薬価1~2万円の分子標的治療薬を連日服用)を長期間続けることになる。
例えば、アクサダイレクトのがん終身保険は「抗がん剤治療給付金」として月10万円支給してくれる。アクサダイレクトの終身医療保険と組み合わせても30歳男性なら月々2,000円程からできるんや!(※記事作成時点の参考例)

支払った医療保険料(掛け捨て型)は所得控除のうち、生命保険料控除の「介護医療保険料控除」に該当するから、年末調整で申告することによって税金が還付されるで。具体的な内容については以下の記事で解説しとるから時間あったら見てみてや~。
-
-
生命保険料控除(一般・介護・個人年金)の節税効果はどんなもんや?
続きを見る
医療保険が不要な人と必要な人
以上、医療保険加入前に知っておきたい公的医療保険について解説してきたで!
正直、医療保険が不要か必要かなんて「答えはない」が模範解答や。だって、皆、会社も違えば収入も違うし家庭環境も違うんやもん。あと医療保険もホンマにめっちゃ数多く存在してるし、カスタマイズもかなりある。
ただ、医療保険を検討してるなら、しっかりと公的医療保険や健保の付加給付等について知っておいて欲しいと思って今回記事にしたよ。
加えて、ホンマに極端かつワイの偏見的な意見なんやけど・・・、最後に民間医療保険が不要な人・必要な人を挙げてみたで。
医療保険が不要な人
- 独身・両親健在で大企業(健保の付加給付あり)
- 共働き・子供ありで世帯年収1,200万円超
- 共働きDINKSで世帯年収800万円超
上記の世帯なら十分に貯蓄もできてるやろうし、高額療養費制度や健保の付加給付の範囲内で収まると思う。もしもの場合にも貯蓄があればダメージが少ない。
医療保険が必要な人
- 独身・両親不在で中小企業(健保の付加給付なし)
- 親族に数名のがん経験者がいる
- 結婚していてどちらかが専業主婦(夫)
- ひとり親世帯
一方、専業主婦(夫)やひとり親世帯の場合、病気や怪我で働けなくなると途端に家計がひっ迫する。もちろん傷病手当金はあるんやけど、子供がおると教育費もあるから心もとない。
そんな世帯の場合には最低限でもいいから民間の掛け捨て型終身医療保険をおススメするわ。貯蓄が十分あればいいんやけど、そうでない場合、もしもの時のダメージが大きいからな。
まとめ
ほな最後にまとめるで!その前にもう一回提示するけど、ざっくりこの図は覚えておいてや。
本記事のまとめ
- 医療費の自己負担額は基本3割
- 医療費の月毎の限度額は高額療養費制度によって決まっている(所得による)。2026年8月からは年間上限も新設
- 保険診療外も要チェック!入院時は1万円/日を想定しよう
- 傷病手当金は約67%給付される(通算1年6か月)
- 健康保険組合独自の医療費・傷病手当金の付加給付も要チェック
- 正味の自己負担額を理解した上で民間医療保険への加入を検討しよう
日本の公的医療保険は正直かなり充実しとると思う。だからと言って民間医療保険が一切不要なことはないで。
がんになれば高額な治療費が必要や。傷病手当金の通算1年6か月が過ぎたら収入無くなってまう(障害年金に移行できる場合もあるけど)。
本記事がキミの将来に少しでもお役に立てれば嬉しいでーーーー!ほなまたっ!
節税・保険に関して悩みがあれば無料でFPに相談!
貯蓄もできて節税もできる保険を調べたいけど・・・
なんとなく面倒。勧誘が嫌。あまり空いている時間が無い。
というあなたにぴったりな保険代理店があります!
【保険見直しラボ】という無料の訪問型保険相談サービスで、経験豊富なFPがあなたの自宅や指定場所にまで来てくれて個別相談ができます。(オンライン可)
保険と関係ないiDeCoやNISAや、相続対策のことも詳しいので、もし節税・投資や保険について色々勉強したいことがあれば何でも気軽に無料で相談可能ですよ。
保険見直しラボ【訪問型の保険代理店】
保険見直しラボの特徴!
- 訪問型保険代理店では日本トップクラス(全国70拠点以上)
- 保険商品の比較表が単純明快で分かりやすい
- WEBオンライン面談・相談も可能
- 利用者の満足度・おすすめしたい度が高い
- 強引な勧誘が全く無く、何度相談しても無料
-
-
保険見直しラボの口コミ・評判は?実際に2回相談したFPがメリット・デメリットを本音で解説