
相続対策の一環として生前贈与は非常に有効な手段ですが、実はそれ以外にも特例制度を用いた生前贈与の方法もあります。
賢く相続対策をするには、このような特例制度も併せて最大限有効活用することがとても重要です。
ただし、生前贈与の特例はここ数年で大きく変わりました。
教育資金の一括贈与は2026年3月で終了し、住宅取得等資金の贈与や結婚・子育て資金の一括贈与も期限が迫っています。
今回の記事では保険を活用した暦年贈与以外の生前贈与について、2026年時点の最新情報でざっと解説をしていきましょう!

この記事のポイント
- 暦年贈与の加算期間は3年から7年へ段階的に延長中
- 相続時精算課税は2024年から年110万円の基礎控除が使えるようになった
- 住宅取得等資金の非課税(最大1,000万円)は2026年12月31日までの贈与が対象
- 教育資金の一括贈与は2026年3月31日で終了
- 結婚・子育て資金の一括贈与は2027年3月31日まで(所管省庁が廃止を要望)
- 夫婦間の居住用不動産の贈与(おしどり贈与)は期限なし
生前贈与とは
生前贈与とは名前の通り、生きている内に財産を贈与することをいいます。
以下の相続税の概要でも解説してきたように、相続税は故人が保有していた財産に対して課税されるので、故人の財産が少ないほど相続税の金額は少なくなりますよね。
-
-
相続税は意外と身近!かかるのはいくらから?基礎知識を理解しよう
続きを見る
つまり、相続が発生する前に生前贈与を行っておけば、相続で受け継ぐ財産を減らすことができるので相続対策にもなるという理屈です。これが生前贈与です。
そして最も代表的な生前贈与の方法の一つに「暦年贈与」があり、これについては生命保険を活用した生前贈与の記事の中で解説していますので、併せてご覧になってください♪
-
-
生前贈与機能付き終身保険のメリット・デメリットは?相続対策に有効な理由
続きを見る
暦年贈与は長年続けることで贈与税の課税を防ぎつつ大きな相続税の圧縮効果が期待できます。しかしこの方法は効果が表れるまでには、何十年という長い期間が必要です。
さらに、亡くなる前の一定期間内の暦年贈与は相続財産に加算されます。この加算期間は2023年度の税制改正で3年から7年に延長され、2027年以降の相続から段階的に延びていきます(2031年以降の相続で完全に7年)。
暦年贈与で対策するなら、できるだけ早く始めることが大切です。
相続時精算課税制度:メリット・デメリット
時間をかけて生前贈与を行う暦年贈与に対し、短期間で多額の贈与を行える制度が「相続時精算課税制度」です。
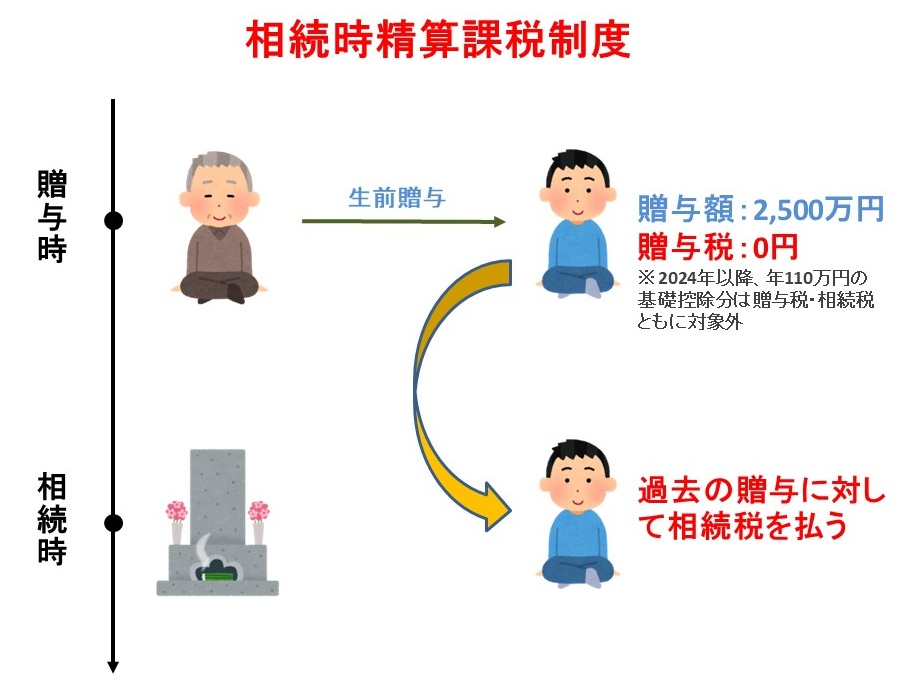
相続時精算課税制度は累計2,500万円までは贈与税がかからずに贈与を行えますが、贈与してくれた方に相続が発生した際には、贈与を受けた財産も加えて相続税を計算します。
名前の通り贈与の際には非課税で、その後の相続時に課税を清算するので、生前贈与を行いやすくするための制度といえます。
さらに2024年1月以降の贈与からは、毎年110万円の基礎控除が使えるようになりました。この110万円以下の部分は贈与税がかからないだけでなく、相続時にも相続財産に加算されません。2,500万円の枠も減りませんし、110万円以下なら贈与税の申告も不要です。
【出典】国税庁|No.4103 相続時精算課税の選択
相続時精算課税制度には、下記のような特徴があるので押さえておきましょう。
- 年110万円の基礎控除を超えた部分について、累計2,500万円まで贈与税がかからない
- 2,500万円を超えた部分に対しては、一律20%で贈与税が発生する
- 一度相続時精算課税を選択すると、その贈与者からの贈与には以後暦年課税は使えない(撤回不可)
- 贈与者(贈る人)が60歳以上で、受贈者(受け取る人)は18歳以上の子や孫
- 贈与者毎に選択が可能(例:父は相続時精算課税制度、母は暦年贈与)
- 贈与する財産の種類や回数に制限なし
- 相続時の評価額は贈与時の価格で評価すること
2,500万円を超えた部分に対しては、一律20%で贈与税が発生しますが、それでも通常の暦年贈与(2,500万円超なら税率45〜55%)よりは税率が低いのでメリットがあります。
生前に多額の贈与ができるため、相続時に遺産分割で争うことは少なくなるでしょう。
また、相続時精算課税制度を適用した額と相続時の遺産額の合計が基礎控除(3,000万円+[600万円×法定相続人の数])以下なら、相続税は発生しませんので、デメリットなく利用可能です。
デメリットとしては、1度選択すると以後その贈与者からの贈与には暦年課税が使えなくなる点です。ただし、同じ贈与者からの贈与に対してのみ適用されるので、他の人からの贈与においては暦年贈与は通常通り使用できます。
もっとも、2024年の改正で年110万円の基礎控除ができたことで、「毎年110万円以内の贈与なら、相続時に加算されない相続時精算課税の方が有利」というケースも増えています。暦年贈与は7年以内の贈与が加算される一方、相続時精算課税の基礎控除分は何年前でも加算されないためです。
また、価格は贈与時の価格で評価されるため、相続時に評価額が下がってしまっている場合も注意が必要です。
例えば、相続時精算課税制度で2,000万円の株式を生前贈与したものの、実際の相続時にはその評価額が1,000万円になっていたとしても、相続財産の評価額は「2,000万円」として計算されます。
2024年以降に贈与を受けた土地・建物が、災害で一定以上の被害を受けた場合は、被害分を差し引いて計算できる特例があります。
生前贈与に使える特例制度
ここまでは暦年贈与や相続時精算課税制度を中心に説明をしてきましたが、生前贈与はそれだけではなく、様々な特例制度が用意されています。
どの特例も利用するには細かい条件が定められているので、実際に利用する際には税理士などにきちんと相談するようにしましょう(私とか私とか)。
本記事では概要だけざっくり理解していただければOKです!2026年10月時点の各特例の状況は以下の通りです。
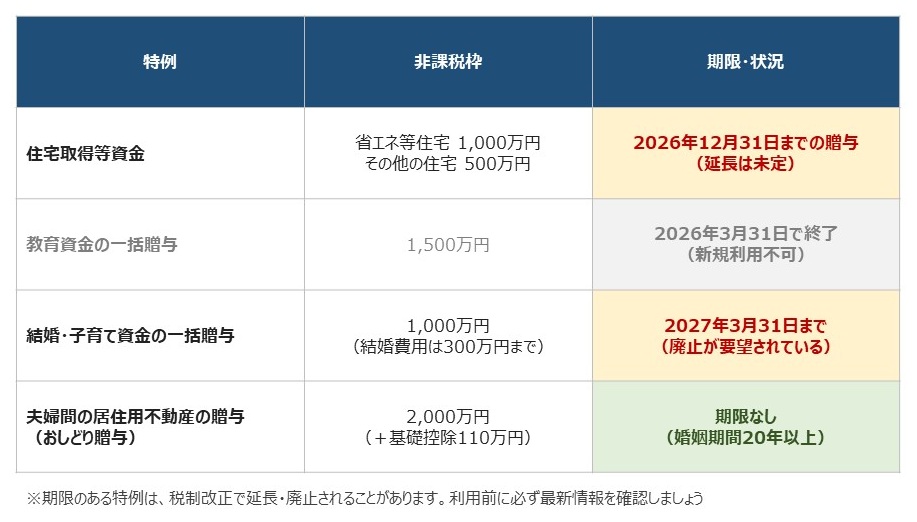
| 生前贈与の主な特例制度 | 非課税枠 | 期限・状況 | 国税庁HP |
| ①直系尊属から住宅取得等資金の贈与を受けた場合の非課税 | 1,000万円 (省エネ等住宅以外は500万円) |
2026年12月31日までの贈与 | No.4508 |
| ②直系尊属から教育資金の一括贈与を受けた場合の非課税 | 1,500万円 | 2026年3月31日で終了 | No.4510 |
| ③直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税 | 1,000万円 (結婚費用は300万円まで) |
2027年3月31日まで (廃止が要望されている) |
No.4511 |
| ④夫婦の間で居住用の不動産を贈与したときの配偶者控除 | 2,000万円 | 期限なし | No.4452 |
①〜③の非課税措置は期間限定です。教育資金の一括贈与はすでに終了し、結婚・子育て資金の一括贈与も所管するこども家庭庁などが2027年3月末での廃止を要望しています。「いつか延長されるだろう」と待たず、使うなら期限内に検討するようにしましょう。
税理士ドットコム

税理士ドットコムなら最適な税理士が絶対に見つかる
- 契約までは相談から面談まで全てが完全無料!
- 全国5,900名以上の税理士が登録している
- 全国の税理士とマッチング可能
- 紹介実績67,000件以上
①住宅取得資金を贈与する場合
人生において一番の大きな買い物といえば、多くの方がマイホームの購入だと思います。
それぐらいマイホームの購入は大きな買い物なので、購入する際には親世代から資金援助を受けるケースも少なくありません。
国としても良質な住宅の取得を後押ししたいと考えています。
そのためマイホーム取得資金として、父母や祖父母から贈与を受けた場合は下記のように非課税枠が設定されているのです。
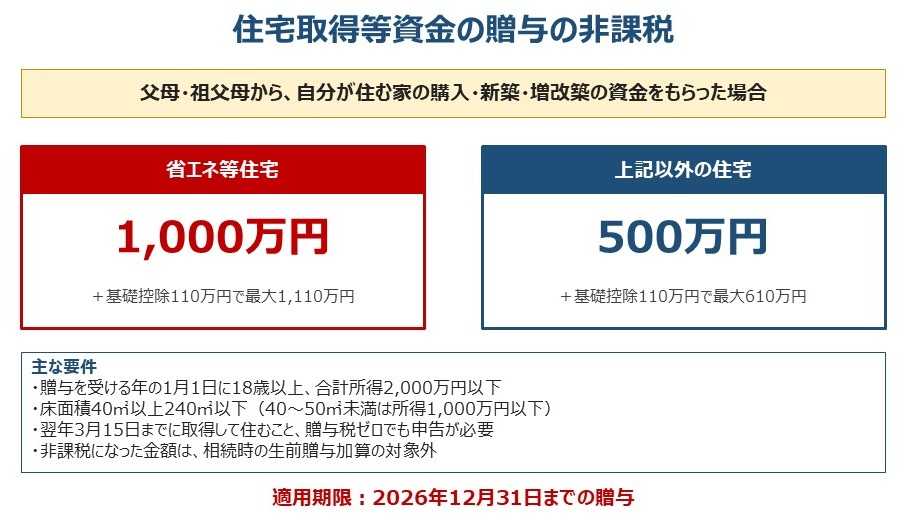
| 住宅の種類 | 非課税限度額 | 基礎控除110万円と合わせると |
| 省エネ等住宅 | 1,000万円 | 1,110万円 |
| 上記以外の住宅 | 500万円 | 610万円 |
対象:2024年1月1日~2026年12月31日の贈与(国税庁 No.4508)
「省エネ等住宅」とは、一定の省エネ性能・耐震性能・バリアフリー性能のいずれかを満たす住宅のことです。新築の場合、省エネ性能は「断熱等性能等級5以上かつ一次エネルギー消費量等級6以上」が必要で、住宅性能証明書などで証明する必要があります。
主な要件は以下の通りです。
- 贈与者は父母や祖父母などの直系尊属(配偶者の父母は対象外)
- 受贈者は贈与を受けた年の1月1日に18歳以上で、合計所得金額2,000万円以下
- 床面積40㎡以上240㎡以下(40㎡以上50㎡未満は所得1,000万円以下の場合のみ)
- 贈与を受けた年の翌年3月15日までに住宅を取得し、住むこと
- 非課税で贈与税が0円でも、贈与税の申告が必要
さらに、この特例で非課税になった金額は、相続時の生前贈与加算(7年加算)の対象になりません。相続対策としても効果の大きい制度です。
②教育資金を贈与する場合(2026年3月で終了)
マイホーム以外に大きなお金がかかる支出と言えば、やはり教育資金が挙げられます。
これまでは金融機関の専用口座を使って教育資金をまとめて贈与すると、受贈者一人につき1,500万円まで非課税になる「教育資金の一括贈与」がありました。
しかしこの制度は延長されず、2026年3月31日で終了しました。
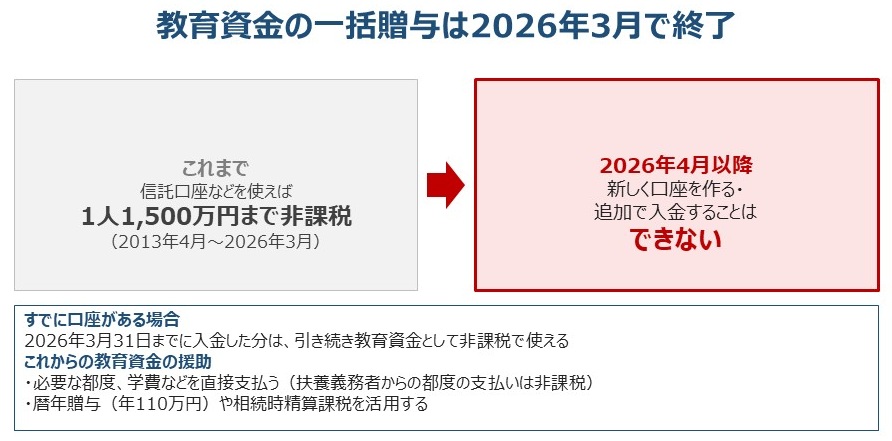
文部科学省:教育資金の一括贈与に係る贈与税非課税措置
2026年4月以降は、新しく口座を作ったり、追加で入金したりすることはできません。なお、2026年3月31日までに口座に入金した分は、引き続き教育資金として非課税で使えます(原則として受贈者が30歳になるまで)。
では、これからの教育資金の援助はどうすればよいのでしょうか。
- 都度贈与:親や祖父母が、入学金や授業料などを必要な都度直接支払う分は、もともと贈与税がかかりません
- 暦年贈与:年110万円の基礎控除の範囲で贈与する
- 相続時精算課税:年110万円の基礎控除と2,500万円の特別控除を活用する
③結婚費用や子育て資金を贈与する場合
教育資金の他にも大きな支出となり得るのが、結婚や子育てです。
若い世代が経済的な不安から結婚や出産に二の足を踏んでいる状況を好転するには、高齢世代からの資金援助も役立ちます。
そこで創設されたのがこの制度で、金融機関の専用口座などを経由することで1,000万円までは非課税で結婚・子育て資金を贈与することができます。
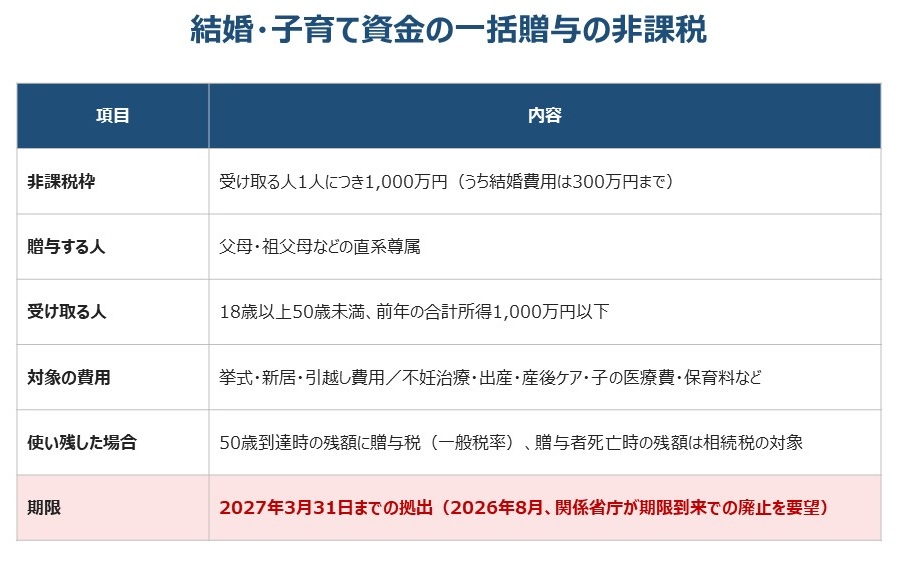
この特例を活用して贈与された資金は、結婚に関連する費用や、出産・保育料などの子育てに関連する費用でなければ利用できません。
最大で1,000万円まで贈与可能ですが、結婚に関連する費用は300万円が上限とされています。
またこの特例が利用できるのは、受け取る側の子や孫が18歳以上50歳未満で、前年の合計所得金額が1,000万円以下の場合です。使い切れずに残った資金は、50歳になった時点で贈与税(一般税率)の対象に、贈与者が亡くなった時点で相続税の対象になるので注意しましょう。
【注意】2027年3月末で廃止される見込み
この特例の期限は2027年3月31日までです。2026年8月、所管するこども家庭庁と金融庁が、利用件数の低迷を理由に期限到来をもって廃止するよう要望しました。
正式には2026年12月の税制改正大綱で決まりますが、延長される可能性は低いと考えておきましょう。
※結婚式の費用や出産費用、保育料などを親や祖父母が必要な都度直接支払う分は、この制度を使わなくても贈与税はかかりません。
④夫婦間で不動産を贈与する場合
これまで紹介した特例は親世代から、子や孫世代へと贈与する際の特例が中心でしたが、長年連れ添った夫婦間でも使える特例があります。
それが夫婦間で居住用の不動産、またはその取得資金を贈与した際に使える配偶者控除です。
この特例を利用すれば、配偶者間で居住用の不動産(またはその取得資金)の贈与は2,000万円までが非課税になります。さらに、この特例は基礎控除(110万円)と併用可能なので、最大で2,110万円までを非課税で贈与することが可能です。
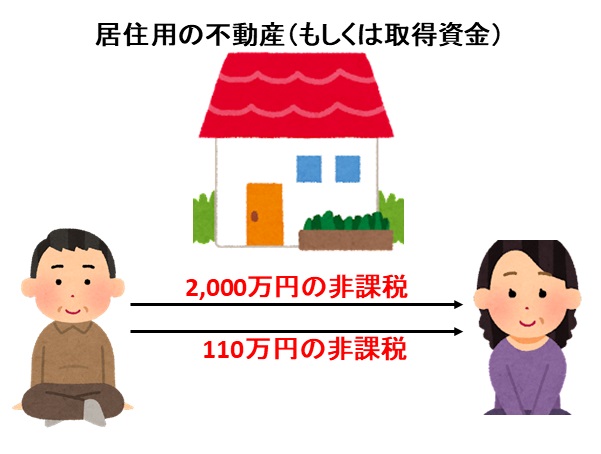
この制度が適用できる条件として、婚姻期間が20年以上の夫婦であることという要件があることから、「おしどり贈与」とも言われていますよ♪他の特例と違って期限のない制度です。
なお、この特例で贈与した2,000万円の部分は、相続時の生前贈与加算の対象になりません。同じ配偶者からは一生に一度しか使えず、贈与税が0円でも申告が必要です。
相続税には配偶者の税額軽減(1億6,000万円まで非課税)もあるため、おしどり贈与が本当に有利かどうかは、二次相続や登録免許税・不動産取得税も含めて判断が必要です。
生前贈与を行う場合の注意点・ポイント
これまで紹介してきたように生前贈与には様々な特典があり、上手く活用することで有効に相続対策を行うことができます。
しかし生前贈与を行う際には、下記のような注意点・ポイントを押さえて行うことが重要です。
名義預金や定期贈与には注意
生前贈与はじっくりと時間をかけて行うことでその効果は大きくなりますが、せっかく生前贈与を行っても税務署に否認されてしまっては意味がありません。
名義預金とは例えば親が子供の名義を使って形式的に贈与をするようなことで、実質的には贈与が行われていないようなケースを指します。
生前贈与をするのであれば贈与した子供や孫の口座の通帳や印鑑は、贈与した相手に渡すようにすることがポイントです。贈与のたびに贈与契約書を作っておくと、さらに安心です。
その他、否認されることが多いものとして定期贈与も挙げられます。毎年計画的に暦年贈与を行っている場合、該当する可能性が高いですね。
具体的な例とその対策については別の記事で解説していますので、併せてご確認くださいませ♪
-
-
生前贈与機能付き終身保険のメリット・デメリットは?相続対策に有効な理由
続きを見る
将来価値があがりそうな資産を贈与するとヨシ

贈与も相続も、その時点での評価額を基にして税金を計算します。
そのため将来的に価値の上がりそうな資産ほど早めに生前贈与しておくことで、相続税を抑えることができます。
特に相続時精算課税制度は一度に大きな財産を渡せて、相続時も贈与時の価格で計算されるので、株式など値上がりが期待できるものを贈与するのに向いています。(逆に値下がりすると損ですが)
中小企業の経営者の方であれば会社の株を保有している場合も多く、業績の良い会社ほど株価が高くなってしまい相続税が高くなってしまうケースは多いです。
相続対策としての生前贈与のまとめ
生前贈与と言うと相続対策としてのイメージが強いですが、高齢世代が保有しているたくさんの資産を次世代へと移していくための方法でもあります。
ただし税制の流れは、「目的別の一括贈与の特例で非課税にする」から「いつ贈与しても相続時に公平に課税する」方向へと変わってきています。教育資金の一括贈与は終了し、結婚・子育て資金の一括贈与も終了の見込み、暦年贈与の加算期間は7年に延長されました。
生前贈与のおさらい(2026年10月時点)
- 暦年贈与:年110万円まで非課税。ただし相続前の加算期間は7年へ延長中
- 相続時精算課税:累計2,500万円+毎年110万円の基礎控除(基礎控除分は相続時も加算なし)
- 住宅取得等資金:最大1,000万円、2026年12月31日までの贈与
- 教育資金の一括贈与:2026年3月31日で終了(都度贈与は引き続き非課税)
- 結婚・子育て資金の一括贈与:2027年3月31日まで(廃止の見込み)
- おしどり贈与:婚姻20年以上の夫婦で2,000万円、期限なし
一方で、資産の種類を限定していない相続時精算課税制度は、2024年の改正で年110万円の基礎控除が加わり、以前よりも使いやすくなりました。株式など価格の上がりやすい資産をこの制度を使って移転しておくことで、有効に相続対策を行うことができます。
このように今回紹介している制度を有効活用することで、効率良く生前贈与を行うことが出来ますので生前贈与を検討している方は、ぜひ今回の記事を参考にしてください。
ただし、どの制度を利用することがあなたにとってベストな選択かどうかは個々人によってケースバイケースです。加えて、特例制度は本記事では紹介していない細かい規定・制限等が設けられており、税制改正で内容が変わることもありますので、実際に利用する前には税理士に相談をお願いします。
相続が心配ならすぐに税理士に依頼しよう
相続税、私はどれくらいかかるんだろう・・・
相続対策としての不動産や生命保険って難しいけどアリなの?
遺産分割協議書の作成、戸籍収集などの相続手続きが不安・・・
こんな悩みは税理士に解決して貰いましょう!税理士ドットコムなら全国の相続に強い税理士を無料で検索することが可能です。調べるだけなら全て無料のため、使わない手はありませんね。

税理士ドットコム公式サイト:https://www.zeiri4.com/